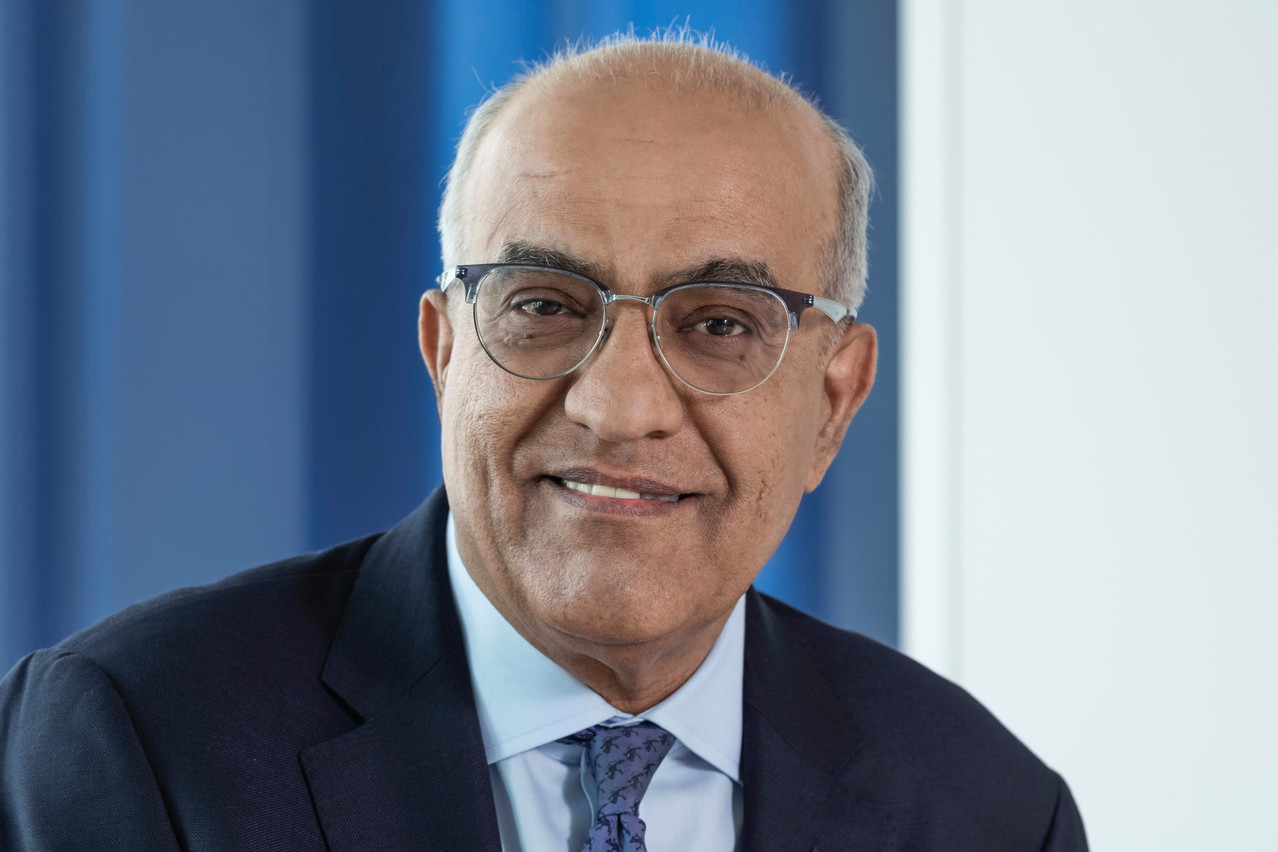
L’impact économique mondial des récentes hausses tarifaires américaines risque d’être important, les principales économies étant confrontées à de sérieuses difficultés dans leurs prévisions de croissance. Mahmood Pradhan, responsable mondial de la macroéconomie chez Amundi Asset Management, a fait part de son point de vue lors d’un entretien avec Paperjam ce lundi 7 avril. Il a expliqué que le ralentissement actuel du marché, qui a entraîné une forte baisse des marchés boursiers dans le monde entier, est principalement dû à une hausse inattendue des tarifs douaniers qui en a surpris plus d’un. M. Pradhan a décrit cette situation comme «une correction très importante et très rapide», notant que la réaction du marché a été plus rapide que les baisses précédentes, telles que celles de 1987 et de 2001, ce qui souligne la profonde incertitude qui règne sur les marchés actuels.
Des droits de douane plus élevés que prévu
M. Pradhan a attribué les turbulences du marché lundi, qui a vu plusieurs indices chuter de manière significative et effacer des milliers de milliards de dollars de capitalisation boursière, aux droits de douane fixés à un niveau beaucoup plus élevé que prévu, affectant un plus grand nombre de pays. Il a souligné que les droits de douane imposés à des pays comme la Corée, le Japon et l’Inde étaient «beaucoup, beaucoup plus élevés que ce que l’on avait prévu», et que même l’Europe était touchée, avec «des droits de douane réciproques... beaucoup plus élevés que ce que l’on avait pu croire». Ces mesures inattendues ont pris les analystes, les économistes et les marchés par surprise, alimentant la correction rapide du marché.
Il a souligné que les conséquences économiques seraient particulièrement graves pour les États-Unis, où les coûts de consommation devraient augmenter fortement en raison de la hausse des prix à l’importation. M. Pradhan a expliqué que «cela représente une augmentation d’environ 2% pour chaque point de taxe supplémentaire, car les importations coûteront plus cher», comparant les droits de douane à une hausse d’impôt significative. Tout en exprimant sa crainte que ces mesures ne ralentissent la croissance économique américaine, il a laissé entendre que «cette situation n’est pas tenable» et que «quelque chose doit changer» dans les mois à venir. M. Pradhan prévoit que les droits de douane actuels et les mesures de rétorsion potentielles conduiront finalement à des négociations visant à les réduire, même s’ils resteront probablement plus élevés que les prévisions antérieures.
Réponse de l’UE aux droits de douane américains
Pour ce qui est de la réponse de l’Union européenne, M. Pradhan a indiqué que les discussions au sein de l’UE étaient toujours en cours, certains préconisant des représailles plus mesurées. Alors que des appels ont été lancés en faveur de droits de douane ciblés sur des importations américaines spécifiques, il a suggéré que l’UE pourrait être réticente à adopter une position de représailles de grande ampleur, semblable à celle de la Chine. Il a fait remarquer que «des voix importantes en Europe soutiennent que les représailles ne sont peut-être pas une bonne stratégie», ce qui ne permet pas de savoir si l’UE adopterait la même approche agressive que la Chine.
Récession ou ralentissement mondial
M. Pradhan a également répondu aux inquiétudes concernant une récession mondiale potentielle. Alors que l’on prévoyait déjà un ralentissement de la croissance mondiale avant l’augmentation des droits de douane, il a fait remarquer que les nouvelles mesures pourraient exacerber le ralentissement. Il a expliqué qu’un taux de croissance mondial inférieur à 3% pouvait être le signe d’une récession, tout en soulignant qu’il était trop tôt pour prédire avec certitude une récession dans les six à douze prochains mois. Toutefois, il prévoit des «taux de croissance mondiale très faibles» dans un avenir proche et anticipe «quelques résultats très faibles» au cours du ou des deux prochains trimestres, à mesure que les effets des droits de douane se feront sentir.
Pression sur les États-Unis
Quand on l’interroge sur la possibilité que l’administration américaine réévalue ses politiques tarifaires à la lumière de la réaction du marché et de la pression politique croissante, M. Pradhan a suggéré que, bien qu’il soit difficile de prédire un tel changement, il était probable que le président américain Donald Trump subisse des pressions croissantes pour reconsidérer sa position.
Il a souligné que les droits de douane avaient déjà entraîné de fortes augmentations du coût des marchandises, affectant les consommateurs ordinaires, et que cela pourrait provoquer le mécontentement du public. «Le public américain exercera des pressions [...] de nombreux produits augmenteront fortement», a fait remarquer M. Pradhan, prédisant qu’un tel sentiment pourrait entraîner «une faible consommation et de faibles investissements», ce qui contribuerait finalement à un ralentissement significatif de l’économie américaine.
Il a averti que les projections de croissance mondiale seraient probablement revues à la baisse, le risque d’un grave ralentissement restant élevé. «Si les droits de douane sont plus élevés que prévu, nous devrions envisager un scénario de croissance plus faible», a-t-il déclaré.
Cibler les services financiers
M. Pradhan s’est penché sur la réponse potentielle de l’UE aux droits de douane américains, en particulier dans le secteur des services financiers. Il a reconnu que l’UE avait un déficit commercial en matière de produits financiers, mais a exprimé des doutes quant à la possibilité d’imposer des droits de douane sur des services financiers tels que les fonds spéculatifs et la gestion d’actifs. «Les services financiers sont très difficiles à taxer», a-t-il expliqué. De nombreuses institutions financières, y compris les fonds spéculatifs basés aux États-Unis, opèrent à l’étranger, ce qui rend difficile pour l’UE d’imposer des droits de douane efficaces. M. Pradhan a également exprimé son scepticisme quant à la volonté de l’UE de prendre des mesures drastiques dans ce domaine, craignant des conséquences imprévues. Compte tenu de la difficulté de réglementer un marché mondial et de l’absence de consensus au sein de l’Europe, il a conclu qu’il était peu probable que des mesures importantes soient prises dans ce sens. «Je n’ai pas l’impression que l’Europe veuille restreindre ces services», a-t-il ajouté.
La faible inflation et la politique monétaire
M. Pradhan a ensuite discuté des actions probables de la Banque centrale européenne en réponse au ralentissement économique et de ses effets sur l’inflation. Il a laissé entendre que la BCE ne serait pas contrainte par les politiques de la Réserve fédérale, mais qu’elle prendrait plutôt des décisions basées sur les perspectives d’inflation de l’Europe. «La BCE ne sera pas contrainte par le niveau des taux directeurs de la Fed», a déclaré M. Pradhan. Compte tenu des prévisions d’inflation modérées en Europe, M. Pradhan a prédit que la BCE continuerait à réduire les taux d’intérêt pour stimuler l’économie.
Malgré la hausse des rendements obligataires mondiaux, il a laissé entendre que la BCE pourrait tolérer une courbe de rendement plus pentue si cela contribuait à stimuler la croissance économique. «Nous envisageons toujours des taux d’intérêt à long terme qui ne sont pas si élevés», a-t-il fait remarquer. Il a également souligné que, bien que les droits de douane puissent entraîner des augmentations de prix à court terme, le ralentissement économique général en Europe exercerait une pression à la baisse sur l’inflation. Par conséquent, M. Pradhan prévoit que la BCE pourrait encore abaisser les taux d’intérêt, peut-être en deçà de son objectif antérieur de 2%, voire jusqu’à 1,75%.
Cet article a été rédigé initialement en anglais et traduit et édité en français.