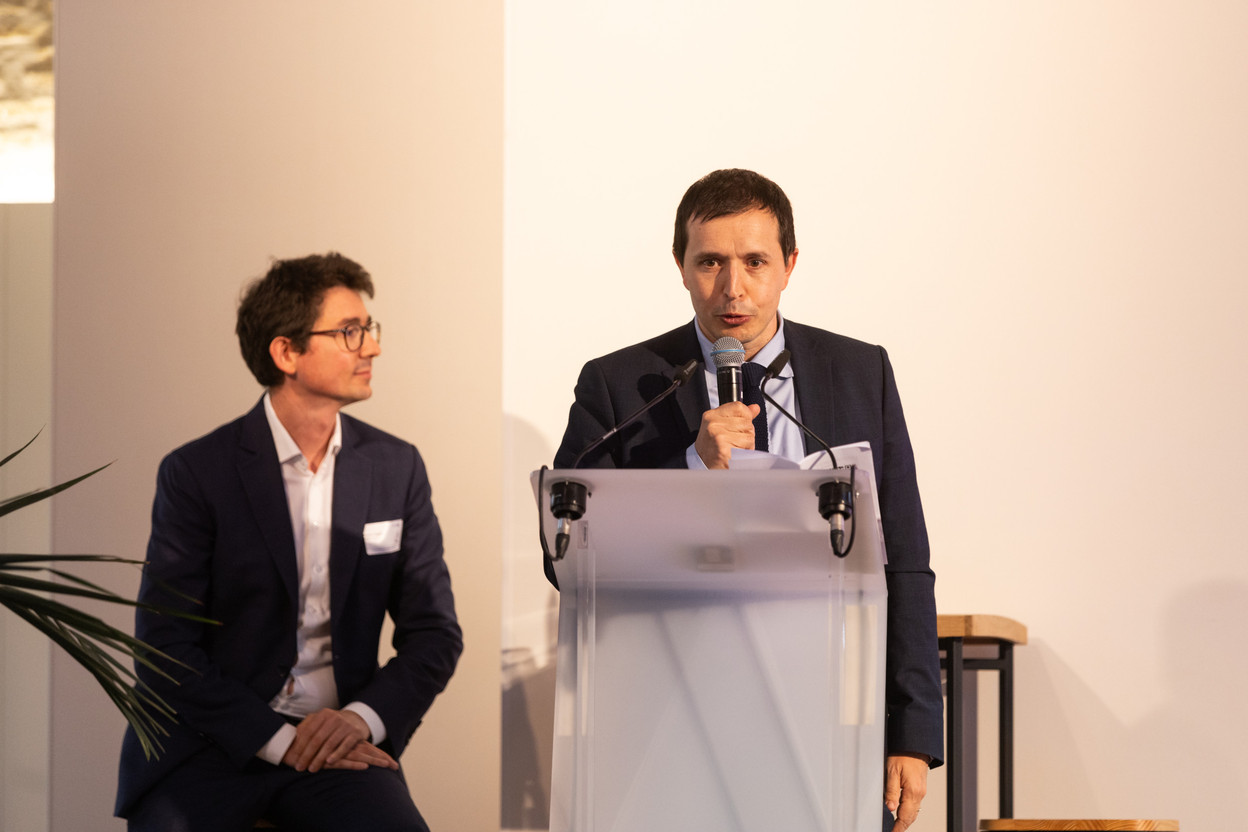
L’allocation aux classes d’actifs alternatifs a progressé au cours des 20 dernières années, portée par le vieillissement des populations, la quête de rendements plus élevés et la sophistication croissante des investisseurs particuliers, a expliqué Rafaël Le Saux, directeur chez PwC Luxembourg et chapter executive de la section luxembourgeoise Caia, lors d’une conférence dédiée à la modélisation financière des investissements alternatifs. Cet événement, organisé le 10 février par le chapitre luxembourgeois de l’association Chartered Alternative Investment Analyst (Caia), s’est tenu en collaboration avec PwC Luxembourg, la CFA Society, le Financial Modelling Institute et le Chartered Institute for Securities & Investment (Cisi).
La société de données Preqin s’attend à ce que le marché mondial des investissements alternatifs dépasse les 30 milliards de dollars d’ici 2030, tandis que le Luxembourg a accueilli 57 % des fonds de capital privé européens levés en 2022. Tous ces éléments renforcent l’importance de l’évaluation.
Les fonds perpétuels sur le marché privé sont également en forte croissance, ce qui introduit de nouveaux risques d’évaluation. «Traditionnellement, pour un fonds fermé, le risque d’évaluation est davantage concentré en amont», a expliqué M. Le Saux. En revanche, dans le cas des fonds ouverts, les investisseurs peuvent entrer à tout moment, ce qui signifie que «le risque d’évaluation est présent à n’importe quelle date». Pourquoi? «En cas de surévaluation, certains investisseurs actuels pourraient sortir du fonds à un prix supérieur à la juste valeur. À l’inverse, en cas de sous-évaluation, des investisseurs externes pourraient entrer dans le fonds à un prix inférieur à sa juste valeur. Cela engendre des risques pour l’ensemble des investisseurs, quelle que soit leur position.»
«Les classes d’actifs évoluent», a déclaré M. Le Saux, soulignant que les évaluations de la dette privée, de l’immobilier et des infrastructures deviennent de plus en plus complexes et incertaines. «Le spectre des risques est aujourd’hui bien plus flou qu’il ne l’était il y a quelques années.»
Pour répondre à ces défis, les régulateurs et les associations professionnelles internationales ont émis des recommandations visant à réduire ces risques. Parmi les solutions figurent l’adoption des meilleures pratiques, le respect des normes de modélisation, ainsi que le renforcement de l’éducation, de la technologie, de l’exploitation des données et de la gouvernance.
Une attention accrue à l’évaluation
Alain Hoscheid, chef de service, surveillance prudentielle et gestion des risques à la Commission de surveillance du secteur financier (CSSF), était également présent à la conférence et a prononcé un discours liminaire. «La valorisation est essentielle dans le contexte de la fonction des fonds d’investissement», a-t-il expliqué. «Ces dernières années, l’évaluation a fait l’objet d’une attention toute particulière de la part des régulateurs, ce qui est principalement le résultat de deux éléments.»
Le premier concerne les défis liés à l’évaluation des actifs moins liquides. Ces défis sont dus à une série de crises successives au cours des dernières années, notamment la pandémie de Covid-19, la guerre totale de la Russie contre l’Ukraine, la flambée de l’inflation et l’augmentation des taux d’intérêt. Cette dernière a notamment eu un impact sur «les marchés immobiliers, avec des volumes de transactions plus faibles et des prix déprimés», a annoncé M. Hoscheid.
Mais plus généralement, les développements géopolitiques ont également apporté de l’incertitude aux marchés et aux économies. Des questions «se sont posées quant à l’utilisation de méthodes d’évaluation sur les marchés privés susceptibles de masquer des pertes potentielles, et surtout quant au recours à des modèles à long terme pour l’évaluation des actifs sous-jacents, alors qu’en fait, la question se posait de savoir si ces [modèles] étaient suffisamment réactifs pour s’adapter à l’évolution des scénarios de marché.»
Le deuxième élément qui a conduit à mettre l’accent sur l’évaluation a été le «changement dans le paysage des fonds d’investissement», a poursuivi M. Hoscheid. Il y a eu une augmentation des fonds d’investissement alternatifs en général, une augmentation des investissements dans des actifs moins liquides, ainsi que le phénomène de la «démocratisation des fonds d’investissement alternatifs». Tous ces éléments ont contribué à ce que les régulateurs luxembourgeois, européens et internationaux placent l’évaluation «très haut» sur la liste de leurs tâches de surveillance.
L’évaluation du point de vue de la surveillance
M. Hoscheid a également donné quelques indications sur la manière dont la CSSF aborde l’évaluation du point de vue de la surveillance.
«Pour nous, en tant que régulateur, l’objectif global du travail de supervision en matière de valorisation est de s’assurer que les différents acteurs financiers impliqués dans la chaîne de valorisation – le gestionnaire de fonds d’investissement, le fonds, les administrateurs d’OPC, mais aussi le dépositaire – que ces différentes parties se conforment aux dispositions légales respectives qui leur sont applicables et aux règles de conduite respectives. Mais elles doivent également veiller à ce que l’évaluation des investissements soit effectuée conformément aux dispositions des documents d’offre. Et ce, afin de garantir que les intérêts des investisseurs et l’intégrité du marché sont préservés.»
La CSSF examine «l’ensemble de l’écosystème des acteurs», a-t-il expliqué. Ils doivent disposer d’une organisation interne, de fonctions de contrôle et de ressources humaines et techniques adéquates. «C’est en fait la pierre angulaire de la fiabilité des évaluations, y compris des évaluations basées sur des modèles.»
L’année dernière, la CSSF a mené un questionnaire d’auto-évaluation pour les fonds sur les politiques d’investissement, a indiqué M. Hoscheid, présentant certains résultats du rapport de retour d’information publié le 18 décembre 2024. «À l’échelle mondiale, sur la base du questionnaire d’auto-évaluation – donc d’une auto-évaluation, ce qui est important – les OPC disposaient en effet de politiques et de procédures d’évaluation robustes pour garantir une évaluation adéquate des actifs dans lesquels ils investissent», a déclaré M. Hoscheid. «C’est la conclusion générale.»
«Nous avons également clairement indiqué au marché que nous attendons du conseil d’administration des fonds qu’il approuve formellement les politiques et procédures d’évaluation mises en place pour le fonds, dans le cadre de la surveillance de l’évaluation», a-t-il expliqué. Cela inclut une prise en compte appropriée du risque d’évaluation auquel l’OPC est exposé. L’objectif est de garantir que le conseil d’administration dispose d’une compréhension suffisante de ces politiques et procédures pour s’acquitter efficacement de ses responsabilités en matière de contrôle.
«Un autre point clé, directement lié à l’utilisation de modèles, est que nous avons informé le marché de notre attente: le conseil d’administration doit approuver formellement l’utilisation de modèles d’évaluation pour les investissements représentant une part importante du portefeuille de l’OPC», a-t-il ajouté. Toutefois, la CSSF ne demande pas au conseil d’administration de valider techniquement les modèles utilisés, mais plutôt d’acquérir une compréhension adéquate des méthodes d’évaluation employées. Cette compréhension doit permettre au conseil d’administration d’identifier les caractéristiques principales et les facteurs clés des modèles, afin qu’il puisse approuver en toute confiance les méthodes d’évaluation utilisées.
Un aperçu des observations faites lors des inspections
La supervision de la CSSF est basée sur des travaux hors site et sur site, a indiqué M. Hoscheid. Le travail sur place est une «pierre angulaire» de la supervision de la CSSF car il permet au régulateur de «faire des vérifications spécifiques sur différents aspects, y compris l’évaluation». La CSSF dispose d’un service spécialisé dans les inspections sur place, qui peuvent porter, par exemple, sur la gouvernance ou des aspects thématiques.
«Je ne peux évidemment pas vous donner une liste complète de toutes les observations que nous faisons», a déclaré M. Hoscheid, qui a ajouté que toutes les observations doivent être considérées dans le contexte de l’entreprise qui a fait l’objet de la visite. Il a toutefois donné un aperçu de ce qui a été observé.
En ce qui concerne les modèles d’évaluation, «nous avons constaté qu’il manquait des approbations de modèles. Nous avons, par exemple, vu des cas où les modèles d’évaluation des produits structurés dérivés étaient, en fait, soumis à une approbation, avec une description appropriée. Mais, par exemple, en ce qui concerne le capital-investissement, la dette privée et l’immobilier, il n’y avait pas directement de processus d’approbation en place, ce qui, bien sûr, n’est pas une bonne chose.
«Le deuxième aspect que nous avons également relevé est que les politiques d’évaluation n’établissaient pas, en fait, le processus sous-jacent aux changements qui seront apportés aux modèles», a ajouté M. Hoscheid. Il est important que ces politiques d’évaluation encadrent ces processus.
Mise à jour des politiques à l’horizon
La CSSF travaille sur une refonte de la circulaire 18/698, qui se concentre sur l’agrément et l’organisation des gestionnaires de fonds d’investissement, avec des dispositions spécifiques concernant la lutte contre le blanchiment et le financement du terrorisme. «Nous aurons notamment une révision du chapitre 6.6 sur la fonction d’évaluation.» En outre, la CSSF prévoit de «préciser, dans cette circulaire, les attentes concernant la manière dont les modèles ont été couverts dans les politiques et procédures d’évaluation, et notamment de faire référence, en fait, à la raison d’être de l’utilisation des modèles, à la description des modèles, mais aussi au processus sous-jacent au développement et à la validation des modèles.»
La valorisation est – pour le régulateur, mais je pense pour nous tous – une pierre angulaire du fonctionnement des fonds d’investissement.

Voilà pour le niveau «local». Au niveau international, l’Organisation internationale des commissions de valeurs (OICV) a rouvert l’année dernière les principes d’évaluation des fonds d’investissement privés publiés en 2013, a poursuivi M. Hoscheid, ainsi que les principes d’évaluation des fonds spéculatifs publiés en 2007. Cette mise à jour est entreprise en réponse à l’évolution du marché. Plus tard dans l’année, il y aura probablement une consultation sur les nouveaux principes, et un document final devrait être publié en 2026.
«Je tiens à souligner à nouveau que l’évaluation est – pour le régulateur, mais je pense pour nous tous – une pierre angulaire du fonctionnement des fonds d’investissement», a conclu M. Hoscheid. «La CSSF exige des politiques et des procédures d’évaluation solides et encourage les bonnes pratiques», a-t-il ajouté. «Il s’agit de renforcer la confiance dans l’industrie luxembourgeoise des fonds d’investissement.»
Cet article a été rédigé initialement en anglais, traduit et édité pour le site de Paperjam en français.