Contexte actuel
L’attractivité du marché obligataire renaît ces deux dernières années, en raison de la forte hausse des taux d’intérêt. Une partie des investisseurs est attirée par le rendement total offert par les obligations et porte, dès lors, moins d’attention aux valorisations. En effet, le rendement d’une obligation d’entreprise se compose du taux sans risque, auquel s’ajoute une prime pour compenser le risque de contrepartie (risque de crédit). Cette prime de risque est historiquement faible (si nous omettons les périodes où les banques centrales inondaient le marché de liquidité) et s’explique par les attentes d’un atterrissage en douceur de l’économie. Bien que la probabilité de ce scénario soit relativement élevée compte tenu de la forte baisse de l’inflation des derniers mois et du potentiel d’assouplissement des politiques monétaires, les valorisations actuelles ne semblent pas intégrer les scénarios d’un ralentissement plus marqué.
Gestion passive vs gestion active
Dans un contexte de taux attractifs, la gestion «Buy & Hold» vient concurrencer les gestions plus actives qui ont été cruciales lorsque les rendements étaient principalement en territoire négatif. Le «Buy & Hold» se base essentiellement sur le rendement au moment de la construction du portefeuille. Ce type de gestion est idéal pour les clients les plus défensifs dont l’objectif principal est de maximiser la visibilité sur le rendement sur une période définie.
En revanche, la gestion active ajuste continuellement son positionnement afin d’augmenter les attentes de rendement ou de diminuer la volatilité en saisissant les opportunités de marché. En contrepartie, cela entraîne une légère réduction de la visibilité sur les rendements futurs. Même dans un contexte de taux élevés, la gestion active reste très pertinente et peut améliorer le couple rendement-risque par rapport aux gestions plus passives/traditionnelles.
Les gestions obligataires les plus actives sont flexibles et impliquent de faire de nombreux choix absolus et relatifs. Par exemple, un gérant actif doit décider de la sensibilité à l’évolution des taux et des primes de risque, des sous-classes d’actifs composant le portefeuille, ainsi que choisir parmi tous les instruments disponibles sur le marché obligataire.
Ce troisième aspect, à savoir le choix de l’instrument, est examiné plus en profondeur dans la suite de l’article.
Dispersion et choix de l’instrument
En fonction des conditions de marché, il peut être opportun d’avoir une proportion plus ou moins importante de lignes directes, de fonds d’investissement et/ou d’ETF. Souvent décrié, le choix d’avoir une proportion plus importante de fonds/ETF dans un portefeuille obligataire peut être considéré comme un choix de gestion active.
En effet, les lignes directes semblent à première vue être le choix de prédilection pour les investisseurs, mais en réalité, dans certaines configurations de marché, il est préférable de limiter le risque idiosyncratique des émetteurs en augmentant la diversification. Pour définir ce choix, il est intéressant d’étudier la dispersion des rendements au sein de chaque sous-classe d’actifs obligataire. En effet, lorsque nous étudions le niveau des primes de risque, il est courant de regarder l’évolution de la moyenne des primes des obligations. En moyennant ces primes, on retire l’information de dispersion.
Pour analyser le niveau de dispersion actuel du marché de crédit, nous avons choisi de nous concentrer sur les obligations de bonne qualité crédit (Investment Grade) libellées en euros. Les facteurs choisis pour expliquer la dispersion des primes de risque sont: la différence de rating entre obligations (reflétant principalement la qualité des bilans), le secteur de l’émetteur de l’obligation et, enfin, la dispersion induite par le positionnement de l’obligation sur la courbe des taux. Ces trois facteurs ne sont pas exhaustifs et n’expliquent donc pas l’entièreté de la dispersion, mais constituent une bonne base pour effectuer cette analyse. D’autres facteurs tels que la taille d’émission des obligations (liquidité), le pays de risque de l’émetteur ou encore la taille de l’émetteur sont également source de dispersion.
Il est important de noter que la somme de ces dispersions n’est pas égale à la dispersion totale; par exemple, la dispersion due au positionnement sur la courbe incorpore celle due aux différences de rating. En effet, les obligations avec des maturités longues sont généralement de très bonne qualité crédit; il y a donc un recoupement entre les facteurs d’analyse. Nous partons de l’hypothèse que chaque facteur d’analyse n’est pas significativement biaisé par les autres grâce à la diversification importante de l’univers étudié.
L’évolution de la dispersion visible sur la Figure 1 (calculée en utilisant des indices Bloomberg) montre que la dispersion actuelle pour les trois facteurs se trouve à des niveaux historiquement bas, en dessous de leur moyenne historique. La dispersion des ratings étant la plus significative des trois facteurs étudiés, le choix d’une obligation dont le rating s’améliore sera un vecteur important de performance.
De manière contre-intuitive, la dispersion de courbe a chuté en mars 2020, tandis que la dispersion des deux autres facteurs a connu une hausse significative. Cela s’explique par le fait qu’en période d’aversion extrême au risque, la courbe des primes de risque tend à s’aplatir. Les obligations à court terme deviennent plus risquées en raison de l’incertitude économique immédiate. Dans le même temps, les obligations à long terme, généralement de meilleure qualité crédit, sont moins affectées et contribuent ainsi à l’aplatissement de la courbe.
Toutes choses étant égales par ailleurs, une dispersion plus importante implique davantage d’opportunités sur des tranches de rating, des secteurs, des points de courbe ou des émetteurs spécifiques. Les lignes directes sont, dans ce cas, le meilleur instrument pour profiter de ces opportunités et permettent d’augmenter les attentes de rendement. En revanche, une faible dispersion réduit l’importance du choix de l’obligation spécifique par rapport aux autres décisions de gestion et l’utilisation d’instruments diversifiés sera préconisée
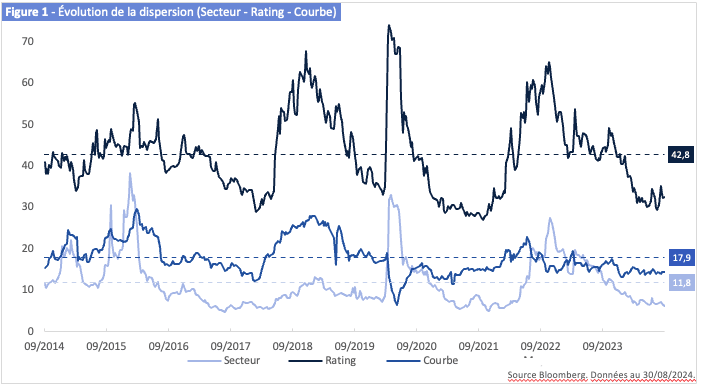
Évolution de la dispersion. (Source: Bloomberg)
Il est également intéressant d’analyser la corrélation entre la somme des dispersions des trois facteurs et l’évolution de la prime de risque moyenne d’un indice obligataire Investment Grade (Bloomberg Euro-Aggregate Corporates Index). Sans surprise, cette corrélation est très forte: la moyenne de la corrélation sur 6 mois au cours des 10 dernières années se situe autour de 0,82. Autrement dit, plus les primes de risque sont élevées, plus la dispersion est importante. Un tel moment est opportun pour en profiter avec une grande proportion de lignes directes en portefeuille. Cependant, l’inverse est souvent observé: lorsque les conditions économiques sont favorables (dispersion faible), les investisseurs ont tendance à sélectionner des lignes directes en raison de leur confiance accrue; ils privilégient généralement des instruments plus diversifiés pendant les périodes d’aversion au risque.
Le choix de l’instrument dépend également du poids de la sous-classe d’actifs dans le portefeuille et de sa nature. Plus il est faible, plus il sera aisé de trouver quelques obligations en lignes directes attrayantes pour remplir cette poche. Les sous-classes d’actifs très spécifiques, dites de niche, peuvent également être déléguées à des spécialistes.
Il est aussi possible d’étudier l’évolution de la contribution de chaque constituant d’un facteur à la dispersion. Il est théoriquement envisageable d’avoir des primes de risque faibles et une faible dispersion, mais que celle-ci soit majoritairement expliquée par une tranche de rating, un secteur spécifique ou un point de courbe. La contribution à la dispersion des ratings et des positionnements sur la courbe est relativement stable dans le temps; en revanche, au niveau sectoriel, de fortes variations entre secteurs sont observables sur la Figure 2.
Par exemple, en 2015, le secteur des matériaux expliquait 46% de la dispersion sectorielle dû au ralentissement de la croissance chinoise et de la forte baisse des prix des matières premières. Plus récemment, le secteur des obligations financières (comprenant les sociétés immobilières) a été impacté par la remontée des taux d’intérêt et ensuite par le défaut de plusieurs banques en 2023. Des opportunités relatives subsistent dans ce secteur en raison du niveau de contribution à la dispersion observé, mais le retour à la moyenne historique semble déjà bien avancé.
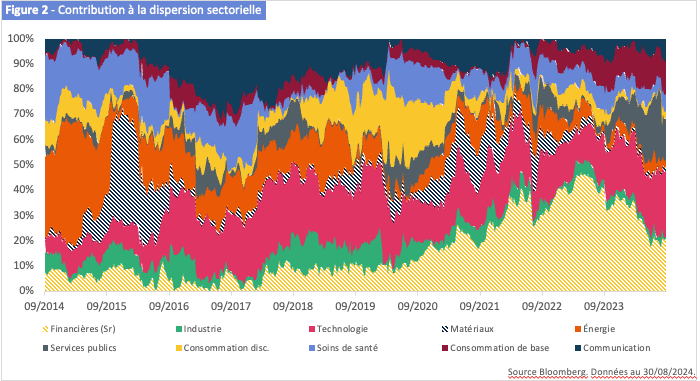
Contribution à la dispersion sectorielle. (Source: Bloomberg)
Impacts dans la construction de portefeuille
Dans un environnement caractérisé par une faible dispersion et de faibles primes de risque, il semble opportun d’augmenter la diversification des portefeuilles ainsi que la qualité moyenne de crédit. La proportion du rendement des obligations d’entreprise Investment Grade expliquée par les taux quasi sans risque se situe aujourd’hui autour de 83% (contre 43% au cours des 10 dernières années – Figure 3). Les obligations étatiques ou quasi-étatiques représentent désormais une alternative valable aux obligations d’entreprise de bonne qualité crédit, ce qui n’avait pas été le cas pendant une longue période. Ces obligations devraient donc retrouver leur place au sein des portefeuilles obligataires. Dans le cadre de la poche d’obligations plus risquées du portefeuille, l’hétérogénéité du marché obligataire permet de diversifier les risques, en particulier ceux associés aux bilans plus fragiles des obligations High Yield dans un contexte de ralentissement économique. Par exemple, cela peut se faire en se positionnant sur des risques de subordination à travers des obligations subordonnées financières ou des obligations corporates hybrides.
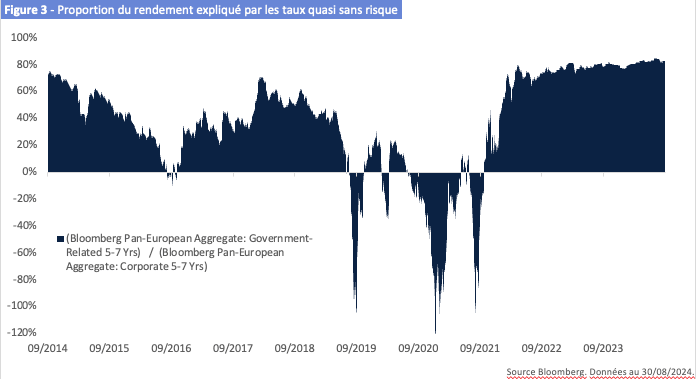
Proportion du rendement expliqué par les taux quasi sans risque. (Source: Bloomberg)
Même s’il n’y a pas de facteur déterminant pour une remontée des primes de risque et de la dispersion à court terme, nous estimons que le marché du crédit obligataire n’est pas immunisé contre la volatilité et que s’y préparer permettra de gagner en flexibilité et de saisir des opportunités futures.
La gestion optimale de portefeuilles obligataires nécessite une compréhension des dynamiques de marché et des fondamentaux économiques, ainsi qu’une expertise avérée. Une adaptation continue aux conditions de marché est essentielle pour optimiser les rendements et minimiser les risques. Cela souligne le besoin d’un savoir-faire spécialisé pour s’ajuster efficacement et saisir les opportunités, que ce soit avec des lignes directes ou des instruments diversifiés.


