Dans sa note de recherche «Global Report-Private Equity in 2026» publiée en décembre, Preqin a noté que le secteur mondial du capital-investissement a montré des signes timides de reprise tout au long de l’année 2025, malgré un ralentissement cyclique persistant. Cette dynamique a été en partie soutenue par un assouplissement anticipé de la politique monétaire, ainsi que par une réponse positive à la baisse des taux de la Réserve fédérale (Fed) en septembre.
Le passage d’un volume plus faible à une valeur d’opération plus élevée
La valeur agrégée des opérations de capital-investissement pour les trois premiers trimestres de 2025 a atteint 82% du total de 2024. Cette valeur élevée a été soutenue par une évolution structurelle vers des transactions moins nombreuses mais plus importantes, reflétant un pivot stratégique des gestionnaires de fonds établis avec des réserves de fonds propres profondes vers des transactions à forte conviction axées sur l’échelle.
Des conditions de collecte de fonds en demi-teinte
La collecte mondiale de fonds de capital-investissement est restée relativement faible, totalisant 507 milliards de dollars (voir graphique 1) au cours des trois premiers trimestres de 2025, ce qui équivaut à 73% du montant de l’année 2024. Les levées de fonds régionales ont vu l’Amérique du Nord reprendre de l’élan, avec 354 milliards de dollars, tandis que les levées de fonds axées sur l’Europe ont considérablement chuté pour atteindre 120 milliards de dollars (-37%).
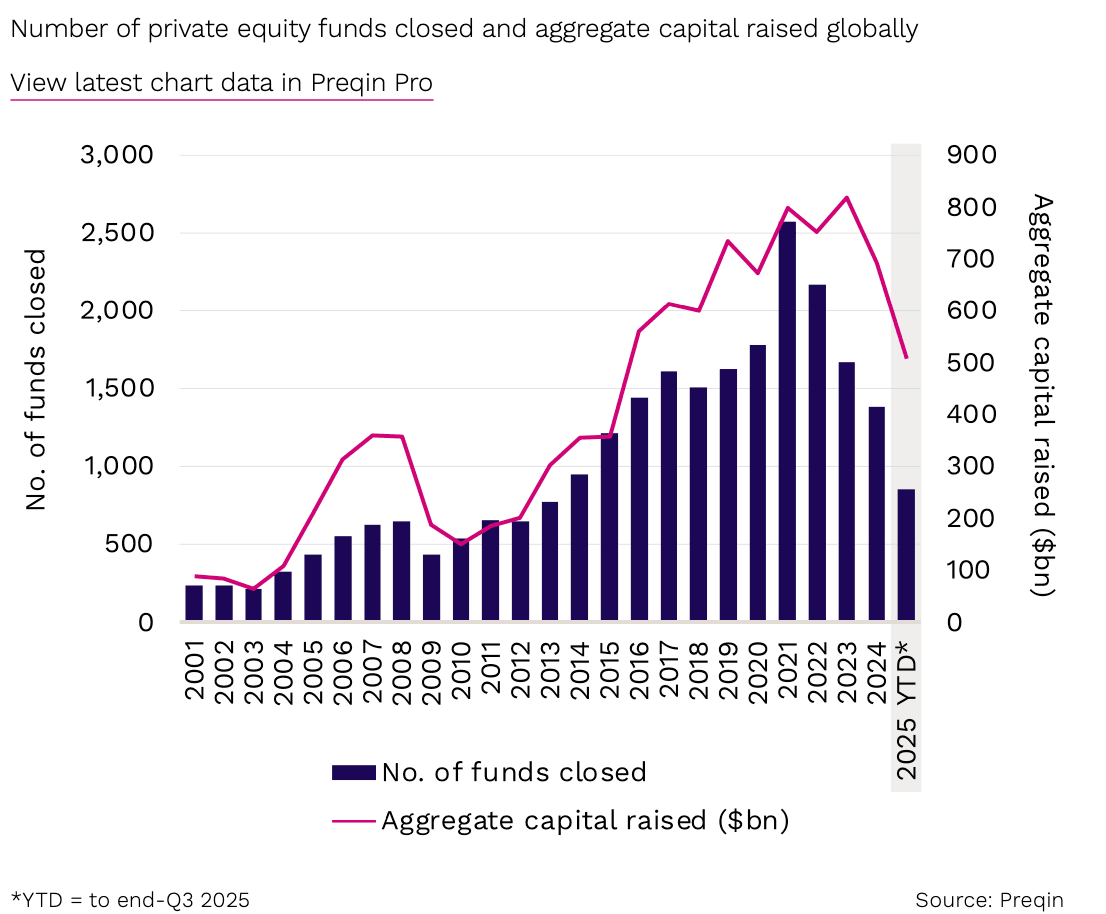
La collecte de fonds mondiale en 2025 pourrait terminer l’année à un niveau légèrement inférieur à celui de 2024. (Source: Preqin)
Il n’y a rien d’étonnant à cela étant donné nos articles sur la question (à retrouver ici, ici et ici); les fonds secondaires ont attiré une part record des levées de fonds mondiales au premier trimestre 2025, représentant 15% du total, dépassant la moyenne des cinq années précédentes de 8% (voir graphique 2). Preqin a fait valoir que l'augmentation des fonds secondaires est due à des facteurs tels que la «liquidité du capital plus faible» qui conduit les LP à rechercher des stratégies plus liquides et les partenaires généraux (GP) qui retardent certaines activités de transaction.
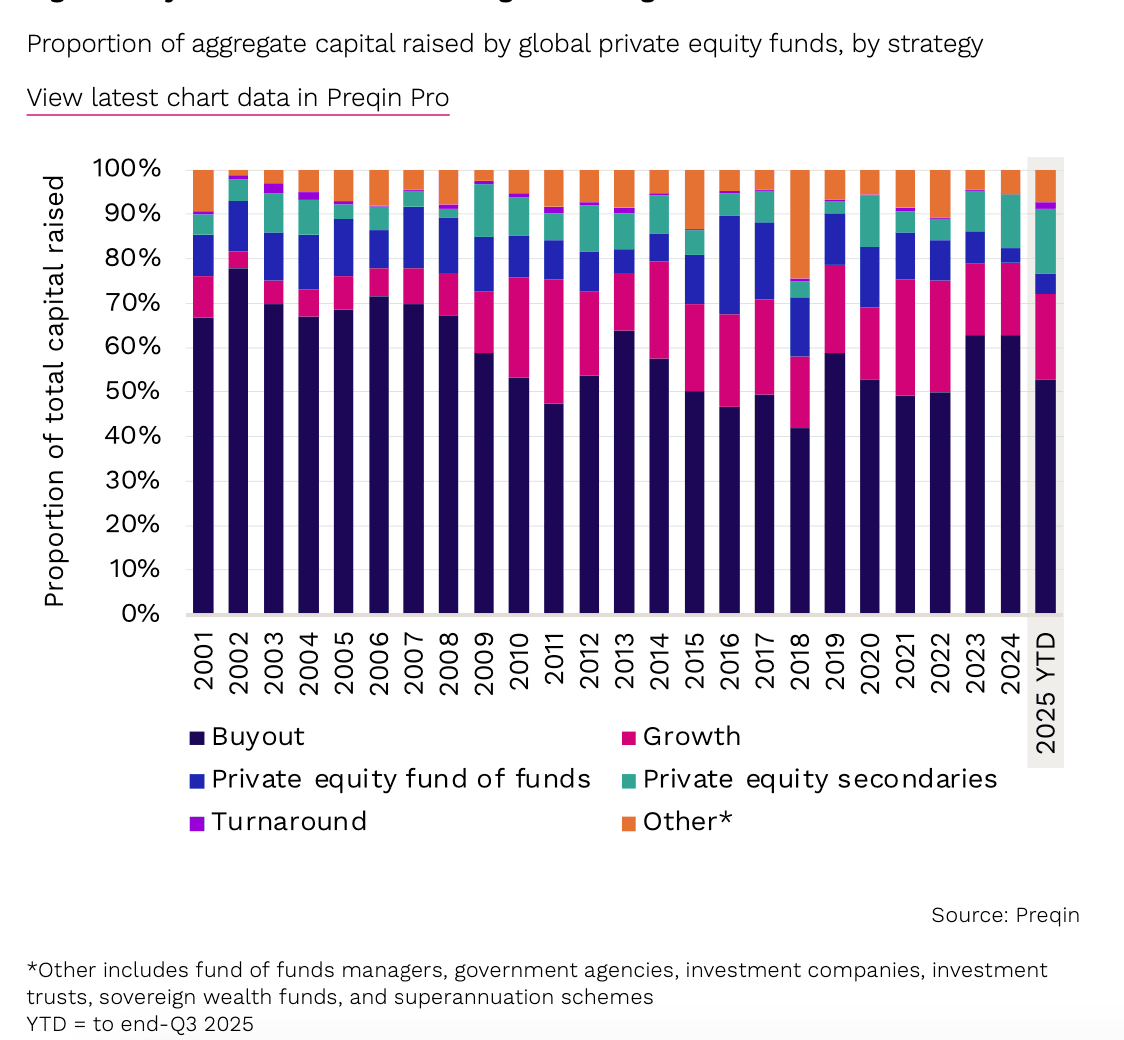
La part des rachats perd du terrain par rapport aux autres sous-secteurs en 2025. (Source: Preqin)
Cette préférence accrue pour les stratégies secondaires et de croissance a entraîné une baisse de la part des rachats dans le total des capitaux levés, qui est passée de 63% en 2024 à 53% à la fin du troisième trimestre 2025. Cette évolution est quelque peu surprenante, étant donné que nous avons précédemment noté que les rachats surperformaient par rapport aux marchés publics contrairement au capital de croissance et au capital-risque sur une longue période.
Les investisseurs privés, y compris les family offices et les gestionnaires de patrimoine, ont manifesté un intérêt croissant pour le capital-investissement, et leur part dans le total des capitaux levés devrait augmenter.
C’est plus difficile pour les GPS arrivés tardivement
Le marché reste difficile pour les nouveaux gestionnaires, qui ne représentent que 7% des fonds fermés et un niveau historiquement bas de 2,3% du total des capitaux levés pour le capital-investissement au premier trimestre 2025. Le rapport observe que les investisseurs font preuve d'un grand discernement, favorisant les GPS établis avec de solides antécédents.
Cette sélectivité est renforcée par un écart de performance croissant entre les gestionnaires les plus performants et les moins performants dans les millésimes les plus récents (2020-2022). Alors que les fonds du quartile supérieur du millésime 2022 ont amélioré leur taux de rendement interne (TRI), l'étude a révélé que les fonds les moins performants ont vu leur rendement se rapprocher de zéro (voir graphique 3). En termes de rendements des sous-secteurs, les fonds secondaires ont affiché de meilleures performances que les stratégies de rachat, de croissance et de fonds de fonds au cours des derniers millésimes.
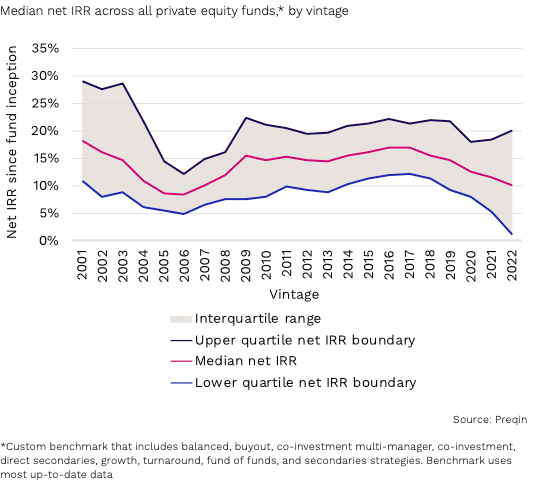
Divergence de performance croissante dans les derniers millésimes. (Source: Preqin)
Toujours peu d'activités de sortie
L'activité de sortie reste une contrainte importante, 80% des investisseurs considèrent les problèmes de sortie comme une préoccupation majeure en novembre 2025, ce qui correspond aux niveaux élevés observés lors des chocs de taux d'intérêt de 2022.
Bien que le volume des sorties ait été modéré, la valeur moyenne des sorties a augmenté pour atteindre 843 millions de dollars au T1-T3 2025, ce qui est supérieur à la moyenne des cinq années précédentes (658 millions de dollars). Les ventes commerciales ont continué à dominer les types de sorties, représentant 57% du total des sorties, tandis que la part attribuée aux introductions en bourse a encore diminué pour atteindre un niveau lamentable de 4% (voir graphique 4).
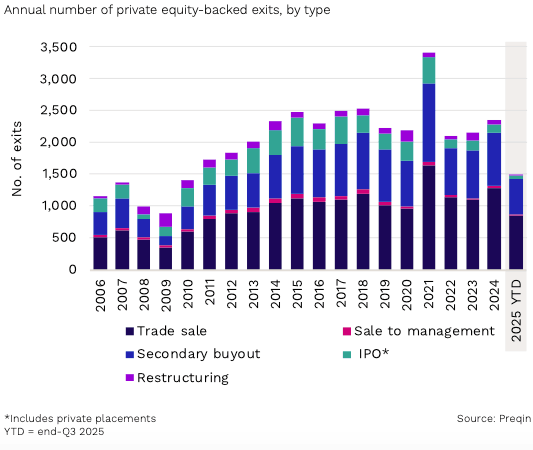
Aucun signe de reprise des introductions en bourse. (Source: Preqin)