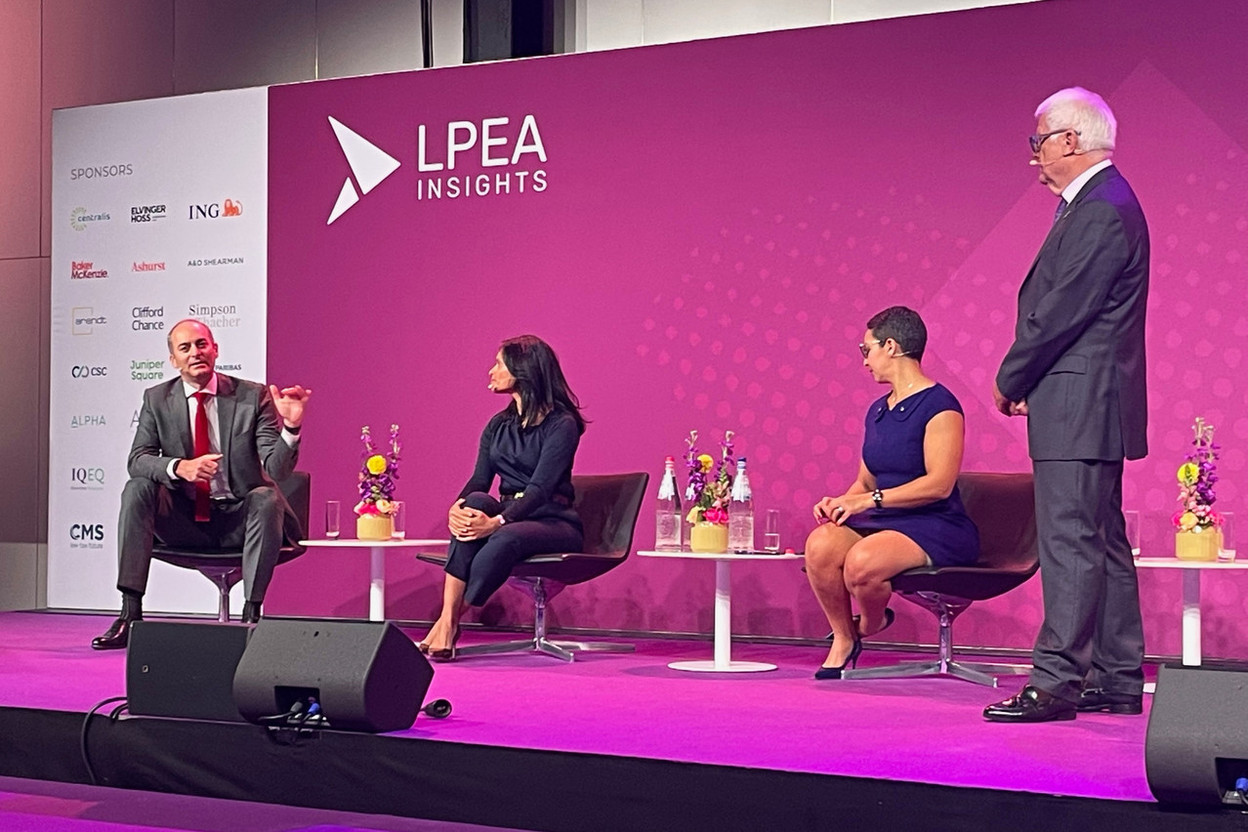
«Les marchés privés évoluent aujourd’hui dans un environnement particulièrement difficile, marqué par une forte volatilité liée aux conflits géopolitiques, à l’inflation et à la hausse des taux d’intérêt», a déclaré Martine Kerschenmeyer, directrice des Limited Partner Services chez Advent International, lors de la conférence LPEA Insights 2025, le 23 octobre.
«Les facteurs macroéconomiques qui ont soutenu l’industrie au cours de la dernière décennie – le stimulus budgétaire, l’assouplissement quantitatif et les taux d’intérêt historiquement bas – se sont largement estompés», a observé Pedro Alonso-Lamberti, senior portfolio manager chez Allianz.
Selon lui, ce changement de contexte a entraîné un ralentissement du capital-investissement, marqué par une dislocation entre les anciens fonds, qui ont investi rapidement, et les nouveaux, qui peinent à lever des capitaux. Résultat: un «arriéré sans précédent d’engagements et d’actifs invendus» qui freine le déploiement du capital.
Pour faire face à cette instabilité, M. Alonso-Lamberti a indiqué que les investisseurs recalibrent désormais leurs stratégies afin de privilégier la liquidité et la certitude, en optant souvent pour des durées plus courtes et des sorties plus rapides.
Les infrastructures et le crédit privé sont perçus comme des classes d’actifs particulièrement résilientes, car elles offrent une meilleure prévisibilité des flux de trésorerie et une volatilité moindre. Le crédit privé, en particulier, a connu une «croissance spectaculaire», tandis que, souligne-t-il, «l’infrastructure bénéficie d’un fort alignement avec les programmes gouvernementaux de numérisation et de transition énergétique».
En outre, M. Alonso-Lamberti a noté un pivot stratégique vers les investissements secondaires et les co-investissements, qui permettent de recycler le capital. Il a noté que les investisseurs se concentrent sur une souscription disciplinée et exigent que les General Partners (GP) donnent la priorité à la création de valeur opérationnelle et à l’efficacité plutôt que de s’appuyer sur l’expansion multiple et l’effet de levier, une approche courante au cours de la dernière décennie.
Bart van Dijk, directeur général et responsable pour l’Europe de l’Institutional Limited Partners Association (ILPA), a fait remarquer que les limited partners (LPs) lui ont fait part de l’importance qu’ils accordent à une approche à long terme (10 à 20 ans à l’avance), tout en ayant tendance à maintenir une forte diversification de leur portefeuille pour résister à des environnements incertains.
Investisseurs du commerce de détail: un défi pour les GP
M. Van Dijk voit dans la «démocratisation» des marchés privés un changement structurel majeur, de nature quasi sismique, qui contribue à compenser ce que Pedro Alonso-Lamberti a qualifié de «nivellement des flux institutionnels» dans les stratégies d’investissement.
Si les panélistes se félicitent de cette évolution, ils soulignent aussi les défis qu’elle pose: l’afflux de capitaux de détail pourrait générer une charge opérationnelle et une complexité accrues, exigeant une gouvernance rigoureuse, une stricte conformité réglementaire et une formation adaptée à une base d’investisseurs plus hétérogène.
Irina Barbuntoiu, portfolio manager en dette privée chez NN Group, a relevé que les investisseurs institutionnels, notamment les compagnies d’assurance, réclament dans le même temps davantage de flexibilité, grâce à des architectures ouvertes et à des solutions sur mesure répondant à des besoins spécifiques – qu’il s’agisse du respect d’exigences réglementaires (comme Solvabilité 2020) ou de l’alignement sur des mandats de développement durable.
Pedro Alonso-Lamberti a abondé dans ce sens, observant un mouvement croissant en faveur d’architectures ouvertes où les produits internes et externes sont proposés non seulement aux investisseurs particuliers, mais «de plus en plus» aux investisseurs institutionnels.
Équilibrer les GP: généralistes vs spécialistes
Pedro Alonso-Lamberti estime que la tendance actuelle va clairement vers une concentration accrue des gestionnaires, les investisseurs préférant collaborer avec un nombre plus restreint de General Partners (GP) avec lesquels ils entretiennent des relations profondes, stratégiques et de long terme. Cette dynamique est particulièrement marquée dans le secteur des infrastructures, où 15 GP concentrent à eux seuls 80% des nouveaux capitaux.
Il a également souligné l’émergence du concept d’«allocation as a service», un modèle dans lequel les sociétés conseillent leurs clients sur la gestion de portefeuille afin d’atteindre des objectifs précis, tels que «le même rendement, mais avec une volatilité réduite».
Irina Barbuntoiu et Bart van Dijk ont insisté sur le fait qu’une sélection réussie de gérants repose autant sur les critères traditionnels (hard skills) que sur les soft skills – la communication proactive, la transparence dans le partage d’informations et la capacité à instaurer un véritable esprit de partenariat. «Il s’agit avant tout d’une affaire de personnes», a rappelé M. Van Dijk.
Enfin, Mme Barbuntoiu et M. Alonso-Lamberti ont indiqué que la construction de leurs portefeuilles repose généralement sur un équilibre entre des gestionnaires généralistes mondiaux – qui apportent résilience et stabilité – et des gestionnaires spécialisés dans des activités plus traditionnelles, capables d’offrir «quelque chose d’unique», comme le financement adossé à des actifs, facilement extensible, ou un «coup de pouce à la performance» permettant de capter l’élan du marché.
Cet article a été rédigé initialement en anglais et traduit et édité en français.