Quelles sont les principales obligations d’un gestionnaire de fonds d’investissement alternatif (AIFM) en matière d’évaluation?
Elena Moisei. – «L’évaluation est la pierre angulaire de la protection des investisseurs et de l’exactitude des rapports financiers. Pour un gestionnaire de fonds d’investissement alternatif, les principales tâches consistent à établir et à maintenir des politiques et des procédures d’évaluation solides pour chaque fonds qu’il gère. Cela signifie qu’il faut veiller à ce que tous les actifs soient évalués de manière équitable et indépendante, conformément aux exigences réglementaires locales et aux règles propres au fonds.
Il est également essentiel de maintenir l’indépendance entre le processus d’évaluation et la fonction de gestion de portefeuille, et de nommer une équipe d’évaluation qualifiée, qu’elle soit interne ou externe. Le gestionnaire doit documenter et revoir régulièrement ses politiques et procédures d’évaluation, en veillant à ce que les méthodologies soient appropriées et appliquées de manière cohérente, et à ce que tout conflit d’intérêts potentiel soit géré et divulgué.
Quels sont, selon vous, certains des principaux risques liés à l’évaluation?
«Les risques liés à l’évaluation sont particulièrement prononcés dans les investissements alternatifs en raison de la nature illiquide et complexe des actifs concernés. L’un des principaux risques est l’utilisation de modèles inappropriés ou obsolètes, qui peut entraîner une mauvaise évaluation des actifs. Il existe également le risque de s’appuyer sur des données incomplètes, inexactes ou obsolètes, ce qui est particulièrement difficile pour les actifs illiquides ou privés.
Des risques de conflits d’intérêts peuvent survenir, en particulier lorsque les évaluations sont effectuées en interne, par exemple des pressions visant à influencer les évaluations pour des raisons telles que l’amélioration des performances ou l’augmentation des frais, ce qui peut compromettre l’indépendance. Le risque de liquidité est un autre sujet de préoccupation, car les actifs illiquides sont par nature plus difficiles à évaluer de manière fiable, en particulier dans des conditions de marché volatiles ou tendues.
Enfin, il y a le risque de non-conformité avec des exigences réglementaires en évolution, qui peut entraîner des sanctions ou une atteinte à la réputation à la fois du gestionnaire et du fonds. La volatilité des marchés et l’incertitude géopolitique peuvent également fausser les évaluations de la juste valeur.
Comment ces risques peuvent-ils être atténués?
«L’atténuation commence par la gouvernance. Les gestionnaires doivent mettre en place un cadre de contrôle à plusieurs niveaux qui comprend des examens indépendants, des contrôles a posteriori réguliers des modèles et une documentation complète. Les gestionnaires doivent adopter une approche rigoureuse de la validation et de l’examen des modèles, en veillant à ce que tous les modèles et méthodologies d’évaluation soient régulièrement testés et comparés aux données du marché.
L’utilisation de sources de données multiples et fiables pour vérifier les données d’entrée est importante pour améliorer la robustesse des évaluations. Le recours à des prestataires d’évaluation tiers peut renforcer l’objectivité, tandis que des audits périodiques et des tests de résistance permettent de valider les hypothèses. La transparence avec les investisseurs sur les méthodologies et les limites est également cruciale.
Quelles sont les meilleures pratiques pour garantir l’indépendance et la transparence des évaluations?
«Les meilleures pratiques pour garantir l’indépendance et la transparence des évaluations comprennent la mise en place de structures de gouvernance solides, telles que des comités d’évaluation qui rendent compte directement au conseil d’administration. Il est important que les comités d’évaluation soient habilités à remettre en question les hypothèses et à faire remonter les problèmes. Le recours à des évaluateurs externes pour les actifs complexes ou illiquides peut encore renforcer l’indépendance, à condition que leurs qualifications et leur objectivité soient soigneusement évaluées.
Il est également essentiel de rendre compte de manière transparente aux investisseurs et aux autorités de réglementation des pratiques d’évaluation et de tout changement important.

Il est important de maintenir des politiques d’évaluation transparentes et détaillées qui décrivent toutes les méthodologies, les contrôles et les procédures d’escalade, et de les communiquer clairement aux parties prenantes. Des audits internes et externes réguliers sont également essentiels pour vérifier la conformité et l’intégrité du processus d’évaluation.
La volatilité récente des marchés et les tensions commerciales mondiales ont-elles un impact sur les évaluations, et si oui, de quelle manière?
«La récente volatilité des marchés, due aux tensions commerciales mondiales et aux menaces tarifaires, a eu un impact significatif sur les évaluations. L’incertitude accrue exige que les modèles d’évaluation intègrent des fourchettes plus larges et des scénarios de crise. Les conditions du marché pouvant évoluer rapidement, des réévaluations plus fréquentes sont nécessaires, en particulier pour les actifs illiquides.
La détermination des prix devient plus difficile lorsque les volumes de transactions diminuent, ce qui accroît la dépendance à l’égard des approches fondées sur des modèles et du jugement professionnel. Dans de tels environnements, les gestionnaires de fonds alternatifs doivent être particulièrement diligents dans la documentation des hypothèses, l’application de l’analyse des scénarios et la communication avec les investisseurs sur les impacts potentiels sur la valeur nette d’inventaire (VNI).
Il est également important de reconnaître que, même dans les structures de fonds fermés, de nombreux partenaires limités (LP) gèrent des véhicules ouverts ou des plans de retraite qui autorisent les rachats. Ainsi, même si le fonds lui-même est fermé, des pressions sur les liquidités peuvent toujours survenir au niveau des commanditaires. En outre, l’utilisation croissante de l’effet de levier au niveau du fonds – souvent avec des clauses de prêt intégrées liées à des ratios prêt/valeur (LTV) minimum – introduit une sensibilité supplémentaire à l’évaluation et des conflits potentiels.
La bonne gouvernance commence par l’éducation et l’engagement.
Cette dynamique contribue à mettre l’accent sur la gouvernance en matière d’évaluation, en particulier en ce qui concerne l’indépendance. En conséquence, nous constatons une augmentation de la demande de services d’évaluation indépendants, les entreprises cherchant à renforcer leurs cadres et à répondre à l’évolution des attentes des investisseurs et des autorités de réglementation.
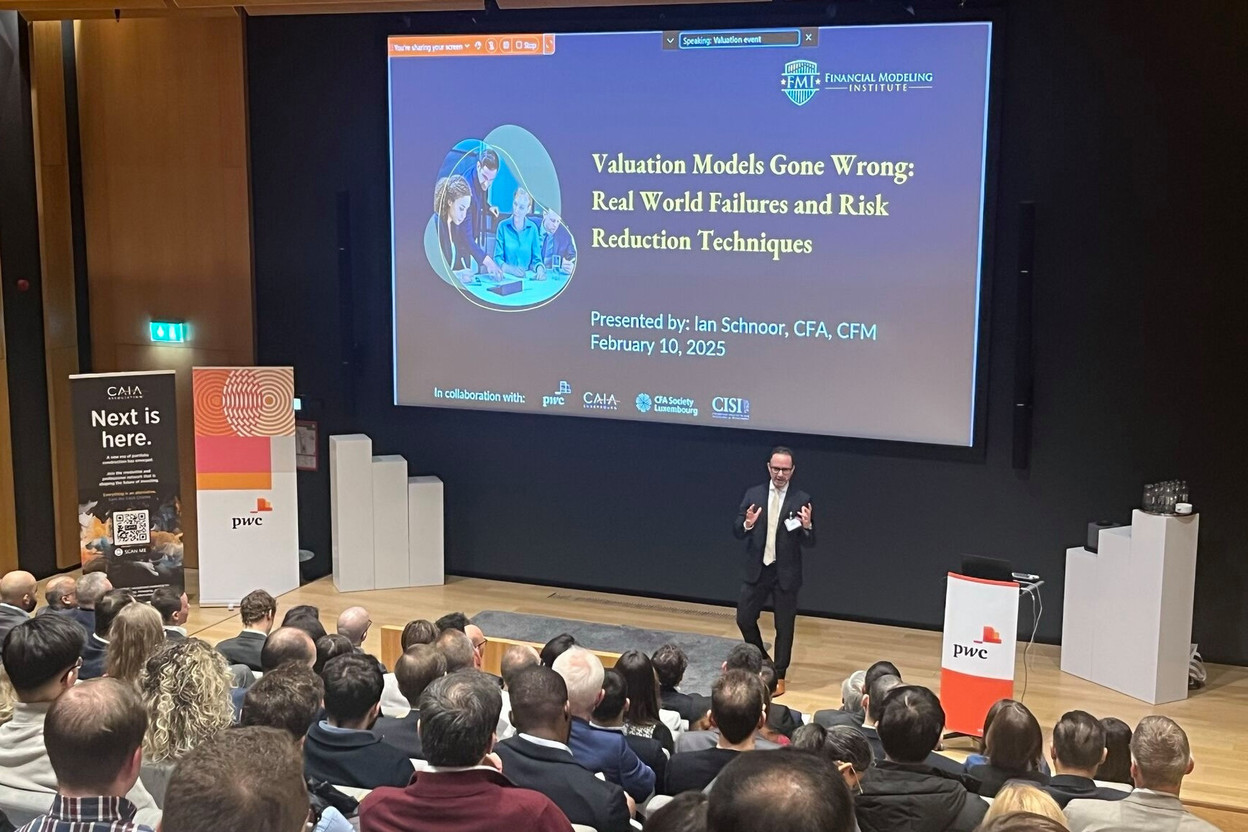
Lors d’une conférence organisée en février, la Commission de surveillance du secteur financier (CSSF) a fourni quelques aperçus sur l’évaluation du point de vue de la surveillance. L’une des conclusions est que si la CSSF n’attend pas d’un conseil d’administration qu’il valide les modèles d’évaluation mis en place, elle attend du conseil qu’il ait une compréhension adéquate des méthodes d’évaluation utilisées. La gouvernance devient donc de plus en plus importante. Comment les fonds peuvent-ils garantir une bonne gouvernance?
«Une bonne gouvernance commence par l’éducation et l’engagement. La CSSF a clairement indiqué que si les conseils d’administration ne sont pas censés valider eux-mêmes les modèles d’évaluation, ils doivent avoir une compréhension suffisante des méthodologies utilisées et de leurs implications.
Cela nécessite des formations et des mises à jour régulières pour les membres du conseil d’administration et les cadres supérieurs, ainsi que des politiques claires et des procédures d’escalade qui définissent les rôles et les responsabilités dans le cadre du processus d’évaluation. Il est également essentiel que les investisseurs et les autorités de réglementation soient informés de manière transparente des pratiques d’évaluation et de tout changement important.
La réglementation évolue, la CSSF travaillant sur une refonte de la circulaire 18/698, y compris une révision du chapitre sur la fonction d’évaluation. Quels sont les autres développements réglementaires que vous surveillez dans un avenir proche?
«La révision prochaine de la circulaire 18/698 de la CSSF est certainement à surveiller, en particulier parce qu’elle vise à clarifier les attentes concernant l’indépendance et la documentation de la fonction d’évaluation. Par ailleurs, les lignes directrices de l’Autorité européenne des marchés financiers sur l’évaluation des fonds et les propositions AIFMD II sont également importantes.
Un autre domaine important est l’intégration des facteurs ESG dans les méthodologies d’évaluation. À mesure que les réglementations en matière de développement durable évoluent, les pressions se font de plus en plus fortes pour que les risques et les opportunités ESG soient pris en compte dans les évaluations d’actifs, ce qui pourrait modifier la manière dont les modèles d’évaluation sont construits et appliqués.
En outre, j’ai prêté attention aux développements en dehors de l’UE, tels que la publication de la Financial Conduct Authority (FCA) du Royaume-Uni sur les pratiques d’évaluation du marché privé, publiée le 3 mai 2025. La FCA a mis en évidence des incohérences dans la manière dont les meilleures pratiques sont appliquées dans l’industrie des fonds au Royaume-Uni.
Elle a notamment observé que les gestionnaires d’investissement se comparent les uns aux autres et «nivellent» collectivement leur gouvernance en matière d’évaluation. La FCA a également souligné l’importance des évaluations ad hoc, ce qui pourrait indiquer une évolution vers des cadres d’évaluation plus dynamiques et réactifs afin de garantir que les portefeuilles sont évalués avec précision à tout moment.
Enfin, il est beaucoup question de technologie, d’automatisation et du potentiel de l’intelligence artificielle. Avez-vous des exemples de la manière dont la technologie et l’intelligence artificielle pourraient être utilisées dans l’évaluation? Quels sont les risques et les avantages? L’élément humain restera-t-il un aspect important de l’évaluation?
«La technologie, l’automatisation et l’intelligence artificielle jouent un rôle de plus en plus important dans le processus d’évaluation. L’automatisation peut rationaliser la collecte et le calcul des données, en réduisant les erreurs manuelles et en améliorant l’efficacité. Les analyses basées sur l’IA peuvent aider à identifier des modèles, des anomalies ou des signaux de marché qui ne seraient pas visibles avec les méthodes traditionnelles, tandis que l’exploration de données peut extraire des informations pertinentes de sources non structurées afin d’enrichir le processus d’évaluation. Ces technologies offrent des avantages considérables, notamment une rapidité et une précision accrues et la capacité de traiter des ensembles de données vastes et complexes.
Cependant, elles introduisent également de nouveaux risques, tels que l’opacité de certains algorithmes d’IA, qui peut rendre les résultats difficiles à interpréter ou à contester, et la possibilité d’une dépendance excessive à l’égard de la technologie au détriment de l’appréciation professionnelle. La sécurité et la confidentialité des données sont également des préoccupations essentielles.
La technologie soutient et améliore le processus d’évaluation, mais le jugement d’expert est irremplaçable lorsqu’il s’agit d’interpréter les résultats, de traiter les exceptions et de garantir la conformité avec les normes réglementaires et éthiques.
Malgré ces avancées, l’élément humain reste essentiel. Selon les normes internationales d’évaluation 2025, «aucun modèle (d’évaluation) sans jugement professionnel de la part de l’évaluateur, par exemple un modèle d’évaluation automatisé (AVM), ne peut produire une évaluation conforme à l’IVS». La technologie soutient et améliore le processus d’évaluation, mais le jugement d’expert est irremplaçable lorsqu’il s’agit d’interpréter les résultats, de traiter les exceptions et d’assurer la conformité avec les normes réglementaires et éthiques.
En résumé, l’évaluation dans le secteur des investissements alternatifs au Luxembourg est un processus sophistiqué et hautement réglementé qui exige une expertise technique, une gouvernance forte et un équilibre prudent entre l’innovation technologique et la supervision humaine. La responsabilité du gestionnaire est de veiller à ce que les évaluations soient équitables, indépendantes et transparentes, protégeant ainsi les investisseurs et préservant l’intégrité de la place financière luxembourgeoise.»
57%
La société de données Preqin prévoit que le marché mondial des produits alternatifs dépassera les 30 milliards de dollars d’ici 2030. Le Luxembourg, deuxième centre mondial de fonds, a accueilli 57% des fonds de capital privé européens levés en 2022.
Cet article a été rédigé pour le supplément Alternative investments de l’édition de Paperjam du mois de juillet 2025 parue le 13 juin . Le contenu du magazine est produit en exclusivité pour le magazine. Il est publié sur le site pour contribuer aux archives complètes de Paperjam. Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est membre du Paperjam Club? Vous pouvez demander un abonnement à votre nom. Dites-le-nous via [email protected]