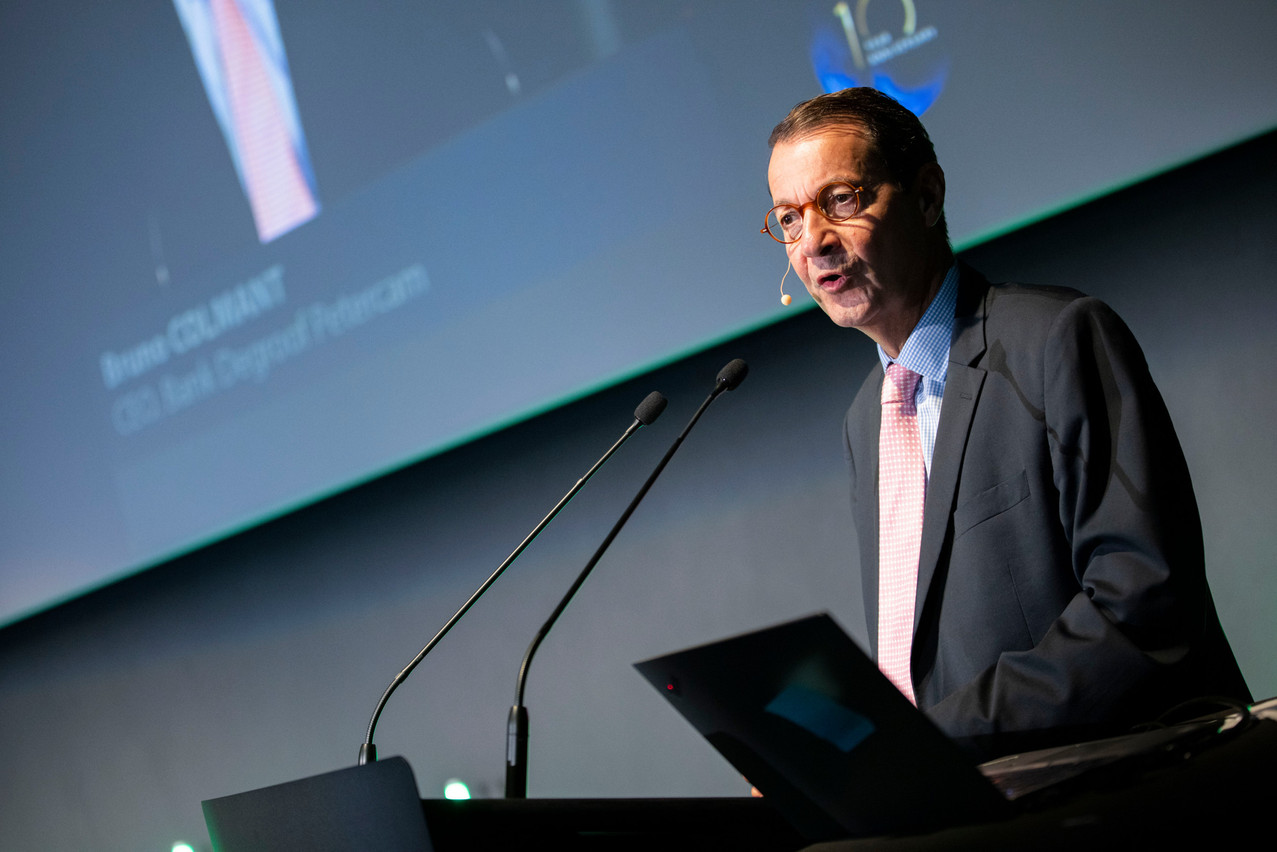
Après avoir quitté la banque Degroof Petercam où il a occupé le poste de CEO puis celui de Head of Private Banking, Bruno Colmant est revenu aux sources au sein du cabinet de Conseil Roland Berger où il a été nommé Partner en mai dernier. Poste qu’il a occupé entre septembre 2011 et octobre 2015 avant d’intégrer la Banque Degroof. Professeur d’Université, il s’est penché pour Paperjam et Delano sur les risques de la situation économique actuelle.
Longtemps, la dette était présentée comme quelque chose de mauvais, de dangereux, voire de tabou. Ce thème a ces dernières années disparu de l’actualité. Les conditions économiques actuelles peuvent-elles le remettre sur le devant de la scène?
Bruno Colmant: – «Le thème de la dette a disparu parce qu’on a vécu depuis 40 ans dans une période de désinflation structurelle et ces 10 dernières années dans une période de monétisation des dettes. Autrement dit, l’inflation ayant disparu, les taux ont baissé et en même temps, les banques sont apparues comme les nouveaux créanciers des États.
Cela a donné une illusion de ‘perpétualité’ de l’emprunt finalement.
La dette qui est logée dans le bilan des banques centrales, en tout cas la dette publique, est, je pense, une dette qui sera refinancée à l’infini. Le stock va en quelque sorte rouler sur lui-même… Le véritable problème qui va se poser concernera les nouvelles dettes qui vont être assorties d’un taux d’intérêt plus élevé.
Mais je ne suis pas pour l’instant trop inquiet, car les banques centrales gardent pour l’instant leurs taux très bas. Ce qui a comme conséquence d’avoir un taux d’intérêt réel négatif. Aujourd’hui, le taux d’intérêt réel est plus bas qu’il ne l’était il y a un an. Donc on emprunte encore après inflation à des conditions extrêmement favorables. Et ça on l’oublie souvent…
Lorsque l’on dit qu’un État a un ratio dettes sur PIB de, disons 110%, finalement on doit enlever 30% de ce montant qui est dans le bilan de la banque centrale. Donc le rapport dettes sur PIB ‘opérationnel’ devient 80%. Alors certes le refinancement se fera sur un taux d’intérêt plus élevé. Mais comme la Banque centrale gagne de l’argent avec ses opérations de dettes, le ‘dividende’ qu’elle reverse aux États compensera cela.
Certains analystes estiment que la BCE ne peut pas augmenter ses taux comme elle voudrait à cause justement du stock de dette des États. Partagez-vous cette vision?
«Oui. Mais le risque ne vient pas du stock de dettes.
La BCE est coincée entre une réalité et une illusion.
La réalité, c’est qu’une augmentation des taux d’intérêt trop importante serait dommageable pour les États. De par ses opérations de rachat de dettes, la Banque centrale européenne ne peut se permettre cela. C’est une situation incroyable qui est tout à fait à l’opposé à la fameuse indépendance des banques centrales qu’on a promu.
L’illusion, c’est de croire qu’en augmentant les taux d’intérêt, on va combattre l’inflation. C’est faux. Pour deux raisons.
D’abord, on a une inflation importée qui est une inflation de raréfaction. Et ça, la Banque centrale ne peut rien y faire. Ce n’est pas parce qu’elle monte les taux que le gaz russe va coûter moins cher.
Et deuxièmement, monter les taux ne combat l’inflation que si deux conditions sont remplies: être en plein emploi et avoir une utilisation maximum des capacités de production. C’est le cas aux États-Unis, mais pas en Europe. Augmenter les taux ne sert à rien, sauf à risquer une contraction de l’économie et à mettre les États dans l’embarras. Le risque, c’est celui de la fragmentation qu’on a connu il y a 10 ans et qui est lié au fait qu’il y a un différentiel de taux trop important entre certains pays. Mais on comprend que la BCE allait plus ou moins moduler ses refinancements d’actifs pour refinancer un peu plus l’Italie et un peu moins l’Allemagne.
Selon moi, elle va caboter entre toutes ces contraintes et fera tout ce qu’elle peut pour empêcher une remontée des taux significative.
Si la situation est sous contrôle pour les États, qu’en est-il pour les entreprises?
«La plupart des entreprises – du moins les plus lucides et visionnaires – n’ont pas réellement de problème d’endettement, car elles ont su sécuriser leur endettement à long terme à taux d’intérêt bas.
Le souci actuellement pour les entreprises, ce sont les coûts énergétiques et les coûts sociaux. Il est clair que leurs marges vont souffrir.
Et qu’en est-il de la situation des ménages?
«Leur situation est plus préoccupante.
Le choc inflationniste se traduit par une perte de pouvoir d’achat. Ce qui m’inquiète, c’est que l’on assiste à une augmentation de la demande de prêts personnels. C’est le cas en France. Cela veut dire que dans un premier temps, les gens qui sont affectés par la baisse de leur pouvoir d’achat cherchent dans l’endettement un complément de revenu. On sait que cela n’est pas une solution. Il y a là un facteur de risque.
La situation se tend également pour les prêts hypothécaires. On constate un double effet négatif pour les primopropriétaires: un prix d’achat plus important et un coût de financement plus important aussi. Ce qui est une situation injuste.
Mais pour moi, actuellement c’est le risque social qui est le plus important. La société est en train de se diviser et si on n’arrête pas ce mouvement ce sera dangereux et c’est son fondement – vivre ensemble paisiblement avec un projet commun partagé – qui sera menacé. Le pouvoir d’achat de la classe moyenne n’est pas extraordinaire et on peut s’attendre à ce que la situation empire. Il y aura au mois de septembre un second tour d’inflation dans le domaine alimentaire, c’est très clair pour moi.
Attention.»