Vous pouvez être le bénéficiaire d’une assurance-vie sans le savoir. Un proche vous a désigné, mais vous avez déménagé ou perdu le contact avec l’assureur. Au moment du versement, la compagnie peut alors ne plus parvenir à vous joindre si le bénéficiaire reste introuvable malgré les recherches engagées, le contrat est alors considéré comme en déshérence.
Fin 2025, les assureurs luxembourgeois comptaient 3.634 contrats ou affiliés en déshérence, pour 92,6 millions d’euros. Ces sommes restent provisionnées jusqu’à ce que les bénéficiaires soient retrouvés. Après six ans sans réclamation, elles sont transférées à la Caisse de consignation. Elles restent récupérables, mais quittent les statistiques des assureurs.
Si le chiffre de 92,6 millions d’euros peut paraître impressionnant, il reste en réalité très faible à l’échelle du marché luxembourgeois. Rapporté aux 262,5 milliards d’euros de provisions techniques de l’assurance-vie, il ne représente que 0,035%. Autrement dit, sur 1.000 euros provisionnés, à peine 35 centimes concernent des contrats en déshérence. «C’est très peu», souligne 
Cette faible proportion s’explique notamment par la relative jeunesse du marché: peu de contrats ont encore atteint le stade où plus personne ne se manifeste. À cela s’ajoute le profil patrimonial d’une partie de la clientèle. Lorsque plusieurs centaines de milliers d’euros sont en jeu, le contrat a peu de chances de tomber dans l’oubli. Comme le résume Yves Baustert, «le client ne va pas l’oublier, mais l’assureur ne va pas l’oublier non plus».
Au-delà de son faible poids, la déshérence semble également reculer. Entre 2024 et 2025, le nombre de contrats ou affiliés recensés est passé de 8.105 à 3.634, soit une baisse de 55%. Mais cette amélioration est surtout statistique: Yves Baustert explique que certaines situations avaient été comptabilisées à tort. Après correction, le CAA juge les données de 2025 «plutôt cohérentes» et serviront désormais de base pour mesurer l’évolution réelle du phénomène.
Retrouver avant de consigner
Les assureurs ne se contentent pas de comptabiliser ces contrats. Avant tout transfert à la Caisse de consignation, ils doivent tenter d’en retrouver les bénéficiaires. Chez Foyer Vie, 2% des prestations dues après un décès ou à l’échéance ne peuvent être versées immédiatement. «La très grande majorité» finit toutefois par être réglée, indique Laurent Petitcolas, directeur des opérations de Foyer Assurances.
Le groupe écrit aux dernières adresses connues, vérifie courriels et numéros de téléphone, puis sollicite ses agents. Si cela ne suffit pas, elle peut faire appel à un spécialiste, notamment à l’étranger.
Les démarches de base sont les mêmes quel que soit le capital. Les moyens supplémentaires dépendent ensuite du dossier et doivent rester proportionnés aux sommes en jeu. «On ne peut pas engager 2.000 euros pour retrouver le bénéficiaire de 1.000 euros», estime Yves Baustert, qui se dit satisfait des efforts constatés lors des contrôles menés par le CAA auprès des assureurs.
Consignés, pas perdus
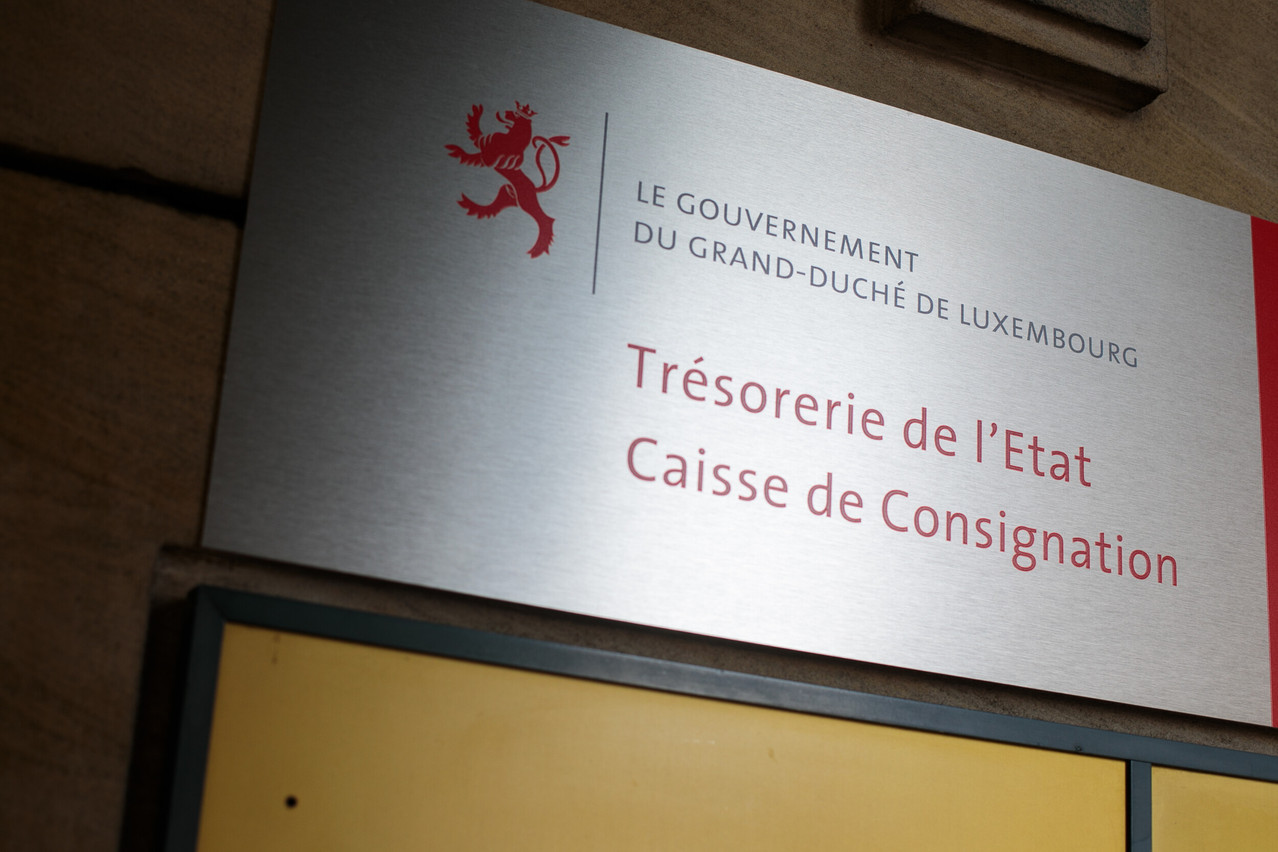
Lorsque les recherches n’aboutissent pas, l’argent change de gardien. Après six ans d’inactivité, l’assureur doit verser à la Caisse de consignation l’équivalent de la prestation non réclamée. Il est alors libéré de son obligation, mais le bénéficiaire conserve son droit sur le capital.
Les montants consignés ont atteint 208.543 euros en 2023, 3,87 millions en 2024, puis 1,52 million en 2025. Cette baisse ne signifie pourtant pas que moins de contrats ont été transférés. Au contraire, la Caisse a accepté 598 consignations en 2025, près de trois fois plus que les 202 enregistrées un an plus tôt. Si le montant total recule malgré cette hausse, c’est que les sommes transférées sont bien plus faibles: environ 19.200 euros par dossier en 2024, contre 2.540 euros en 2025.
Une fois le transfert effectué, les recherches cessent. La Caisse ne contacte pas les bénéficiaires: celui qui pense avoir droit à des fonds doit consulter le registre de la Trésorerie de l’État ou Guichet.lu, puis en demander la restitution. Il doit prouver son identité et ses droits, fournir une attestation de résidence et les coordonnées d’un compte bancaire dans l’Union européenne. La Caisse dispose de trois mois pour répondre à une demande d’information et de six mois pour statuer sur une restitution. En pratique, un dossier complet est traité «entre un jour et une ou deux semaines». Depuis 2023, cinq bénéficiaires de contrats d’assurance-vie en déshérence ont ainsi récupéré 76.313,09 euros au total.
Encore faut-il réclamer les fonds à temps: trente ans après le début de l’inactivité, à condition d’avoir été consignées au moins cinq ans, les sommes reviennent à l’État. D’où l’importance de faciliter l’identification des bénéficiaires. Laurent Petitcolas recommande de tenir ses coordonnées à jour et de rédiger une clause précise, avec le nom, la date de naissance et l’adresse des personnes désignées. Un déménagement, un mariage, un divorce ou le décès d’un bénéficiaire doivent aussi être l’occasion de la revoir.
La clause peut enfin être déposée chez un notaire, à condition que ses coordonnées figurent dans le contrat. Cette solution permet de conserver ses volontés à jour et, lorsqu’on détient plusieurs assurances-vie, de centraliser la désignation des bénéficiaires.
Cet article a été écrit pour le supplément Assurance du magazine Paperjam du mois de novembre 2026, publié le 14 octobre. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam. Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Paperjam Club? Vous pouvez souscrire un abonnement à votre nom. Merci de nous en informer via [email protected].