Les banques de détail ont beau réduire le nombre d’agences, toutes l’assurent en chœur: le réseau de vente physique demeure un élément-clé de l’organisation des services à la clientèle. «Au même titre que les services en ligne et le conseil par téléphone», insiste la Bil. «Il y a des sujets, même journaliers, qui demandent un échange en proximité physique. Il faut y répondre», renchérit BGL BNP Paribas. «Aucune fermeture de points de vente Post n’est prévue», fait savoir Post Finance.
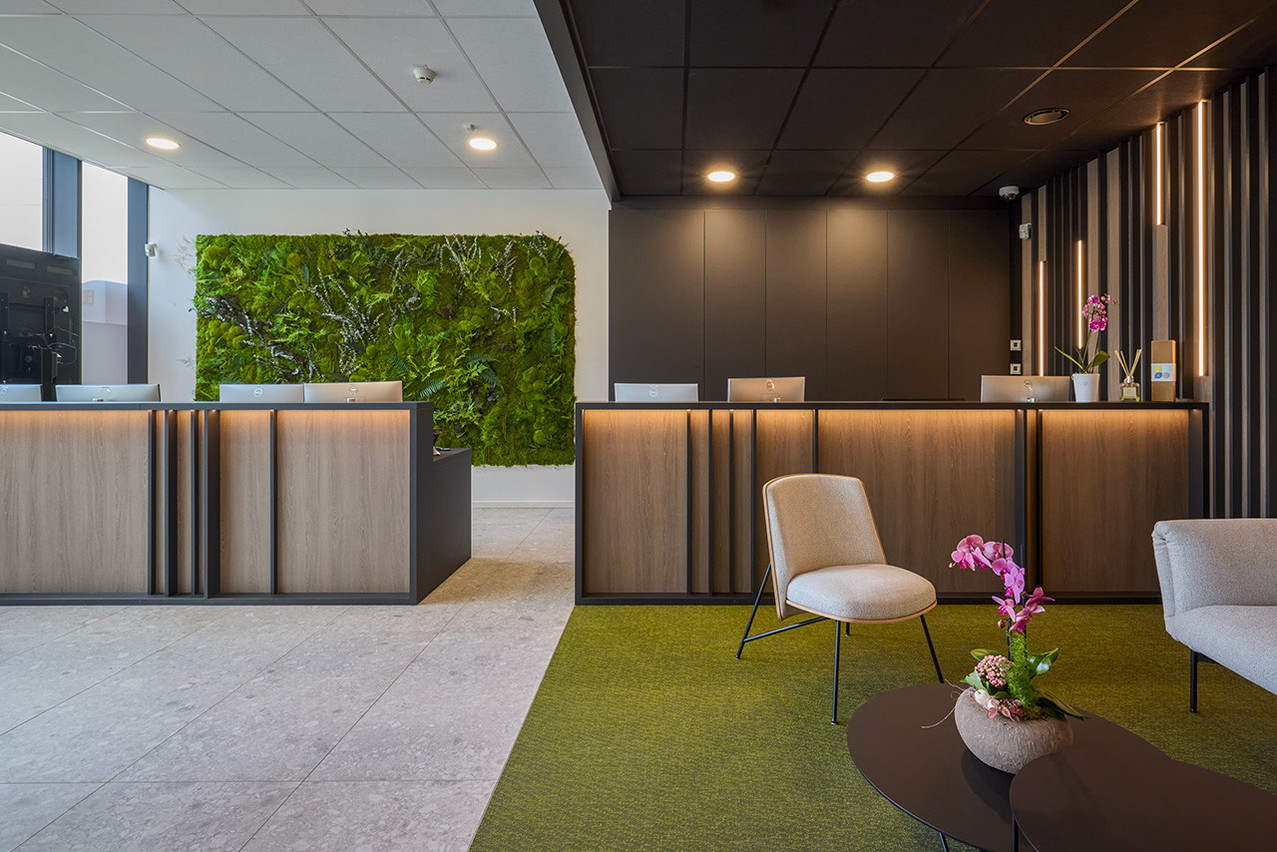
Chez Raiffeisen, le réseau d’agences physiques «reste au cœur de la stratégie commerciale» et «reste [le] principal canal de distribution». Tout en élargissant son offre numérique, la banque investit dans le développement et l’optimisation de ses points de contact dans le pays. Début mai, elle inaugurait une nouvelle agence à Belval. «Nous sommes actuellement en train de rénover nos agences à Alzingen, Bertrange et Wiltz», ajoute-t-elle.
Tandis que les transactions courantes migrent vers les plateformes en ligne, en agence, les clients recherchent des conseils personnalisés et des rendez-vous spécialisés. Raiffeisen reflète cette tendance. Outre ses «agences complètes», son réseau physique compte aussi des «agences conseil», comme le Hub of Home, un centre spécialisé dans le conseil immobilier. En plus des agences, la banque vient par ailleurs de lancer trois Business Hubs, des centres d’expertise dédiés aux entreprises.
Les agences sont avant tout une vitrine pour la banque.

«Les agences restent un pilier fondamental de notre stratégie», déclare elle aussi la Spuerkeess. «Visibles partout dans le pays, elles sont avant tout une vitrine pour la banque. Elles peuvent être un relais de croissance, à condition d’être des lieux accueillants, facilement accessibles par tous les moyens de transport et offrant un service compétent. C’est là notre vision de l’avenir du réseau d’agences physiques.»
La Banque et Caisse d’épargne de l’État envisage d’investir dans la transformation de son infrastructure, qui sera «davantage axée sur des espaces de consultation privée plutôt que sur des guichets traditionnels». Elle veut aussi investir dans les ressources humaines: «Actuellement, nos agences comptent 410 employés, mais pour atteindre un service optimal, nous avons besoin de renforcer nos équipes. Cela marque une différence par rapport à certains de nos concurrents qui, eux, réduisent plutôt leurs effectifs.»
La Spuerkeess parle ainsi de recruter plusieurs dizaines de chargés de clientèle, des professionnels qui seront en première ligne pour accueillir et conseiller les clients. L’objectif sera probablement revu à la hausse pour répondre à l’afflux de clients en provenance d’ING. «Ce n’est pas simple de trouver de bons commerciaux actuellement, mais nous espérons également pouvoir recruter parmi les employés d’ING qui cherchent de nouvelles opportunités», explique la banque.
Travailler dans une agence n’est pas donné à tout le monde.

Trouver les talents adéquats représente un défi majeur, confirme le CEO de l’Association des banques et banquiers Luxembourg (ABBL), 
Un point positif toutefois: «Le risque de braquages d’agences a drastiquement diminué car il n’y a plus de manipulation de cash dans ces lieux», souligne le patron de l’ABBL. «Cela représente un progrès significatif en termes de sécurité pour nos employés. J’ai débuté ma carrière dans une banque de détail, à la Bil, où j’ai côtoyé des collègues victimes de braquages. Ces expériences peuvent marquer les gens à des degrés divers, mais aujourd’hui, ce risque est pratiquement éliminé.»
Des agences «continueront à se créer»
L’évolution future de la couverture en agences continuera à refléter l’usage croissant des technologies numériques, selon l’ABBL. Pour Jerry Grbic, la question des agences reste pertinente: «Bien que leur fonction évolue, certaines continueront à se créer, du fait d’une démographie en hausse et de l’émergence de nouveaux quartiers. La valeur ajoutée du conseil en agence augmente pour les discussions importantes comme les investissements ou les prêts. Le numérique apporte certes une grande facilité d’usage, mais le contact humain reste essentiel, notamment pour la confiance et la connaissance du terrain.»
Et le patron des banquiers de se projeter en 2035: «Même si la manière d’exercer le métier évoluera, il y aura toujours des banques et des banquiers. Le «dernier kilomètre» en termes de service client restera essentiel. Les agences ne vont donc pas disparaître du jour au lendemain: elles s’adapteront plutôt aux nouvelles exigences des clients et de la technologie.»