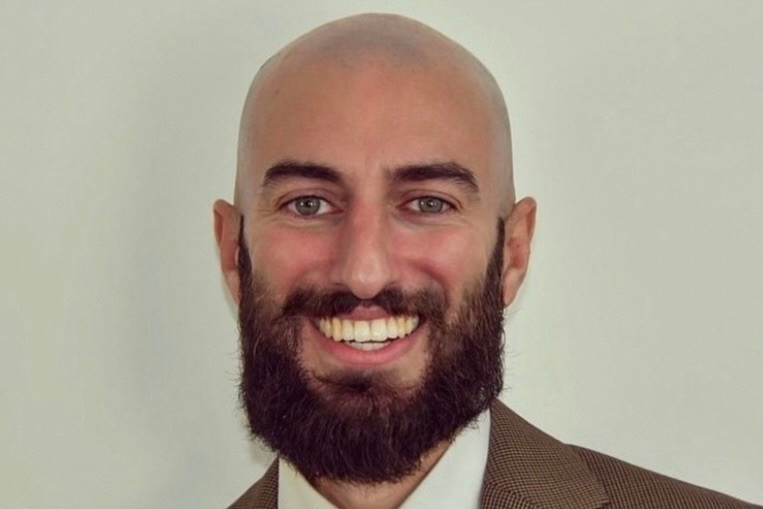
L’industrie luxembourgeoise des fonds doit remercier le Covid-19 pour la dernière mise à jour du cadre Ucits, selon Diego Ofano, responsable de la conformité chez MC Square, qui a déclaré que la révision est une conséquence directe de l’incapacité de l’industrie à faire face aux chocs du marché en 2020 et 2021. "Si nous n’avions pas connu Covid-19, nous n’aurions pas eu Ucits VI", a déclaré Ofano.
Le cadre Ucits de l’Union européenne, l’un des principaux régimes de fonds de détail de l’industrie mondiale associé à la sécurité et à la protection des investisseurs, fait l’objet d’une révision obligatoire. Baptisée Ucits VI, la directive est présentée par les experts non pas comme une révolution, mais comme une évolution tardive provoquée par les défaillances opérationnelles révélées lors des récentes crises du marché.
Comme l’a expliqué M. Ofano, la nécessité d’une mise à jour découle des limites de l’itération précédente, Ucits V, approuvée en 2016 au cours d’une période de calme relatif. Si l’OPCVM V a renforcé les fondements structurels du régime - en se concentrant sur les dépositaires, la rémunération et les sanctions -, il n’a guère abordé l'aspect pratique de la gestion des fonds.
Les leçons tirées de la liquidité
Crucialement, les règles de 2016 n'ont pas abordé les mécanismes de la pression de rachat, une omission flagrante compte tenu de la nature des fonds ouverts. Comme l'a fait remarquer le responsable de la conformité, le régime précédent a ignoré la question "parce que la liquidité est, et a toujours été, le risque principal de tout fonds ouvert".
Cette faiblesse a été brutalement exposée au début de la pandémie de Covid-19. Lorsque les investisseurs se sont précipités pour racheter leurs actions simultanément, de nombreux fonds ont manqué de liquidités. Pour faire face aux rachats, les gestionnaires ont été contraints de vendre des actifs avec de fortes décotes ou, dans les cas les plus graves, d'arrêter complètement les rachats.
Le blocage des rachats sape la promesse centrale de la marque Ucits, qui s'adresse aux investisseurs de détail s’attendant à une certaine fiabilité. Les régulateurs se sont empressés de mettre à jour les règles afin d'éviter que ces "impacts significatifs sur la réputation de la marque Ucits" ne se reproduisent.
Ucits VI vise à rendre la gestion des liquidités réelle plutôt que théorique en obligeant les sociétés de gestion à anticiper les tensions sur les liquidités au lieu d'improviser au milieu d'une crise. Les fonds devront désormais disposer d'au moins deux outils de gestion des liquidités (LMT), sélectionnés sur une liste prescrite par l'Autorité européenne des marchés financiers (AEMF).
Ces outils devront être présélectionnés, prédéfinis et soutenus par des mécanismes d'activation clairs. La directive renforce également la gouvernance en imposant une responsabilité explicite du conseil d'administration. Il ne suffit plus d'avoir une politique sur papier; le conseil d'administration doit examiner les rapports sur l'utilisation de LMT tous les trimestres. “[Ce dernier] doit s'assurer que la société de gestion fait réellement ce qu'elle dit faire", a expliqué M. Ofano.
La délégation sous surveillance
Le deuxième grand pilier de la directive concerne la surveillance de la délégation. À mesure que les modèles d'externalisation s'étendent, les régulateurs veulent clarifier ce qui constitue une surveillance efficace et empêcher les sociétés de gestion de devenir une "simple boîte aux lettres" alors que la véritable prise de décision a lieu ailleurs.
Le responsable de la conformité a souligné qu'en vertu des nouvelles règles, l'obligation de rendre des comptes reste indivisible : "La responsabilité finale incombe toujours à la société de gestion; elle ne peut jamais être déléguée.” Pour les entités luxembourgeoises, la transition pourrait être plus douce que dans d'autres juridictions. Le marché a été largement préparé par la circulaire 18/698 de la CSSF, mise en œuvre il y a sept ans, qui prévoyait déjà une surveillance stricte et un contrôle permanent des délégués.
Toutefois, la CSSF s'attend à une mise en œuvre de haute qualité. La transition offre aux entreprises l'occasion de revoir leurs politiques internes et de s'assurer qu'elles n'appliquent pas "une approche plus souple ou moins cohérente en matière de diligence raisonnable" à certains délégués.
Réduire la marge d’interprétation
Ucits VI cherche également à aplanir les incohérences qui découlent des interprétations nationales divergentes d'Ucits V. M. Ofano souligne les divergences entre les juridictions, comme le Luxembourg qui exige une diligence raisonnable sur les actifs cotés à des fins de lutte contre le blanchiment d'argent et le financement du terrorisme, alors que d'autres domiciles, comme Dublin, n'imposent pas la même norme.
En rendant les nouvelles règles plus opérationnelles et prescriptives - par exemple, en imposant le nombre exact d'outils de liquidité -, la directive vise à réduire la marge d'interprétation et à se rapprocher de l'uniformité recherchée par la Commission européenne.
En définitive, le message est clair: la résilience opérationnelle est désormais au cœur du régime. Pour les professionnels du secteur, cette mise à jour est largement considérée comme une modernisation nécessaire. "Ucits VI est une occasion d'apporter plus de discipline, plus de cohérence et plus de transparence dans notre travail quotidien", a résumé M. Ofano.