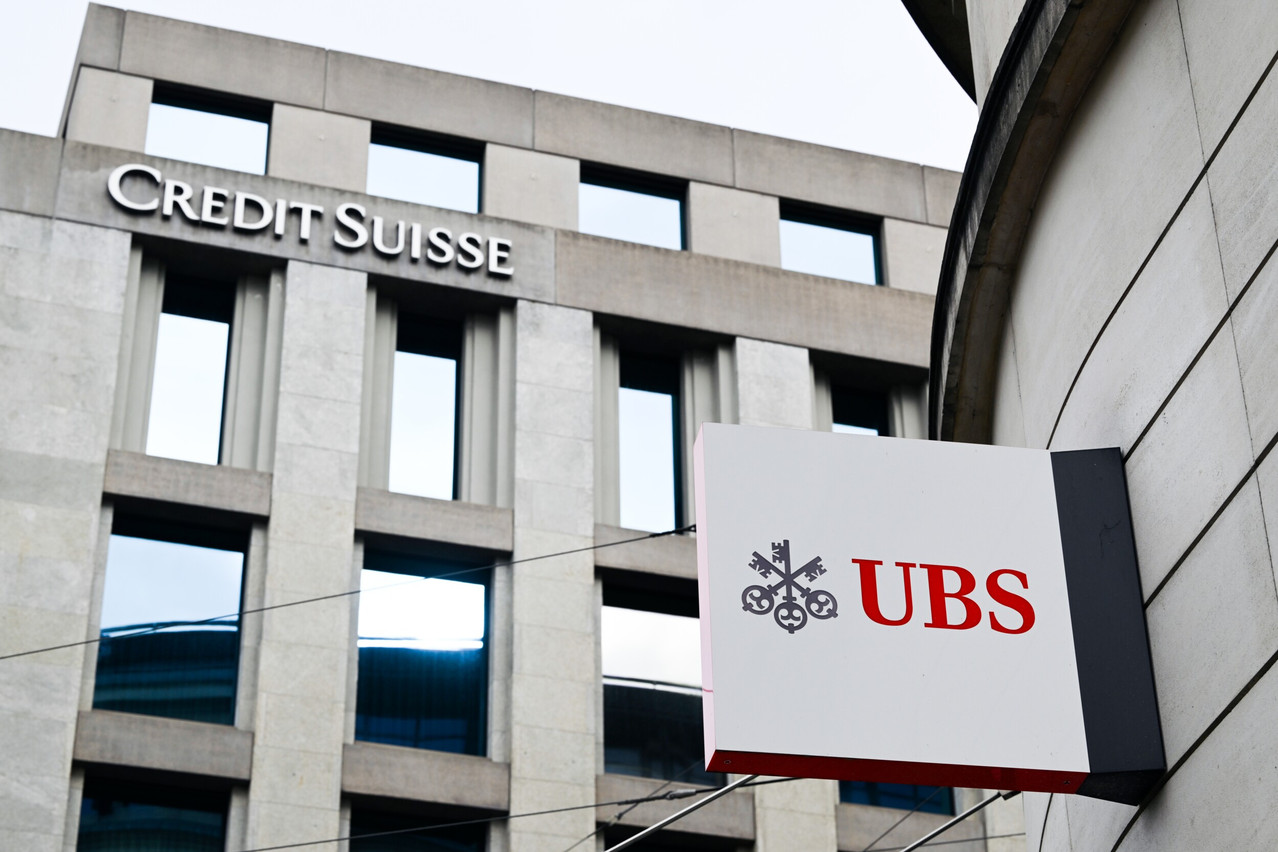
Le bras de fer se joue à Berne. UBS en calcule le coût à Zurich. Le Luxembourg l’observe depuis l’une des extrémités européennes du groupe. Depuis l’acquisition de Credit Suisse, la Confédération suisse cherche à renforcer les règles applicables aux banques considérées comme trop grandes pour faire faillite. La mesure la plus disputée concerne les participations détenues à l’étranger par la maison mère suisse d’UBS.
Le Conseil fédéral propose qu’elles soient couvertes à 100% par des fonds propres CET1, le capital de la meilleure qualité prudentielle. Cette couverture atteint actuellement environ 45%. Le gouvernement veut ainsi éviter qu’une forte dépréciation d’une filiale étrangère fragilise directement la maison mère suisse.
Le Département fédéral des finances l’illustre par un exemple hypothétique. Une perte de valeur de 10 milliards de dollars sur des participations étrangères ne serait aujourd’hui compensée que par 4,5 milliards de capital. Elle produirait donc un déficit réglementaire de 5,5 milliards. Il ne s’agit ni d’une perte subie par UBS ni d’un calcul propre à UBS Europe SE ou au Luxembourg.
De 20 à 37 milliards selon les calculs
Le gouvernement suisse estime que les principales mesures envisagées augmenteraient d’environ 20 milliards de dollars les exigences CET1 imposées au groupe. Après la prise en compte du capital déjà disponible, il situe le besoin effectif autour de 9 milliards. UBS présente une facture différente. La banque chiffre à 20 milliards de dollars la couverture intégrale des participations étrangères et à 2 milliards les autres modifications réglementaires. Elle aboutit ainsi à 22 milliards de dollars de capital supplémentaire. Le groupe ajoute à cette somme 15 milliards d’exigences déjà liées à l’acquisition de Credit Suisse. Il évalue l’effort réglementaire cumulé à 37 milliards de dollars et son coût annuel à environ 3 milliards. Ces montants constituent l’estimation d’UBS, contestée par le gouvernement suisse.
La conseillère fédérale Karin Keller-Sutter résume la position de l’exécutif dans la NZZ am Sonntag: «L’objectif prioritaire du Conseil fédéral est de protéger les contribuables et l’économie.» UBS défend, de son côté, sa capacité à rivaliser avec les grandes banques américaines et européennes. Le groupe estime que l’immobilisation supplémentaire de capital réduirait ses possibilités de croissance et rendrait son modèle moins compétitif. Le gouvernement répond que l’expansion internationale resterait possible, à condition d’être entièrement financée par des fonds propres.
Décision les 10 ou 11 août
La commission compétente du Conseil des États doit arrêter sa position les 10 ou 11 août. Cette étape ne tranchera pas définitivement la réforme, mais donnera une première indication sur le rapport de force politique autour de sa mesure centrale.
Le Luxembourg ne participe ni à cette décision ni au calcul des exigences imposées à la maison mère suisse. Son intérêt vient de la structure européenne d’UBS. L’activité bancaire locale est exercée par UBS Europe SE, Luxembourg Branch. Cette succursale dépend d’UBS Europe SE, une banque établie en Allemagne, détenue directement à 100% par UBS AG et placée sous la surveillance directe de la Banque centrale européenne.
UBS Europe SE affichait un total de bilan de 61,5 milliards d’euros à la fin de 2025. Elle constitue une participation étrangère de la maison mère suisse et entre, à ce titre, dans le périmètre général de la réforme envisagée.
Sa succursale luxembourgeoise ne constitue toutefois ni une filiale supplémentaire ni une participation détenue séparément par UBS AG. Elle appartient à la même personne morale allemande et ne dispose pas de fonds propres autonomes comparables à ceux d’une banque constituée au Luxembourg. Aucun document public consulté ne permet d’attribuer au Grand-Duché une fraction des 20 milliards avancés par le gouvernement suisse ou des 22 milliards calculés par UBS. Aucun ne fait état d’une conséquence particulière pour les activités, les salariés ou les clients de la succursale luxembourgeoise.
L’intérêt du débat pour le Luxembourg se situe ailleurs. La Suisse cherche à déterminer jusqu’où l’État d’origine d’une banque mondiale doit couvrir les risques portés par ses filiales étrangères. UBS lui oppose le coût d’une telle protection pour sa compétitivité internationale. Un exemple intéressant et rare, à suivre, des «effets papillons King Size».