La visite du ministre des Finances, 
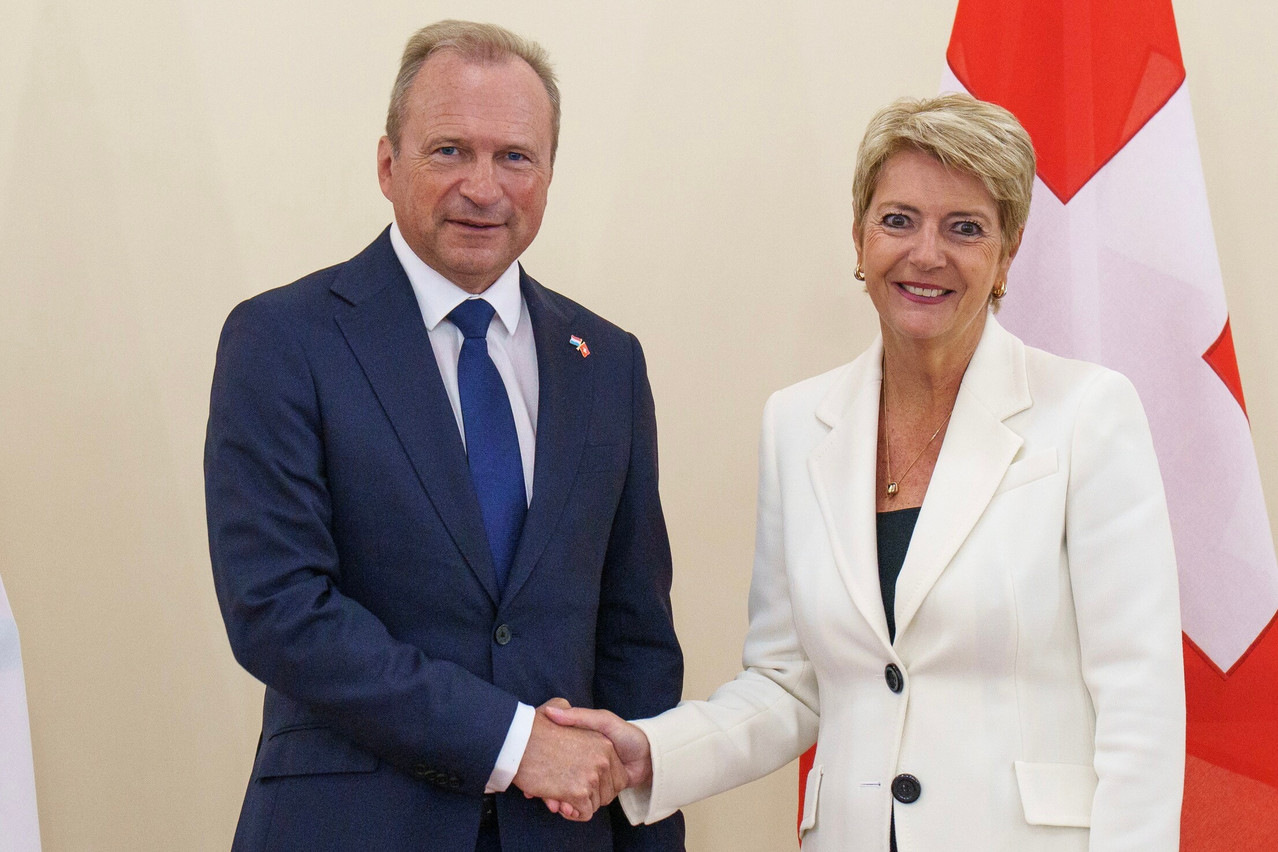
Gilles Roth s’est rendu en Suisse du 18 au 20 mai 2026, aux côtés de Luxembourg for Finance (LFF). Au programme figuraient des rencontres avec des responsables des secteurs financier et bancaire, ainsi que des entretiens avec la conseillère fédérale suisse, Karin Keller-Sutter. Le ministre des Finances a déclaré par la suite qu’il avait signé un accord avec Mme Keller-Sutter à Berne afin d’instaurer un dialogue financier structuré entre le Luxembourg et la Suisse, visant à renforcer la coopération bilatérale et les échanges sur les priorités financières et économiques communes.
Cet accord ne concerne pas spécifiquement UBS. Il s’inscrit toutefois dans un débat qui revêt une importance capitale pour les deux pays: comment les petites économies ouvertes dotées de grands centres financiers internationaux peuvent-elles préserver leur compétitivité tout en veillant à ce que les risques bancaires mondiaux ne se répercutent pas sur l’État?
Détention de fonds propres
À Genève et à Zurich, Gilles Roth a également pris la parole lors de réceptions organisées par LFF et lors de séminaires réunissant des organismes du secteur financier luxembourgeois, notamment l’Association des compagnies d’assurances (ACA), l’Association luxembourgeoise des fonds d’investissement (Alfi) et la Luxembourg Private Equity & Venture Capital Association (LPEA), établissant ainsi un lien entre le dialogue politique et les secteurs de l’assurance, des fonds et de la gestion de fortune.
Le moment choisi est significatif. La Suisse débat actuellement des moyens d’éviter qu’une nouvelle crise du type de celle du Crédit Suisse ne contraigne l’État à prendre des mesures d’urgence. UBS a estimé que les mesures de fonds propres proposées par le Conseil fédéral suisse l’obligeraient à détenir environ 22 milliards de dollars de fonds propres CET1 supplémentaires si elles étaient mises en œuvre telles que proposées. Environ 20 milliards de dollars de ce montant correspondent à la déduction intégrale des investissements de l’UBS dans ses filiales étrangères, avec environ 6 milliards de dollars requis au début de la période de mise en œuvre progressive proposée.
La banque a précisé que ce montant s’ajouterait aux fonds propres liés à l’acquisition du Crédit Suisse. Parmi eux, environ 9 milliards de dollars sont destinés à supprimer les dérogations réglementaires accordées au Crédit Suisse et environ 6 milliards de dollars sont destinés à couvrir la majoration progressive résultant d’un dénominateur plus élevé pour le ratio de levier et de la part de marché accrue de l’entité fusionnée. Au total, l’UBS a indiqué qu’elle pourrait être tenue de détenir environ 37 milliards de dollars de fonds propres CET1 supplémentaires si les propositions suisses étaient adoptées telles qu’elles sont actuellement formulées.
Le dilemme de la Suisse
Le dilemme politique à Berne est de savoir si la Suisse peut accueillir une banque d’envergure mondiale comme UBS sans exposer l’État à des risques en cas de nouvelle défaillance systémique. L’effondrement du Crédit Suisse a fait de l’UBS la principale banque internationale du pays et a placé le risque lié aux filiales étrangères au cœur du débat sur les établissements «trop gros pour faire faillite».
Le Département fédéral des finances (DFF) a présenté cette réforme comme un moyen de réduire les risques pour l’État, les contribuables et l’économie. Il a déclaré que les banques d’importance systémique devaient être mieux capitalisées et que les banques-mères suisses devaient garantir intégralement leurs participations dans des filiales étrangères au moyen de fonds propres CET1. Le Parlement devrait débattre de cette proposition législative à partir de l’été 2026.
L’affaire Crédit Suisse est au cœur de cet argument. Le DFF a déclaré que, pendant la crise, la vente de filiales étrangères à titre de mesure de stabilisation n’était pas possible, car les participations étrangères n’étaient que partiellement couvertes par des fonds propres. Il a fait valoir qu’une couverture intégrale par des fonds propres CET1 permettrait à une banque d’importance systémique de céder de telles filiales pendant une phase de stabilisation sans nuire à la capitalisation de la maison-mère.
L’Autorité fédérale de surveillance des marchés financiers (Finma), l’autorité de régulation financière suisse, a également apporté son soutien au projet de révision de la loi sur les banques présenté par le Conseil fédéral. Le 22 avril 2026, l’autorité a déclaré que la question des filiales étrangères des banques d’importance systémique qui ne sont pas entièrement couvertes par des fonds propres, connue sous le nom de «double effet de levier», était considérée au niveau international comme un risque depuis plus de 20 ans. Elle a ajouté que la suppression du double effet de levier était recommandée en Suisse pour la deuxième fois depuis 2012.
La position de la Finma rend le choix politique plus clair. Elle a déclaré que les élus devaient trouver un équilibre entre les intérêts des actionnaires des banques et les risques pour les contribuables. Elle s’est également prononcée en faveur de moyens juridiques préventifs plus efficaces, notamment un régime de responsabilité, des pouvoirs permettant d’infliger des amendes, une communication plus active sur les procédures classées sans suite et une intervention plus précoce.
UBS riposte
UBS reconnaît la nécessité de tirer les leçons de l’affaire Crédit Suisse, mais rejette l’ampleur et la conception des règles proposées.
Dans son rapport annuel, la banque a fait valoir que la déduction intégrale des filiales étrangères du capital CET1 était excessive et qu’elle n’était ni ciblée, ni proportionnée, ni conforme aux normes internationales. Elle a également indiqué que le traitement proposé pour les actifs d’impôts différés liés aux différences temporaires, aux logiciels capitalisés et aux ajustements d’évaluation prudents combinait les exigences les plus strictes de plusieurs juridictions sans tenir suffisamment compte de l’impact global.
UBS a estimé que l’augmentation de 22 milliards de dollars du capital CET1 d’UBS AG porterait le ratio de fonds propres CET1 à environ 18,5%, par rapport à son ratio cible d’environ 14%. Elle a ajouté que les mesures proposées concernant les actifs d’impôts différés sur les différences temporelles, les logiciels capitalisés et les ajustements de valorisation prudents élimineraient environ 11 milliards de dollars de fonds propres CET1 nets chez UBS Group AG, ramenant le ratio CET1 estimé du groupe de 18,5% à 16,5%.
La banque a également indiqué que son estimation actuelle de 22 milliards de dollars était inférieure d’environ 2 milliards de dollars à celle de 24 milliards de dollars publiée le 6 juin 2025, qui reposait sur son bilan du premier trimestre 2025, et inférieure de 4 milliards de dollars à l’estimation de 26 milliards de dollars fondée sur le ratio de fonds propres cible de 12,5% d’UBS AG. Elle a attribué cette réduction en partie à l’accélération du rapatriement de capitaux provenant des filiales d’UBS AG, à la liquidation rapide des activités non stratégiques et héritées, aux progrès de l’intégration et à l’amélioration des prévisions de rentabilité aux États-Unis.
UBS a déclaré que la Suisse disposait déjà de l’un des régimes de fonds propres réglementaires les plus stricts, comprenant notamment d’importantes majorations de fonds propres progressives et une mise en œuvre anticipée et prudente des règles définitives de Bâle III. Elle a averti que les propositions du Conseil fédéral contrasteraient fortement avec l’évolution de la situation en Europe et aux États-Unis, où des régimes moins restrictifs ont été proposés ou sont attendus.
Lutte de pouvoir
Ces propositions ne constituent pas encore la loi définitive, mais le processus parlementaire prévu à partir de l’été 2026 signifie que la structure du capital de l’UBS passe désormais du débat réglementaire à la négociation politique.
Le gouvernement suisse fait état d’un déficit effectif inférieur à l’estimation officielle d’UBS. Sur la base des données de fin 2025, le DFF a indiqué que la couverture intégrale des participations étrangères par des fonds propres CET1, combinée à des mesures réglementaires, augmenterait l’exigence de fonds propres CET1 pour la maison-mère d’UBS d’environ 20 milliards de dollars, les mesures réglementaires y contribuant à hauteur d’environ 2 milliards de dollars. Il a également indiqué qu’UBS devrait accumuler environ 9 milliards de dollars de fonds propres CET1 pour satisfaire aux exigences proposées, car tant le groupe UBS que la banque-mère dépassaient déjà les exigences de fonds propres applicables à la fin de 2025.
Le DFF a également rejeté l’argument selon lequel ces mesures porteraient nécessairement atteinte à la compétitivité. Il a fait valoir qu’une meilleure résilience financière peut constituer un avantage concurrentiel pour conserver la confiance des clients et que, sur une base pro forma à la fin de 2025, le ratio CET1 du groupe UBS, après mise en œuvre de l’ensemble des mesures législatives et réglementaires, s’élèverait à 15,5%, ce qui le situerait dans la fourchette de ses homologues internationaux.
Ce différend s’inscrit donc dans le cadre d’une lutte de pouvoir entre la banque et l’État. La Suisse souhaite s’assurer qu’UBS ne puisse plus jamais mettre le pays dans une situation d’urgence. La banque fait valoir que des réglementations nationales trop strictes nuiraient à sa compétitivité mondiale et affaibliraient sa capacité à rivaliser avec ses concurrents américains et européens.
Un représentant d’UBS Europe a refusé de faire d’autres commentaires, ajoutant que «conformément à notre politique générale, nous ne faisons aucune déclaration supplémentaire au-delà des informations déjà publiées dans notre rapport financier annuel».
Le Luxembourg, un site stratégique
La situation du Luxembourg diffère de celle de la Suisse. Le pays ne dispose pas d’un acteur national de premier plan comparable à UBS, et ses plus grandes banques s’inscrivent dans le cadre de l’architecture de surveillance et de résolution de l’UE. Le Grand-Duché est toutefois confronté à un problème politique connexe: son centre financier repose sur des groupes transfrontaliers, des banques-mères étrangères et des secteurs d’activité dont les décisions stratégiques sont souvent prises ailleurs.
Les chiffres d’UBS Europe SE pour le Luxembourg montrent pourquoi ce débat revêt une importance particulière au niveau local. En ce qui concerne spécifiquement le Grand-Duché, UBS Europe SE a déclaré un effectif de 586 employés au 31 décembre 2025, contre 641 à la fin de l’année 2024. En équivalent temps plein, le chiffre pour le Luxembourg s’élevait à 567 ETP en 2025.
En 2025, le Luxembourg a généré 324,6 millions d’euros de chiffre d’affaires pour UBS Europe SE, se classant en deuxième position derrière l’Allemagne (564,7 millions d’euros) et devant l’Italie (222,1 millions d’euros) et la France (211,9 millions d’euros). Le chiffre d’affaires total d’UBS Europe SE s’élevait à 1,43 milliard d’euros.
Au Luxembourg, le résultat avant impôts s’est élevé à 51,1 millions d’euros, avec 13,7 millions d’euros d’impôts et un résultat après impôts de 37,4 millions d’euros. Le résultat après impôts total d’UBS Europe SE s’est élevé à 101,3 millions d’euros.
Ces chiffres font du Luxembourg un site stratégique au sein d’UBS Europe SE. Ils soulèvent également des questions d’ordre pratique. Si les règles suisses en matière de fonds propres rendent les filiales étrangères plus coûteuses au niveau du groupe, cela pourrait finir par avoir des répercussions sur l’allocation des capitaux, les priorités commerciales, les effectifs ou l’équilibre entre la gestion de fortune et la gestion d’actifs entre les différents sites européens.
Les autorités suisses ont indiqué qu’UBS pouvait poursuivre son expansion à l’étranger. Le DFF a toutefois précisé que la croissance future des filiales étrangères, ou l’acquisition de nouvelles filiales à l’étranger, devraient être financées intégralement par des fonds propres, et non plus en partie par l’endettement, afin de ne pas compromettre la solidité financière de la maison-mère suisse.
Enjeux communs
Le DFF a également indiqué que d’autres options avaient été examinées puis écartées, notamment des restrictions sur les activités de banque d’investissement, des exigences de fonds propres distinctes pour la gestion de fortune et la banque d’investissement, une augmentation de la participation étrangère à 80% au lieu de 100%, le recours à des obligations AT1 ou à des obligations de renflouement interne, ainsi que la scission des activités américaines de la maison-mère suisse. Il a précisé que la scission des activités américaines avait été jugée comme une atteinte disproportionnée à la liberté économique.
Les autorités suisses reconnaissent également qu’un soutien d’urgence de l’État ne peut être catégoriquement exclu dans toutes les situations de crise. Le DFF a déclaré que l’objectif du régime «too big to fail» est d’éviter les aides d’État, tout en laissant ouverte la possibilité de recourir à des mesures d’urgence dans des situations de crise spécifiques, dans l’intérêt national.
Pour le Luxembourg, il ne s’agit pas de conclure qu’il est confronté au même problème que la Suisse. Le Grand-Duché fait partie de l’union bancaire de l’UE, ses principales institutions étant supervisées par la Banque centrale européenne (BCE) et régies par les règles de résolution de l’UE. Mais le débat autour d’UBS reste d’actualité pour un pays dont la place financière repose sur des groupes transfrontaliers, une présence locale tangible et la confiance internationale.
Le dialogue financier structuré entre M. Roth et Mme Keller-Sutter offre au Luxembourg et à la Suisse un cadre pour discuter de ces enjeux communs, notamment la compétitivité, la stabilité, les activités bancaires transfrontalières et la gouvernance des groupes financiers mondiaux issus de petites juridictions.
Test politique
L’affaire UBS montre que la stratégie d’une place financière ne peut se limiter à attirer des actifs, des emplois et des recettes. Elle doit également s’interroger sur la répartition des pertes en cas de crise, sur qui contrôle les capitaux lorsque surviennent des tensions, et sur la question de savoir si les passifs privés pourraient devenir des passifs publics.
Cette question se pose désormais aussi au Luxembourg. La Suisse et le Grand-Duché disposent de places financières complémentaires, mais toutes deux dépendent de leur crédibilité et de leur stabilité. UBS a transformé cette préoccupation commune en un véritable test politique: lorsqu’une banque devient trop grande pour faire faillite pour le pays qui l’accueille, la question n’est plus seulement de savoir de combien de capitaux elle dispose, mais si l’État a encore le pouvoir d’en fixer les conditions.