La prochaine étape de croissance pour le secteur des actifs privés sera centrée sur «la fiscalité, la technologie et les transactions», a déclaré sans équivoque 
Fiscalité: préserver son avantage concurrentiel
Claus Mansfeldt a fait valoir qu’il est indéniable que la commodité fiscale est un facteur clé de la gestion des fonds d’investissement, en général, à l’extérieur du Luxembourg. La plupart des fonds sont structurés de manière à ce que leurs revenus et leurs gains soient essentiellement exonérés d’impôt à la source, ce qui signifie qu’il n’y a pas de retenue à la source. Cela permet de verser des revenus aux investisseurs d’une manière propre et sans contrainte, laissant aux investisseurs le soin de respecter les lois de leur domicile.
Cette configuration élimine les inconvénients et les désavantages potentiels liés au recouvrement des retenues à la source, qui peuvent prendre du temps et avoir une incidence négative sur les revenus déclarés. Pour conserver cet avantage concurrentiel, il pense que «le Luxembourg doit rester à l’extrémité la plus compétitive du spectre autorisé», tout en respectant les garde-fous fixés par l’Union européenne, l’OCDE et d’autres accords. «Il est essentiel de ne pas créer d’incertitude autour de cette base.»
Un deuxième élément critique de la fiscalité concerne l’environnement fiscal pour les cadres. «Les performances doivent profiter aux investisseurs, mais en termes d’alignement, elles doivent également profiter aux cadres s’ils obtiennent de bons résultats.»
Claus Mansfeldt «applaudit» les initiatives législatives en cours visant à clarifier la définition du carried interest à des fins fiscales, car deux questions clés sont abordées:
1. Investissement en carried interest: Cela s’applique lorsqu’un cadre investit et peut directement lier cet investissement à la perception d’un carried interest du même fonds, démontrant ainsi qu’il prend un «risque réel». Il s’agit de bénéficier du régime des plus-values si les actifs sont détenus pendant plus de six mois, et les mesures prises par le gouvernement rendent cette possibilité plus claire.
2. General carried interest: Il est attribué sans lien direct avec l’investissement du personnel (souvent dans le cadre de plans de rétention des employés à long terme). Ils seront imposés non pas comme des gains en capital, mais à un taux forfaitaire unique équivalant à environ un quart du taux marginal d’imposition (environ 12%). «Il est important de noter que cette mesure est proposée comme un régime permanent, et non temporaire. M. Mansfeldt est favorable à la loi proposée par le gouvernement sur le carried interest. Il considère que cette clarification et cette certitude fiscale sont «exceptionnellement puissantes», étant donné que certains pays voisins, à l’intérieur ou à l’extérieur de l’UE, créent une incertitude fiscale.
L’objectif stratégique n’est pas seulement de domicilier les fonds, mais aussi de «domicilier les professionnels», en soutenant les capitaux permanents et la migration de professionnels qualifiés vers le Luxembourg. «Il est difficile de concurrencer Dubaï, où les impôts sont nuls, mais au moins nous avons quatre saisons», a déclaré Claus Mansfeldt en riant.
Technologie: l’automatisation réduit les coûts et augmente la précision
Pour rester compétitif et conserver son avantage, le secteur des fonds doit se concentrer sur la technologie et l’automatisation, en particulier lorsque les tâches sont répétitives et prévisibles, même si le reporting des fonds de capital-investissement reste plus personnalisé que celui des titres cotés. «Le gouvernement, les professionnels et l’industrie devraient s’accommoder, dans une certaine mesure, de la consolidation des opérations de fonds», a déclaré M. Mansfeldt, qui souligne les coûts élevés de la main-d’œuvre au Luxembourg, qui pourraient inciter les sociétés à externaliser l’administration des fonds dans des juridictions à faible coût.
Claus Mansfeldt a fait valoir que l’automatisation est essentielle parce que le Luxembourg ne peut pas gagner contre des juridictions à faible coût comme l’Inde ou l’Afrique du Sud en s’appuyant sur le travail manuel. «Les sociétés d’administration de fonds jonglent actuellement avec l’externalisation et la technologie.»
L’automatisation, selon lui, offre un double avantage: une réduction des coûts et une plus grande précision. Il reste difficile d’atteindre la perfection (100% de fiabilité), ce qui oblige les entreprises à engager de grandes équipes de contrôle pour corriger les erreurs humaines. L’automatisation permet également de traiter des volumes plus importants.
Au niveau politique, M. Mansfeldt estime que le gouvernement pourrait promouvoir la création de systèmes centralisés pour la lutte contre le blanchiment d’argent (AML) et la connaissance du client (KYC), par exemple, par le biais d’un registre unique des bénéficiaires effectifs ultimes (UBO). Un «système de rêve», car il permettrait aux investisseurs de ne mettre à jour leurs données qu’une seule fois pour l’ensemble de leurs souscriptions. Les nouvelles technologies blockchain peuvent aider, mais la technologie actuelle pourrait bien faire le travail «si elle était utilisée de manière plus efficace».
Il est difficile de rivaliser avec le zéro taxe (Dubaï), quel qu’il soit, mais au moins nous avons quatre saisons.

Même si des défis existent, comme les questions de responsabilité et la tendance innée des grands opérateurs historiques à maintenir leurs propres bureaucraties de conformité, le fait d’être le premier pays européen à disposer d’un système KYC/AML centralisé constituerait un avantage majeur. «Vous pouvez toujours conserver vos processus de conformité, mais certains éléments de base peuvent être tirés d’un endroit centralisé», a-t-il déclaré.
Transactions: attirer les LP, faire venir les GP
«Il s’agit de positionner le Luxembourg comme une véritable place de marché, et pas seulement comme une juridiction de domiciliation ou d’administration. Il ne s’agit pas de transiger des actifs luxembourgeois, mais des actifs internationaux», a déclaré M. Mansfeldt. Les affaires alternatives restent fondamentalement des affaires de personnes et des affaires de relations.
Luxembourg n’est pas toujours le lieu où les propriétaires d’entreprises et les acheteurs potentiels de capital-investissement se rencontrent et décident – ces échanges ont généralement lieu à Paris, Munich ou Londres. Il est donc essentiel de multiplier les événements et conférences locaux. L’objectif: attirer davantage de grands investisseurs (LP), ce qui incitera les promoteurs de fonds (GP) à venir, voire à installer leurs équipes de relations avec les investisseurs sur place.
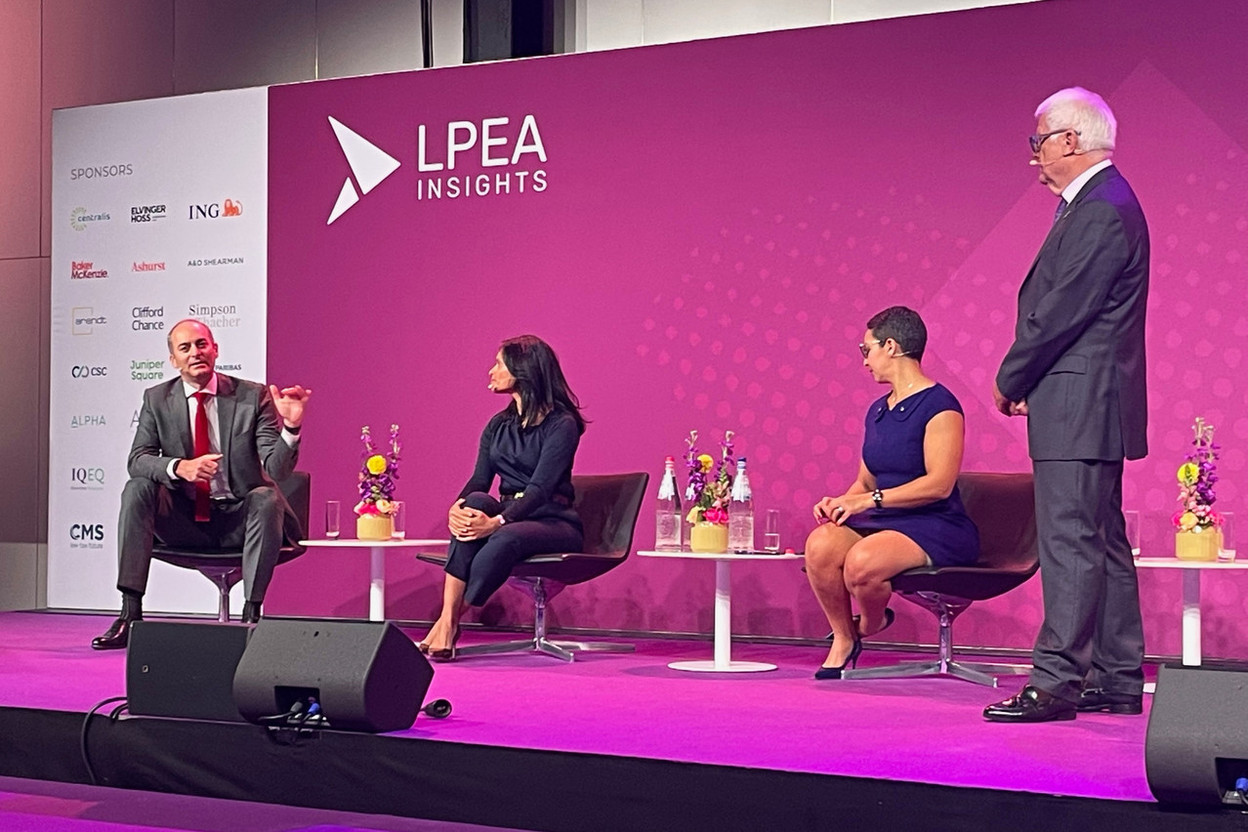
«La conférence LPEA d’octobre 2025 a rassemblé près de 200 LP (dont des family offices et des institutions). C’est le genre d’initiative qui encourage les promoteurs à venir s’établir ici», a-t-il déclaré à titre d’exemple.
En outre, comme de nombreux actifs sont domiciliés au Luxembourg, les transactions ont «juridiquement parlant» lieu localement, mais «les décisions ne sont pas typiquement prises ici». Le Luxembourg devrait tirer parti de cette réalité technique. En outre, faciliter les transferts secondaires grâce à la technologie placerait le pays à l’avant-garde d’un marché en pleine expansion, englobant à la fois les transactions institutionnelles et, potentiellement, la participation des investisseurs particuliers.
Cet article a été écrit pour le magazine Paperjam du mois de décembre 2025, publié le 19 novembre. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam. Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Club Paperjam? Vous pouvez demander un abonnement à votre nom. Faites-le nous savoir via [email protected]