Depuis le début du siècle, une accélération significative des allocations aux marchés privés est passée d’une stratégie de niche employée par certains fonds de pension et fonds de dotation à une stratégie qui occupe un nombre toujours plus grand de types d’investisseurs, y compris les family offices et les patrimoines privés. Cette poussée soutenue soulève une question fondamentale: les marchés privés valent-ils la peine d’être investis? Une étude récente rédigée par Nathan Schwartz, analyste principal en recherche quantitative, et publiée par Pitchbook le 5 novembre 2025, tente de répondre à cette question qui fait l’objet d’un vif débat.
Les performances des marchés publics et privés sont difficiles à comparer
Nathan Schwartz a expliqué que l’évaluation des résultats d’un portefeuille et la comparaison directe des performances des marchés publics et privés sont intrinsèquement complexes. Les différences structurelles, telles que la fréquence d’évaluation, la transparence, la liquidité, l’exposition au risque et les différentes mesures de performance utilisées (rendements pondérés en fonction du temps et rendements pondérés en fonction de l’argent), rendent difficile une évaluation directe, côte à côte.
Alors que des outils tels que les PitchBook Private Capital Indexes et l’équivalent du marché public (PME) existent pour combler cette lacune, Nathan Schwartz a souligné qu’ils présentent tous deux d’importantes limites et ne donnent pas une image complète des résultats des portefeuilles dans le monde réel. Par exemple, les indices supposent souvent que les rendements composés peuvent être entièrement réinvestis, mais les fonds à capital fixe génèrent souvent de la valeur par le biais de distributions qui ne peuvent pas être immédiatement redéployées.
Simulation de la performance du portefeuille
Pour pallier ces lacunes et rendre compte de l’expérience réelle des investisseurs, Nathan Schwartz a eu recours à un cadre de simulation basé sur l’utilisation d’un logiciel de gestion des risques et d’un logiciel d’analyse des risques, Nathan Schwartz a employé un cadre de simulation en utilisant la base de données de Pitchbook sur les flux de trésorerie historiques et les Navs pour les fonds individuels. La simulation a évalué comment une allocation de 20% à des stratégies de marché privé à capital fixe et à prélèvement – notamment le rachat d’entreprises par des investisseurs privés, la dette privée, le capital-risque et l’immobilier privé – aurait affecté les résultats du portefeuille entre 2000 et 2024, par rapport à un investissement total sur les marchés publics.
Nathan Schwartz explique que l’analyse a commencé avec deux portefeuilles ayant des allocations initiales identiques de 60% d’actions et 40% de titres à revenu fixe, plus une poche de liquidité de 1,5% en bons du Trésor. Le portefeuille simulé a progressivement évolué vers l’objectif de 20% d’allocation privée sur une période de six à huit ans, puis l’a maintenu par le biais d’engagements continus.
Pour garantir une comparaison plus équitable, trois ajustements clés ont été effectués: (1) un effet de levier a été appliqué aux indices de référence du marché public pour les rachats d’entreprises par le secteur privé et la dette privée afin de refléter le «financement par emprunt typique» dans ces stratégies; (2) une décote de 15% a été appliquée aux évaluations des fonds privés afin de tenir compte de l’illiquidité et de l’incertitude inhérentes; et (3) les rendements des marchés privés ont été désamorcés afin de mieux refléter leur «véritable volatilité économique», qui est souvent masquée par la rareté des évaluations. L’analyse a calculé les rendements pondérés en fonction du temps au niveau du portefeuille total sur 100 simulations pour chaque stratégie privée, en tenant compte de la variabilité due à la sélection des gestionnaires et au choix du moment.
Les résultats sont pour le moins mitigés
Les résultats des simulations (tableau 1) fournis par Pitchbook suggèrent que les allocations privées ne sont pas un moyen infaillible d’améliorer les résultats des portefeuilles. En moyenne (2000 à 2024):
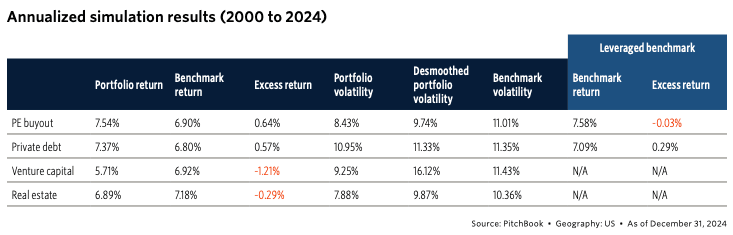
Pitchbook Tableau 1 : Les stratégies de capital-risque et d’immobilier ont sous-performé par rapport à leurs indices de référence respectifs. Les résultats sont mitigés pour le capital-investissement et la dette privée lorsque l’effet de levier est pris en compte.
- PE buyout et private debt: Ces stratégies ont généralement dopé la performance par rapport à un indice de référence sans effet de levier, ajoutant 0,64% et 0,57% de rendement excédentaire annualisé, respectivement, tout en réduisant la volatilité. Toutefois, lorsque l’effet de levier a été intégré à l’indice de référence public, l’écart de performance s’est considérablement réduit (-0,03% et 0,29%). Pour le rachat d’entreprises par le secteur privé, un peu plus de la moitié des simulations ont produit des rendements excédentaires positifs par rapport à un indice de référence à effet de levier.
- Immobilier privé: Cette allocation a constamment réduit la volatilité (volatilité du portefeuille desmoothed de 9,87% contre 10,36% pour l’indice de référence). Cette stabilité s’est faite au détriment de la performance à long terme, se traduisant par un rendement excédentaire annualisé de -0,29%, en grande partie dû aux pertes observées autour de la crise financière mondiale (GFC), selon Schwartz.
- Capital-risque: Les allocations au capital-risque, souvent recherchées pour une exposition à la forte croissance, ont généré un rendement excédentaire annualisé moyen négatif de -1,21% et une volatilité nettement plus élevée sur une base désamorcée. Seules deux simulations sur 100 ont produit des rendements excédentaires positifs. Nathan Schwartz a admis que ce résultat est en partie attribué à la performance exceptionnelle de l’indice de référence utilisé, le Nasdaq 100, et aux limites de l’ensemble de données utilisé par PitchBook en ce qui concerne la capture des gestionnaires les plus importants et les plus régulièrement performants.
La dispersion des performances: un thème récurrent
Nous avons déjà signalé la grande dispersion des performances des fonds d’actifs privés. Nathan Schwartz l’a observée plus particulièrement dans le domaine du capital-risque (graphique 1), soulignant l’impact critique de la sélection des gestionnaires et du choix du moment. Alors que la simulation moyenne des fonds de capital-risque était négative, plusieurs simulations étaient proches du seuil de rentabilité ou même positives, ce qui est significatif compte tenu de la comparaison avec le Nasdaq 100.
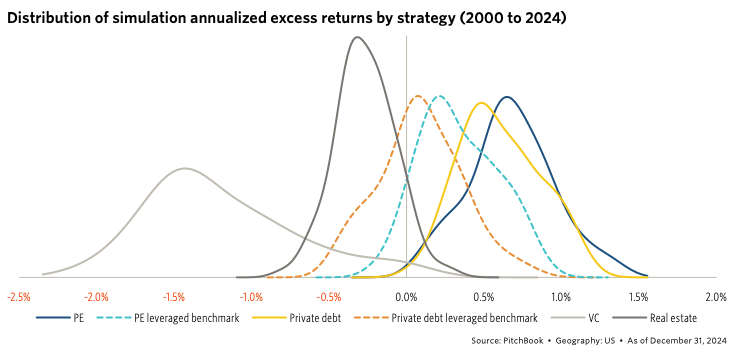
Pitchbook Graphique 1 : Selon la simulation de Pitchbook, le secteur du capital-risque a non seulement enregistré des performances nettement inférieures à la moyenne, mais il a également affiché la plus grande dispersion.
«Les allocations sur les marchés privés peuvent apporter une réelle valeur ajoutée aux portefeuilles, mais le succès n'est pas automatique. La performance dépend du timing, de la construction du portefeuille et de la sélection des gestionnaires», écrit M. Schwartz. Il souligne que les gestionnaires d’actifs doivent considérer le capital privé comme «une allocation délibérée et stratégique plutôt que comme une source garantie d’alpha».