«Les rendements à un et trois ans des actifs réels ont été meilleurs que ceux à dix ans, les autres stratégies accusant un retard de 400 à plus de 1.000 points de base par rapport à leur TRI à dix ans [voir le graphique ci-dessous, ndlr]», écrit Pitchbook dans son «Global Fund Performance Report» avec les données préliminaires du 2e trimestre (T2) 2025, publiées le 5 novembre. Le fournisseur de données sur les actifs privés a indiqué que le capital privé navigue dans un «environnement toujours difficile», marqué par des taux d’intérêt plus élevés et le «dénouement de l’exubérance» observée en 2021 et 2022.
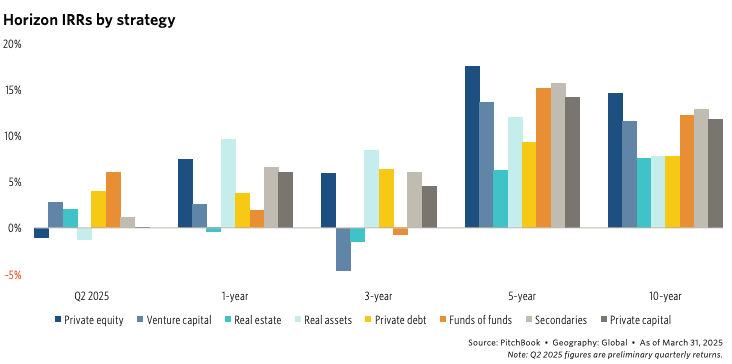
En dehors des actifs réels, le rendement moyen a eu tendance à baisser. (Illustration: Pitchbook)
La baisse du rendement moyen
Dans l’ensemble, le capital privé a dégagé un rendement trimestriel préliminaire de 1,5 milliard d’euros, soit 0,1% au T2 2025, après des TRI à un, trois, cinq et dix ans respectivement de 6,0%; 4,5%; 14,2% et 11,8%, au T1 2025.
La pression sur les liquidités et les distributions est un thème majeur pour les gestionnaires de fonds. Les Limited Partners (LP) sont actuellement «hyper concentrés» sur le Distributed Paid-in Capital (DPI). Pitchbook a noté que les distributions sont en baisse, en particulier dans les secteurs du capital-risque et de l’immobilier, ce qui conduit à une collecte de fonds anémique suivant ces stratégies.
«Le capital a été appelé, mais les distributions ont été beaucoup plus lentes à être retournées», a remarqué Pitchbook, ce qui a entraîné une augmentation de l’âge des portefeuilles. Par exemple, 35% de la valeur nette actuelle (VNA) du capital-investissement américain étaient détenus depuis sept ans ou plus à la fin de 2024, contre 27% en 2021. Cette situation a entraîné la normalisation des solutions de liquidité, y compris les fonds de continuation et les ventes secondaires de participations dans des entreprises, les investisseurs cherchant à se retirer.
Rendement spécifique à la stratégie
Les données préliminaires pour le T2 2025 montrent des performances variées selon les stratégies:
– Les Fonds de fonds (FoF) ont démontré la plus grande force dans les données préliminaires du T2 2025, rebondissant fortement avec un rendement trimestriel de 6,0%, sous l’effet d’une solide composante de distribution. Malgré leur retard sur le capital privé à court terme (TRI sur un an de 1,8% contre 6,0% pour le capital privé), les FoF affichent une performance à long terme favorable (TRI sur dix ans de 12,3% contre 11,8% pour le capital privé). Pitchbook estime que ces chiffres démontrent la valeur ajoutée d’une allocation en FoF pour les allocataires patients à long terme.
– La dette privée a enregistré un rendement préliminaire de 4,0% au T2 2025. Alors qu’elle était récemment la classe d’actifs la plus performante en raison des taux variables, Pitchbook a noté que les cycles de réduction des taux mondiaux suppriment désormais les rendements. La dette d’infrastructure (8,9% de TRI sur un an au T1 2025) reste un point positif, car les fonds de dette profitent de la «poussée de la demande», en particulier dans l’espace de l’infrastructure numérique. En revanche, Pitchbook a noté un renversement de la tendance de performance pour la dette mezzanine, qui est devenue négative à -0,5%.
– Le capital-risque (VC) a rebondi au T2 2025 préliminaire à 2,7%, potentiellement son trimestre le plus fort depuis le T4 2021. Alors que le VC est un générateur fiable de rendements à long terme (TRI de 11,6% sur dix ans), les difficultés à court terme persistent, marquées par un TRI de -4,7% sur trois ans. Malgré la valorisation croissante des récents financements de l’IA soutenant les sorties à venir, Pitchbook a également averti que le VC est peu susceptible de voir le retour des «rendements élevés à deux chiffres» de 2020 et 2021 (voir le graphique sur le TRI du VC), car il considère que ces années sont «extraordinaires par rapport aux normes historiques». En outre, le fournisseur de données a noté l’écart de TRI entre l’Europe (0,1%) et les États-Unis (3,1%).
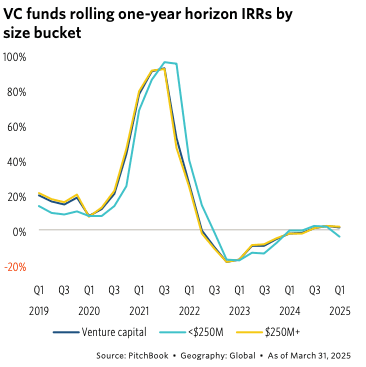
La performance très élevée à deux chiffres en 2021-2022 pourrait avoir été une exception. (Illustration: Pitchbook)
– Concernant l’immobilier, les rendements préliminaires du T2 2025 ont atteint 2,1%, ce qui pourrait être le rendement trimestriel le plus élevé depuis le T1 2022. Pitchbook note toutefois que la performance de la classe d’actifs présente d’importantes fluctuations d’un trimestre à l’autre.
La performance diffère selon les régions, l’Amérique du Nord affichant un chiffre préliminaire de 3,3% pour le T2 2025, tandis que l’Europe est restée à la traîne avec -2,4%, reflétant l’attitude prudente des investisseurs à l’égard de la région. Pitchbook met en garde contre la détérioration du marché du travail américain, qui pourrait affecter les immeubles de bureaux.
– Le Private equity (PE) a affiché un rendement préliminaire de -1,0% au T2 2025, soit une baisse par rapport à la performance d’il y a un an (7,5%). Toutefois, Pitchbook s’attend à ce que la forte activité de sortie, associée à une plus grande clarté sur les tarifs douaniers et les taux d’intérêt, stimule les rendements futurs. Les fonds européens (9,1% de TRI sur un an) ont récemment surpassé les fonds nord-américains (7,8%), soutenus par un cycle d’assouplissement plus rapide de la Banque centrale européenne. Sur le long terme, la classe d’actifs du capital-investissement a fait ses preuves en affichant la meilleure performance (14,7% sur dix ans) contre une performance agrégée de 11,8% pour le capital privé.
– Bien que les actifs réels aient été la stratégie de capital privé la plus performante au T1 2025 sur les TRI à un an et à trois ans (9,6% et 8,4%), les résultats préliminaires du T2 2025 ont chuté à -1,2%, sa plus faible performance depuis le T1 2020.
Pitchbook a attribué l’affaiblissement de la classe d’actifs aux démarques de VNA qui l’ont emporté sur les distributions, tandis que les infrastructures ainsi que le pétrole et le gaz ont été les principaux contributeurs négatifs après une période de performance «robuste». Le secteur a traversé «la période d’inflation qui a suivi le début de la pandémie de Covid-19 et le récent épisode d’effets politiques contre-inflationnistes et de tensions sur le marché, qui ont frappé beaucoup plus durement d’autres stratégies telles que le capital-risque», note le fournisseur de données financières.