«Les investisseurs sur les marchés privés dorment généralement relativement bien en raison de la résilience et des périodes de détention à long terme des investissements», a déclaré Nils Rode, chief investment officer chez Schroders. Il a souligné que les périodes de détention des investissements sur les marchés privés sont substantielles, généralement de 3 à 8 ans ou plus.
Perspectives du cycle de marché
Nils Rode a expliqué que les nouveaux investissements sur les marchés privés sont testés selon différents scénarios, notamment des valorisations boursières élevées, des scénarios potentiels d’essor et de déclin de l’IA, des tensions géopolitiques, la viabilité de la dette souveraine et une inflation persistante. «Les droits de douane sont passés d’une source d’incertitude à une quasi-certitude.»
Une tendance significative est le découplage entre les marchés privés et les marchés cotés en bourse. Le ralentissement des marchés privés (voir graphique 1) – qui affecte les levées de fonds, l’activité d’investissement, les sorties et les valorisations – a débuté en 2021 et s’est poursuivi en 2024, durant près de quatre ans, soit plus longtemps que tout autre ralentissement enregistré dans le secteur.
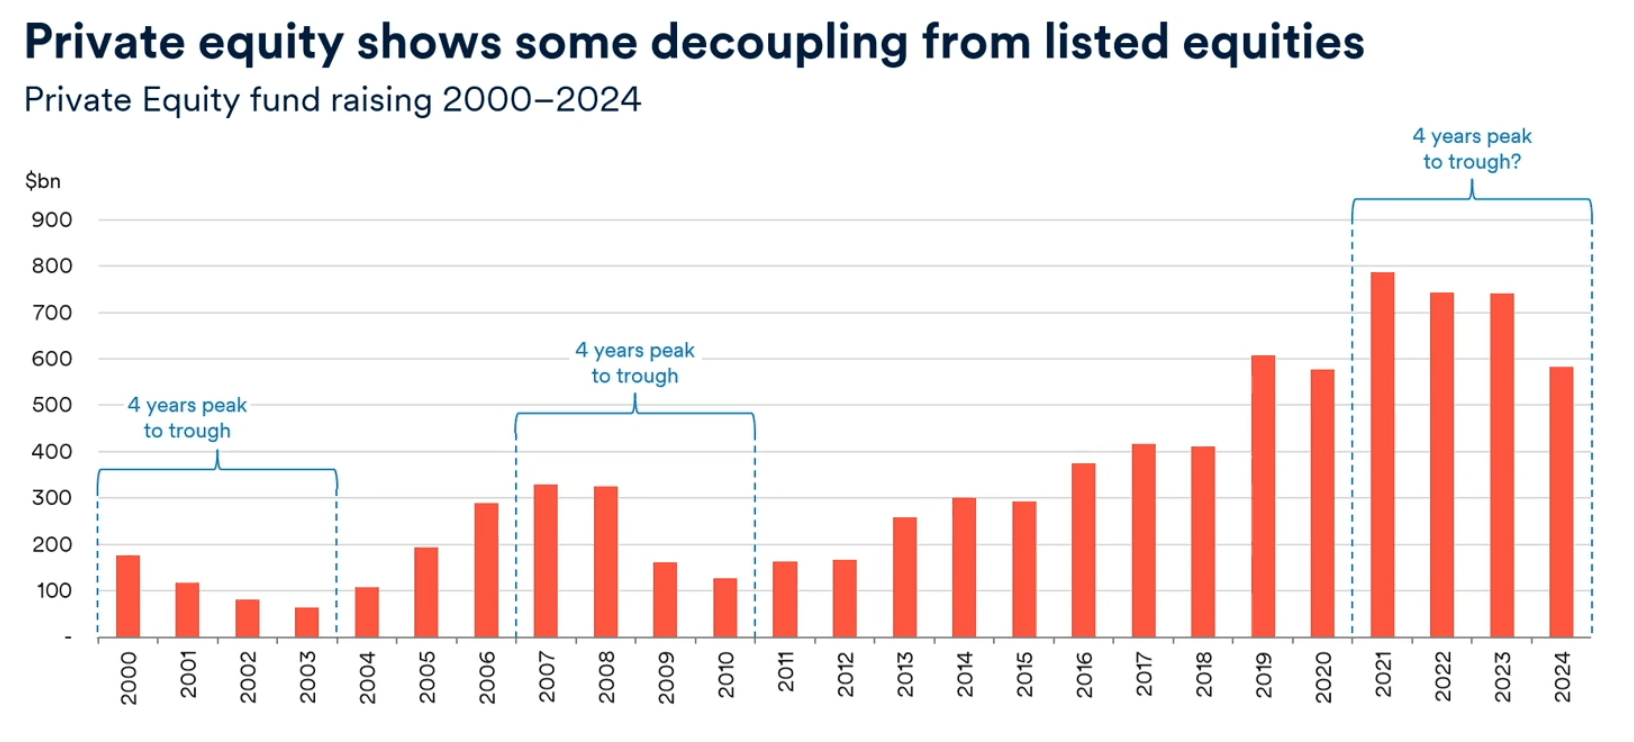
Graphique 1: Le ralentissement actuel pourrait être le plus grave depuis 2000. (Source: Schroders)
Malgré des signes indiquant que la faiblesse s’est poursuivie en 2025, le ralentissement prolongé signifie que «le marché est probablement proche de son niveau le plus bas», créant ainsi un environnement favorable aux nouveaux investissements. La concurrence réduite pour les transactions rend les millésimes actuels et à venir probablement plus attractifs.
Évaluations et opportunités méconnues
Compte tenu du «ralentissement du marché», M. Rode a fait remarquer que les valorisations des rachats ont généralement diminué. Les valorisations des rachats de petite et moyenne envergure sont particulièrement attractives, s’échangeant à 40% en dessous des rachats de grande envergure et à 50% en dessous des valorisations cotées (voir graphique 2). Il estime que les rachats de petites et moyennes entreprises et les entreprises en phase de démarrage sont considérés comme «sous-évalués» car les fonds d’investissement privés ont tendance à se concentrer sur les transactions importantes qui font la une des journaux. Il a souligné que le secteur de la santé, en particulier les biotechnologies, offre des opportunités à contre-courant, après avoir connu une correction importante depuis son pic en 2021.
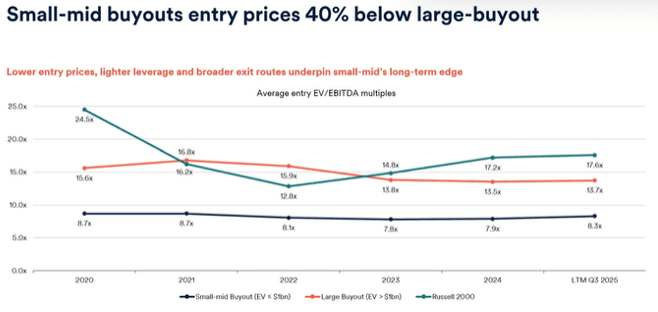
Le bon marché pourrait-il devenir meilleur marché? (Source: Schroders)
Stratégies de capital-investissement pour la résilience
Nils Rode a expliqué que Schroders avait mené une étude interne sur les principales crises des 25 dernières années. Il a indiqué que les petits rachats sont historiquement très résistants, étant les meilleures stratégies ou parmi les plus performantes lors de quatre des cinq dernières crises majeures. Ils peuvent avoir une plus grande concentration d’activités. Cependant, ils ont souvent un effet de levier plus faible que les grands rachats.
Il estime notamment que les entreprises locales sont également largement épargnées par les conflits commerciaux et géopolitiques, les données montrant que plus de 90% de leurs revenus proviennent de leurs régions respectives. En outre, plus de 80% des investissements en capital-investissement concernent des entreprises de services, ce qui renforce leur résilience face aux problèmes commerciaux.
Diversification géographique inhabituelle
Nils Rode a ajouté que le paysage indien du capital-investissement n’est «pas très dépendant des exportations», offrant une stratégie de capital-investissement faiblement corrélée aux activités d’autres régions. En outre, l’Inde est «la grande économie à la croissance la plus rapide et le premier marché de croissance», où le capital-investissement opère avec succès depuis près de 20 ans.
Les entreprises en phase de démarrage et l’innovation
Nils Rode a exprimé un point de vue positif sur l’accélération de l’innovation, en mettant l’accent sur les entreprises en phase de démarrage. «Il y a une prime de risque pour la complexité. L’innovation est devenue mondiale, l’Europe et l’Asie jouant un rôle important aux côtés des États-Unis.» Il a toutefois insisté sur la prudence. «On se concentre beaucoup sur les entreprises en phase finale, avant l’introduction en bourse, dont tout le monde parle. Mais il y a des milliers de start-up en phase de démarrage, dont certaines à croissance rapide, qui passent inaperçues.»
La dette privée surpasse le ralentissement
Nils Rode a observé que la dette privée a affiché le ralentissement le plus faible au cours des quatre dernières années, protégée par des taux d’intérêt variables sur les prêts directs et les prêts à effet de levier. Les rendements restent élevés et attrayants (voir graphique 3). Parmi les autres stratégies, il a exprimé sa préférence pour les stratégies non corrélées telles que les titres liés à l’assurance (cat bonds), dont le risque est basé sur les événements plutôt que sur l’économie.
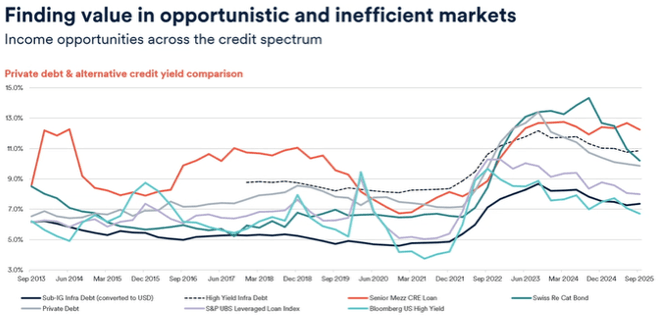
Les rendements restent bien plus élevés qu’en 2021 (Source: Schroders)
Il privilégie également les stratégies adossées à des actifs, en particulier la dette immobilière et la dette liée aux infrastructures, une stratégie défensive qui affiche des taux de défaillance historiquement bas et des taux de recouvrement élevés.
La poudre sèche crée un marché d’acheteurs
De la dette, M. Rode s’est tourné vers l’infrastructure, en mettant l’accent sur les énergies renouvelables, qui ont subi une correction après le pic de 2022. Cette évolution, associée à une faible collecte de fonds et à une certaine «poudre sèche» (liquidités disponibles limitées), a créé un marché d’acheteurs avec des valorisations d’entrée attrayantes. L’argumentaire à long terme reste intact (actifs détenus souvent depuis plus de 20 ans), soutenu par l’aval politique (en Europe et en Asie) et les fondamentaux économiques, les énergies renouvelables étant souvent la nouvelle forme d’énergie la moins chère et la demande augmentant en raison des véhicules électriques et des centres de données.
Immobilier et IA: des cycles économiques opposés
L’immobilier a connu le «ralentissement le plus sévère des marchés privés», les prix des bureaux aux États-Unis et au Royaume-Uni ayant subi des corrections de 30 à 40%. Il estime qu’un creux de marché est en train de se former et que les perspectives pour les années 2025 et 2026 sont positives.
Pour sa part, l’investissement dans l’IA a considérablement augmenté dans le capital-risque, allant jusqu’à 40-50% cette année, bien que Nils Rode ait conseillé la prudence en raison de la possibilité d’un réétiquetage. La plupart des investissements en capital-risque dans le domaine de l’IA visent les entreprises en phase de démarrage qui développent les «applications du futur». Il a également noté que l’euphorie de l’IA s’est traduite par des valorisations à un stade avancé (généralement la série D) qui sont de retour dans le territoire que nous avons vu pendant 2021.
L’exposition à d’autres classes d’actifs du marché privé, telles que la construction de centres de données, est limitée mais existe de manière sélective tout au long de la chaîne de valeur (par exemple, transformateurs de sociétés privées).
Structures privées en vogue
De nouveaux types de structures de fonds ouvrent les marchés privés à de nouveaux investisseurs, tels que les particuliers. Sans modifier les stratégies sous-jacentes, M. Rode pense que les fonds semi-liquides, qui offrent une liquidité trimestrielle restreinte, favorisent les investissements à délai de liquidité plus court, tels que les fonds de continuation.
Nils Rode a fait remarquer que les fonds secondaires dirigés par des GP, y compris les fonds de continuation, constituent un marché en croissance structurelle, qui devrait atteindre 300 milliards de dollars d’ici 10 ans. Cette croissance est due à la réduction du risque (les actifs connus restent chez le même sponsor), à des frais moins élevés (environ la moitié des transactions typiques) et à un délai de liquidité plus court (environ un an plus rapide). Selon M. Rode, la croissance de l’activité de continuation est indépendante du ralentissement des sorties. «La croissance est structurelle et non cyclique», a-t-il souligné.
Toutes classes d’actifs confondues, l’analyse de Nils Rode suggère que la convergence entre des valorisations plus faibles, des opportunités méconnues et des changements structurels dans la conception des fonds pourrait faire de 2026 une année exceptionnelle.
Cet article a été rédigé initialement en anglais et traduit et édité en français.