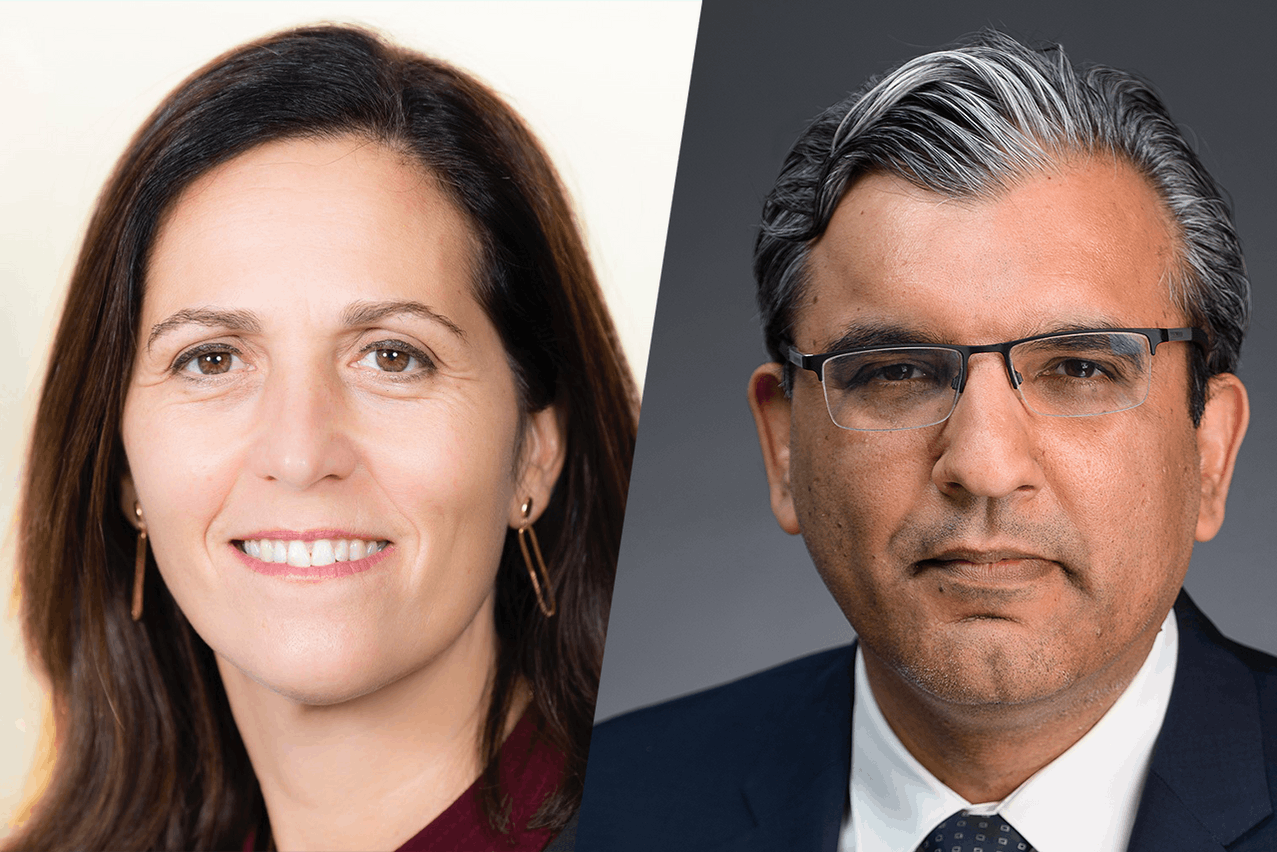
«La moyenne à moyen et long terme de l’inflation américaine devrait rester autour de 3%», a déclaré Salman Ahmed, global head of macro and strategic asset allocation chez Fidelity International, le 12 novembre lors d’une présentation dans le cadre d’un webinaire. Il estime que cette situation est due à des forces inflationnistes persistantes, avec notamment un effet de levier élevé du secteur public, qui «a atteint un niveau record». Cette situation contraste avec les objectifs de 2% fixés par les banques centrales. Il pense que la Réserve fédérale se concentrera «sur la partie emploi de son mandat au détriment de l’inflation».
Dette et déficits souverains élevés
Lors de ladite présentation, Marion Le Morhedec, global fixed income CIO chez Fidelity International, a noté que les inquiétudes similaires à celles des États-Unis concernant le déficit sont fortes, notamment en France, où il a été difficile de parvenir à un consensus sur le budget, et que «le Royaume-Uni est le prochain sur la liste.»
En raison de cette dette publique élevée et des forts déficits budgétaires anticipés, Mme Le Morhedec a fait remarquer que le consensus des gestionnaires de portefeuille favorise la sous-pondération des stratégies de duration pure et la mise en œuvre d’opérations de pentification de la courbe de rendement (par exemple, 2/10 et 10/30). «Il s’agit d’un argument de poids en faveur du crédit par rapport aux obligations d’État au cours de l’année à venir.»
Les valorisations du crédit sont actuellement très serrées dans toutes les zones géographiques, près de leurs plus bas niveaux historiques à l’échelle mondiale.

La CIO a identifié des opportunités tactiques sur les marchés des obligations indexées sur l’inflation, en particulier dans les stratégies à long seuil de rentabilité, car le marché «évalue des niveaux d’inflation très faibles à long terme» et en raison de la volatilité des attentes en matière d’inflation autour du consensus.
Des marchés du crédit tendus avec des tentations BB
«Le revenu fixe de 2025 a tenu ses promesses avec des rendements positifs, une volatilité limitée et une performance régulière dans les différentes classes d’actifs à revenu fixe», a-t-elle déclaré. «L’année a été celle du crédit, avec une solide performance de ce dernier dans les catégories investment grade (niveau mondial: 6,7%) et high yield (Asie: 8,6%).
En conséquence, il n’est pas surprenant que «les valorisations du crédit soient actuellement très serrées dans toutes les zones géographiques, proches de leurs plus bas niveaux historiques à l’échelle mondiale [par exemple, environ 75 à 80 points de base pour les obligations IG des États-Unis et de l’Europe, ndlr]», a déclaré Marion Le Morhedec. Cependant, elle a fait remarquer que le sentiment des investisseurs a commencé à s’affaiblir, ce qui nécessite de la prudence et une gestion active. Certains secteurs sont activement sous-pondérés, notamment les produits chimiques (perspectives de bénéfices médiocres), les télécommunications (forte pression sur les prix) et les biens de consommation.
Parmi les secteurs préférés à ces derniers: la dette senior européenne des banques, les obligations technologiques de haute qualité et les obligations notées BB qui ont un potentiel de migration vers une note supérieure. Les obligations qui migrent vers le spectre de notation BBB (également connu sous le nom d’investment grade) sont généralement accueillies avec une plus grande allocation d’argent.
Des divergences d’une zone géographique à l’autre
La CIO note que IG Europe est soutenue par une offre nette faible de seulement 25 milliards d’euros (émissions moins remboursements), les nouvelles émissions n’augmentant que de 5%, et par un développement économique favorable.
Elle a fait valoir que les conditions techniques d’IG États-Unis sont moins favorables, les émissions nettes devant augmenter considérablement de 40% (670 milliards de dollars), en partie grâce à d’importantes transactions liées à l’IA (Meta et Oracle ont émis des transactions d’une valeur de 30 milliards de dollars et de 18 milliards de dollars au cours des deux derniers mois).
Par ailleurs, Marion Le Morhedec a affirmé que le marché américain du haut rendement avait un profil plus favorable, avec une augmentation nette des émissions de seulement 5%, ce qui plaide en faveur de la classe d’actifs. Enfin, les défaillances de crédit restent «remarquablement faibles» et, en Europe, des défaillances moins graves signifient que les prix de recouvrement sont plus élevés (plus proche de 80% par rapport à la moyenne historique de 40%).
Soutenue par une forte performance en 2025, la CIO estime que la force des stratégies à revenu fixe des marchés émergents (EM) se poursuivra en 2026. La configuration bénéficie de bonnes conditions de financement, d’une demande intérieure résiliente, de réformes structurelles, d’un dollar plus faible et du fait que «les investisseurs mondiaux sont massivement sous-investis dans cette classe d’actifs».