Le G, pour «gouvernance», dans ESG est censé être pris en compte par les gestionnaires d’actifs. En tant qu’investisseur à long terme et actionnaire activiste, Stuart Dunbar, partenaire du gestionnaire d’actifs écossais Baillie Gifford (BG), pense que le G est une responsabilité fondamentale de BG et qu’il est essentielle à la création de richesses. Paperjam s’est entretenu avec lui lors du Baillie Gifford Media Forum les 30 et 31 octobre 2025.
Vous avez parfois reproché à vos concurrents de ne pas mettre le capital au service de la société. Ne serait-il pas plus judicieux d’investir dans des entreprises qui se situent en dehors des indices?
Stuart Dunbar. – «Nous devons faire attention à ce que nous entendons par ‘société’. Ma critique porte sur le fait que l’activité d’investissement ne se concentre pas suffisamment sur le déploiement du capital dans le monde réel. Les marchés boursiers ont été créés à l’origine pour le partage des risques, la transformation des échéances et l’exercice de la propriété, mais l’existence des marchés a fini par éclipser considérablement l’objectif de déploiement du capital.
Nous sommes littéralement dans un monde où l’innovation financière permet aux gens de négocier des actions sur leur téléphone (par exemple, Robin Hood) ou de créer des instruments tels qu’un ETF à effet de levier trois fois inversé sur une seule action, qui ne sert à rien et n’est qu’une forme de casino. Mon reproche n’est pas que les gestionnaires ne pensent jamais à l’emploi du capital, mais qu’une grande partie du système financier ignore les actifs sous-jacents qu’il représente.
De ce fait, les marchés cotés en bourse sont devenus synonymes de comportement non productif. L’autorité britannique de régulation des pensions cherche à pousser les gens vers les actifs privés.
Il n’y a rien de mal à avoir des actifs privés. Ne vous méprenez pas, il existe d’excellentes entreprises privées. Il est absurde de prétendre que tout l’argent alloué aux actifs cotés, en particulier aux actions cotées, est improductif et ‘ne correspond pas à l’économie réelle’.
Il y a un énorme changement en faveur de la gestion passive, mais aussi de la gestion active à très bas coût. On nous demande de rivaliser avec des gestionnaires qui proposent des actions mondiales actives pour 10 points de base. Je ne pense pas que cela soit compatible avec une gestion suffisante des actifs à long terme. Les rendements des actions publiques se matérialisent parce que la direction déploie le capital de manière efficace, ce qui nécessite une compréhension nuancée et l’engagement de l’entreprise. Un ‘actionnaire de qualité’ est défini comme un actionnaire qui détient un nombre relativement restreint d’entreprises pendant de longues périodes et qui est à la disposition de la direction.
Certains gouvernements ont envisagé un système fiscal pour inciter à un tel comportement, n’est-ce pas?
«J’aimerais bien un système fiscal qui favorise ce type de propriété, et la France a peut-être déjà un système où la possession d’actions plus longues donne plus de droits de vote. Il est probablement difficile à mettre en œuvre. La logique implique qu’il devrait y avoir une taxe de gouvernance sur ceux qui n’exercent pas la gouvernance, en raison du problème du passager clandestin.
J’ai fait remarquer à mes clients qu’en se concentrant uniquement sur les coûts (par exemple, suivre un indice pour deux points de base), ils s’exposaient à un problème à long terme, qui se traduirait par une diminution des rendements des actions publiques en raison d’une surveillance insuffisante. Ce manque de surveillance permet aux entreprises d’adopter des comportements scandaleux tels que des rémunérations énormes, des investissements médiocres et des rachats d’actions, même lorsqu’il existe des projets à valeur actuelle nette (VAN) positive, ce qui signifie que les entreprises sous-investissent.
Les actions non indexées offrent-elles une meilleure valeur pour les investisseurs à long terme parce qu’elles ne sont pas autant couvertes, ce qui permet d’obtenir des points d’entrée et des valorisations potentiellement meilleurs?
«Je ne vois pas de lien de causalité strict expliquant pourquoi les actions non indexées offriraient automatiquement une meilleure valeur. Toutefois, l’argument est lié à l’importance de la couverture de recherche consacrée aux sociétés plus petites ou non indexées. Cet argument est similaire à celui qui consiste à trouver une meilleure valeur dans les entreprises privées ou plus petites que dans les grandes entreprises de l’indice. Je pense que le fait d’être dans un indice exagère les mouvements de prix des actions des sociétés en raison de la dynamique.
Sur le long terme (20 ou 30 ans), environ 85% des gestionnaires actifs sous-performent. Comment expliquer à vos clients qu’ils doivent rester sur le long terme alors que vous risquez de sous-performer pendant de longues périodes, potentiellement 5, 10 ou 15 ans?
«Cette remarque est juste. Nous partons du principe que, sur cinq ans, nos performances sont supérieures à la moyenne la plupart du temps. Il est essentiel d’avoir les bons clients, ceux qui comprennent ce que nous faisons avant d’investir. Sur le long terme (généralement plus de cinq ans), nous devons surperformer après déduction des frais, sinon nous n’apportons pas de valeur ajoutée.
Nous pouvons choisir d’investir très souvent parce que nous admirons l’équipe de gestion.

Les données académiques suggèrent que les gestionnaires ayant une rotation plus faible et une part active plus élevée [0% de part active: le portefeuille est identique à l’indice; 100% de part active: aucun chevauchement avec les positions de l’indice de référence] sont beaucoup plus susceptibles de surperformer. Une part active élevée est un indicateur d’un investissement basé sur les convictions, indifférent à l’indice de référence. Une faible rotation suggère de se concentrer sur les fondamentaux et de ne pas réagir au bruit.
Le travail consiste à puiser dans la création de richesses du monde réel. Pour ce faire, il faut faire preuve d’originalité dans les idées, identifier les domaines de changement (progrès scientifiques, évolution des modèles d’entreprise, évolution de la politique), puis trouver des entreprises qui s’inscrivent dans ces domaines. Nous rencontrons les dirigeants pour déterminer s’ils sont alignés, ambitieux et s’ils essaient de saisir l’opportunité. Pour les entreprises en phase de démarrage ou celles qui s’adaptent au changement, l’équipe de direction est le facteur d’investissement le plus important. Nous pouvons choisir d’investir très souvent parce que nous admirons l’équipe de direction.
Nous devons nouer des relations suivies avec la direction pour nous assurer qu’elle investit dans son entreprise afin de créer de la valeur dans trois, quatre ou cinq ans. La plupart des entreprises sont obligées de répondre aux demandes à court terme d’une base d’‘actionnaires fous’. Nous investissons de manière disproportionnée dans des entreprises contrôlées par leur fondateur ou leur fondation (environ 60% de nos investissements). Cette structure garantit le long terme, même si elle va à l’encontre de la sagesse conventionnelle qui suppose des investisseurs ‘rationnels’.
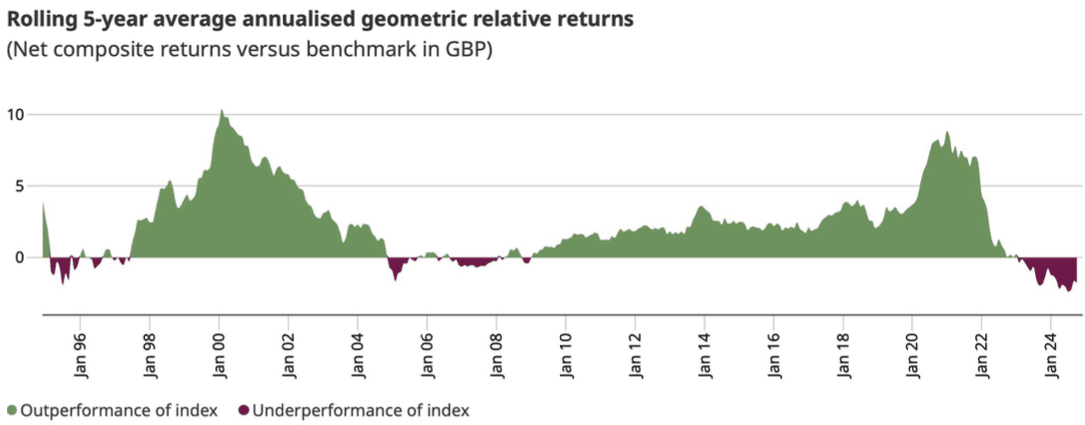
Les performances ont déjà été inférieures aux indices de référence sur des intervalles de cinq ans, comme l’illustre le graphique. Cette fois-ci, la sous-performance s’avère plus persistante que par le passé, et de telles baisses sont historiquement peu courantes. (Graphique: Baillie Gifford)
Si j’étais un client, je demanderais si le gestionnaire dispose d’un pipeline d’idées nouvelles et s’il continue à travailler avec les entreprises pour déployer le capital de manière productive. Le tableau des performances de notre portefeuille montre de longues périodes de succès, avec des creux généralement liés à des changements de style et de valorisation, qui peuvent parfois étouffer les progrès fondamentaux, même sur de longues périodes. Actuellement, la prime pour une croissance plus rapide est aussi faible qu’elle l’a été depuis 10 ou 15 ans. Notre portefeuille global alpha se négocie à 1,2 fois le ‘prix de la croissance’, contre 1,3 fois pour l’indice, ce qui le rend moins cher que l’indice malgré un endettement plus faible et une croissance plus forte.
Nous voyons souvent des hausses plus importantes et plus durables que le marché parce que nous nous demandons ce qui pourrait aller bien, et non ce qui pourrait aller mal. Cela nous amène à investir dans des entreprises en phase de démarrage, où le degré d’incertitude est plus élevé. Nous ne craignons pas de commettre des erreurs et ne nous concentrons pas sur les ‘taux de réussite’; nous n’avons pas besoin de faire du 50-50, mais nous devons avoir ‘vraiment raison une partie du temps’, car les rendements boursiers sont généralement tirés par un nombre infime de grands gagnants.
Cette stratégie explique les périodes de sous-performance dues au risque propre à chaque titre. En outre, lorsque l’incertitude macroéconomique (géopolitique, changements technologiques) est élevée, l’horizon des investisseurs se raccourcit. Nous investissons dans des actions de sociétés à longue durée de vie dont l’essentiel de la valeur se situe dans plus de 5 ans, et c’est là notre opportunité car personne ne valorise cela en période d’incertitude.
Le Nasdaq envisage d’élargir les heures de cotation en 2026 (24 heures par jour), mais vous avez suggéré de les réduire à deux heures par mois. Est-ce pour maximiser la liquidité des actions à faible capitalisation boursière?
«Il n’est tout simplement pas nécessaire qu’il y ait autant de liquidité qu’il y en a déjà. La possibilité constante d’effectuer des transactions incite les gens à se focaliser sur les prix, ce qui transforme l’ensemble du processus en un jeu de comportement de l’investisseur plutôt qu’en un investissement. Je ne pense pas que les niveaux de négociation actuels présentent un quelconque avantage social.
L’idée selon laquelle des heures de négociation ciblées pourraient aider les petites capitalisations boursières à obtenir un prix décent en concentrant l’esprit et l’activité est un point juste et important. C’est ce qui est en train de se produire: la Bourse de Londres lance le système Pisces (Private Intermittent Securities and Capital Exchange System).
L’utilité sociale de l’investissement consiste simplement à faciliter la croissance de l’économie et de la productivité, ce qui rend la société plus riche.

Ce lieu permettra aux entreprises de prédéterminer les heures de négociation et les participants, à l’aide d’un système d’enchères. Je pense que c’est une bonne chose, car cela permettra de réduire la volatilité des prix et de mieux prendre en compte les fondamentaux de l’entreprise. Le fait de savoir que vous ne pourrez pas vendre la semaine prochaine vous fait envisager l’investissement différemment. La tendance à la négociation 24/7 n’a de sens que dans l’intérêt des personnes qui gagnent de l’argent grâce à la négociation.
Vous constatez qu’un nombre croissant de gestionnaires actifs adoptent cette perspective à long terme au profit de la société pour convaincre leurs clients de regarder au-delà de la performance trimestrielle?
«L’ensemble du mouvement ESG, bien que volatil, a favorisé une meilleure compréhension du fait que la négociation d’actions est liée au monde réel. Nous sommes partis d’une base très basse, et la situation s’améliore probablement.
Il est important de faire la différence: la plupart des gens associent le ‘bénéfice pour la société’ à la recherche d’un carburant sans carbone ou à la résolution des problèmes de logement social, ce qui les plonge dans un espace politique. Ma définition de l’utilité sociale de l’investissement consiste simplement à faciliter la croissance économique et la productivité, ce qui rend la société plus riche. Cela peut ou non l’améliorer.
Les gestionnaires actifs devraient se concentrer sur le jeu à somme positive des entreprises qui investissent judicieusement et créent une véritable richesse. Une trop grande partie de l’industrie se concentre sur le jeu à somme nulle, c’est-à-dire qu’elle essaie d’être plus maligne que la personne suivante en utilisant l’analyse des modèles ou les fonds factoriels.
L’idée reçue selon laquelle le déploiement de capitaux au sein des sociétés cotées en bourse n’est pas pertinent finira par ruiner le système financier. Comme les entreprises choisissent de rester privées ou de devenir privées pour capter la croissance, les investisseurs finissent par payer des frais élevés (2% et 20%) sur les marchés privés pour la croissance à laquelle ils avaient accès à bas prix sur les marchés publics (quelques points de base).
Compte tenu du déclin des sociétés cotées et de l’intérêt croissant pour les actifs privés, cela ne signifie-t-il pas fondamentalement que les investisseurs devraient investir beaucoup plus dans les sociétés cotées en bourse parce que l’offre est moindre?
«Oui, c’est exact. Malgré l’augmentation de l’offre, les investisseurs sont prêts à payer plus cher pour les actifs privés. En outre, la demande d’actifs privés est souvent politisée. Par exemple, si le gouvernement britannique oblige les régimes de retraite britanniques à investir dans des entreprises privées locales, les prix augmenteront, ce qui pourrait ‘oblitérer les rendements’ pendant 15 ans, étant donné qu’il n’y a pas beaucoup d’entreprises d’envergure susceptibles d’être investies au Royaume-Uni.
Que pensez-vous de la propriété croisée (circularité des investissements) que des entreprises telles que Nvidia, Oracle et Broadcom ont récemment mise en place, faisant ainsi grimper les valorisations?
«Je pense qu’il est tout à fait possible que ces entreprises soient surévaluées, mais personne ne sait vraiment quelle sera la valeur ajoutée sous-jacente de l’application de l’IA ni où elle se situera dans la chaîne d’approvisionnement.
Par exemple, Shopify a amélioré son offre client grâce à l’IA. Une valeur a été créée, mais l’incertitude porte sur la question de savoir qui la capture: le commerçant, Shopify ou le fournisseur d’IA (par exemple, Amazon ou Microsoft). Aujourd’hui, les gens se concentrent sur les ‘pelleteurs de pixels’ (fabricants de puces). La raison pour laquelle nous ne pouvons pas tirer de conclusion catégorique sur la valorisation est que nous ne savons pas si ceux qui construisent l’IA ou ceux qui l’utilisent finiront par capturer la valeur.
La bulle pourrait ne pas être sur le ratio prix/bénéfices (P/E) mais sur le E (bénéfices et revenus), qui pourrait disparaître. N’est-ce pas?
«Oui, je pense que c’est tout à fait probable. Des entreprises comme Nvidia en ont vendu beaucoup. Nous avons tous beaucoup à apprendre sur la manière dont cette technologie va remodeler la société. Nous travaillons avec l’universitaire Carlota Perez, dont les recherches sur les révolutions financières et les cycles technologiques montrent que l’adoption d’une nouvelle technologie est beaucoup plus lente qu’on ne le pense.
La valeur ajoutée s’accumule sur 15 ans, et non sur deux ans, parce qu’il faut autant de temps pour intégrer la technologie et construire l’écosystème (comme Apple). Comme nous sommes au début du cycle de l’IA, il faut chercher des entreprises qui ont de bonnes chances de capter la valeur, comme un tractoriste qui intègre l’IA dans son offre.»
Paperjam a été invité à participer au Baillie Gifford Media Forum les 30 et 31 octobre 2025. Ce dernier a pris en charge l’hébergement et le transport.
Cet article a été rédigé initialement en anglais et traduit et édité en français.