L’essor des structures evergreen
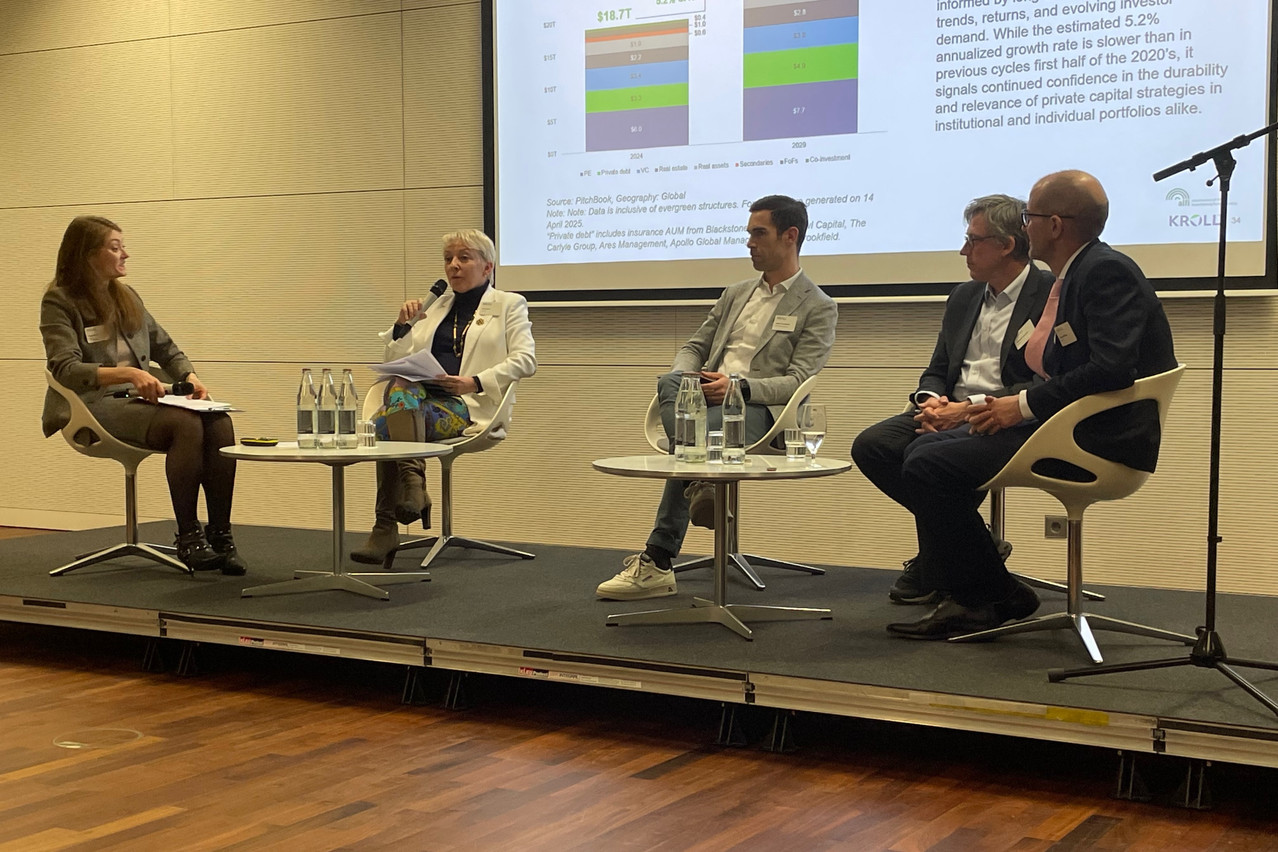
«Les fonds evergreen (également appelés véhicules semi-liquides ou perpétuels) sont passés d’un segment de niche à un moteur essentiel des marchés privés», a annoncé Elena Moisei, directrice générale de la valorisation des portefeuilles chez Kroll. Elle animait le panel sur l’évaluation des fonds evergreen lors du séminaire «From Risk to Resilience: The Future of Valuation», organisé par Kroll à Luxembourg le 4 février 2026.
Elle a noté que ces fonds evergreen détiennent actuellement près de 2.700 milliards de dollars d’actifs sous gestion (AUM), les prévisions suggérant que ce chiffre dépassera 4.400 milliards de dollars d’ici 2029. «Les fonds semi-liquides ont considérablement augmenté l’attention portée à la valorisation, mais aussi le niveau de risque», a ajouté Ryan McNelley, directeur général et responsable de la valorisation des portefeuilles pour la région EMEA chez Kroll.
Les lignes directrices en matière de valorisation et le rôle de l’IA
Les lignes directrices de l’International Private Equity and Venture Capital (IPEV) restent le fondement du secteur, a expliqué Frédéric Docquier, responsable du middle office chez Sofina, en maintenant la définition de base de la juste valeur. Il a toutefois noté que les mises à jour de ces lignes directrices intègrent désormais l’utilisation d’outils d’IA pour améliorer l’efficacité des processus et fournir des informations plus approfondies pour le jugement professionnel.
Alors que l’IA est considérée comme une opportunité d’automatiser et d’améliorer la qualité des données, M. Docquier a souligné que le jugement humain reste essentiel pour superviser ces outils et garantir la fiabilité de l’évaluation finale.
«L’IA et l’automatisation sont essentielles pour améliorer l’évaluation des actifs», a ajouté M. McNelley. Une grande partie des 18.000 milliards de dollars d’actifs privés actuels n’était pas régulièrement évaluée à sa juste valeur, car elle était souvent enfermée dans des fonds fermés. Alors que le secteur évolue vers des évaluations mensuelles, voire quotidiennes, la technologie est essentielle pour rendre cela possible.
Les changements opérationnels et pratiques
L’émergence des fonds ouverts dans les secteurs du capital-investissement et des infrastructures a nécessité le passage d’un reporting trimestriel ou semestriel à des processus de valorisation mensuels ou plus fréquents. Comme les investisseurs entrent et sortent tous les mois à des valeurs nettes d’inventaire (VNI) spécifiques, «la fonction de valorisation passe d’un simple exercice de reporting à un rôle transactionnel essentiel», a déclaré Alberto Fachinatto, directeur associé des évaluations chez EQT.
Les principales priorités opérationnelles de Alberto Fachinatto sont les suivantes:
- Automatisation: tirer parti des logiciels pour accroître l’agilité et l’efficacité et réduire le risque de valorisation de bout en bout.
- Processus intégrés: traiter l’évaluation comme une discipline à l’échelle de l’entreprise plutôt que comme une fonction cloisonnée.
- Prise en compte des événements: la nécessité de réagir rapidement à la volatilité des marchés et aux événements «connus ou raisonnablement identifiables» – informations disponibles ou identifiables à la date de valorisation au niveau des sociétés en portefeuille, telles que le départ d’un CEO ou une dégradation des résultats financiers.
Gouvernance, surveillance et administrateurs indépendants
Pour les administrateurs indépendants, la complexité de la valorisation dans les fonds evergreen présente des défis importants. L’administratrice indépendante et partenaire chez Sherpas Anne Canel explique que le rôle du conseil d’administration est passé de la validation des valorisations avec le filet de sécurité d’une sortie éventuelle à la gestion des risques de liquidité active.
Les principaux domaines d’intervention du conseil d’administration sont les suivants:
- Indépendance: veiller à ce que la fonction d’évaluation soit strictement indépendante de la gestion de portefeuille.
- Gouvernance des modèles: maintenir des modèles robustes et fiables qui font l’objet d’inspections régulières par les régulateurs.
- Liquidité: assurer la cohérence entre l’évaluation, la gestion du risque de liquidité et les tests de résistance – «Ils doivent être conçus en parallèle et non en silos.»
- Traitement équitable: documenter que les investisseurs entrants et sortants sont traités de la même manière grâce à des méthodologies fondées sur des règles et non discrétionnaires.
Paysages réglementaires et différences entre les marchés
M. McNelley a expliqué que les gestionnaires de fonds evergreen doivent évoluer dans un paysage réglementaire fragmenté, avec des exigences émanant notamment de la CSSF (Luxembourg), de la SEC (États-Unis), de la FCA (Royaume-Uni), ainsi que des autorités de régulation en Inde, au Japon et à Hong Kong. «Le défi est de savoir comment structurer la fonction de valorisation pour répondre aux attentes de l’ensemble de ces parties prenantes», a-t-il souligné.
Il a noté que ces parties prenantes sont «sur la même longueur d’onde». Elles veulent des évaluations équitables et une bonne gouvernance. Cela est d’autant plus important que le marché compte désormais «moins d’investisseurs institutionnels et plus d’investisseurs individuels». Par conséquent, «il est extrêmement important de bien faire les choses», a poursuivi M. McNelley.
[L’échec du processus de valorisation] est probablement l’un des plus grands risques.
Il existe toutefois une différence notable entre les marchés: les distributeurs américains imposent souvent des règles d’évaluation plus strictes, note M. Fachinatto, en raison de leur familiarité avec les fonds à durée indéterminée, alors que les distributeurs européens exercent actuellement une pression commerciale moins forte.
Risques futurs et robustesse des valorisations
«Il est inévitable qu’à un moment ou à un autre, dans les années à venir, il y ait des erreurs de valorisations», a déclaré M. McNelley. Il a souligné que le principe du «connu et connaissable» était un point critique de défaillance. Il a évoqué le cas où la valeur d’un actif passe de «100 à zéro du jour au lendemain». Cela suggère que les processus internes n’ont pas reflété les informations disponibles en temps voulu. «C’est probablement l’un des plus grands risques auxquels le secteur est confronté.»
Pour se prémunir contre les risques de contentieux et l’examen public, les gestionnaires d’actifs doivent s’assurer que leurs valorisations sont défendables et que les outils de gestion de la liquidité – tels que les préavis et les mécanismes de plafonnement des rachats – sont explicitement alignés sur le profil de liquidité des actifs sous-jacents, a soutenu Anne Canel.
Trouver l’équilibre entre une vision d’investissement de long terme et les exigences à court terme d’une liquidité fréquente demeure le principal défi du secteur. La manière dont les gestionnaires résoudront cette tension déterminera in fine la confiance des investisseurs dans les structures de fonds evergreen.