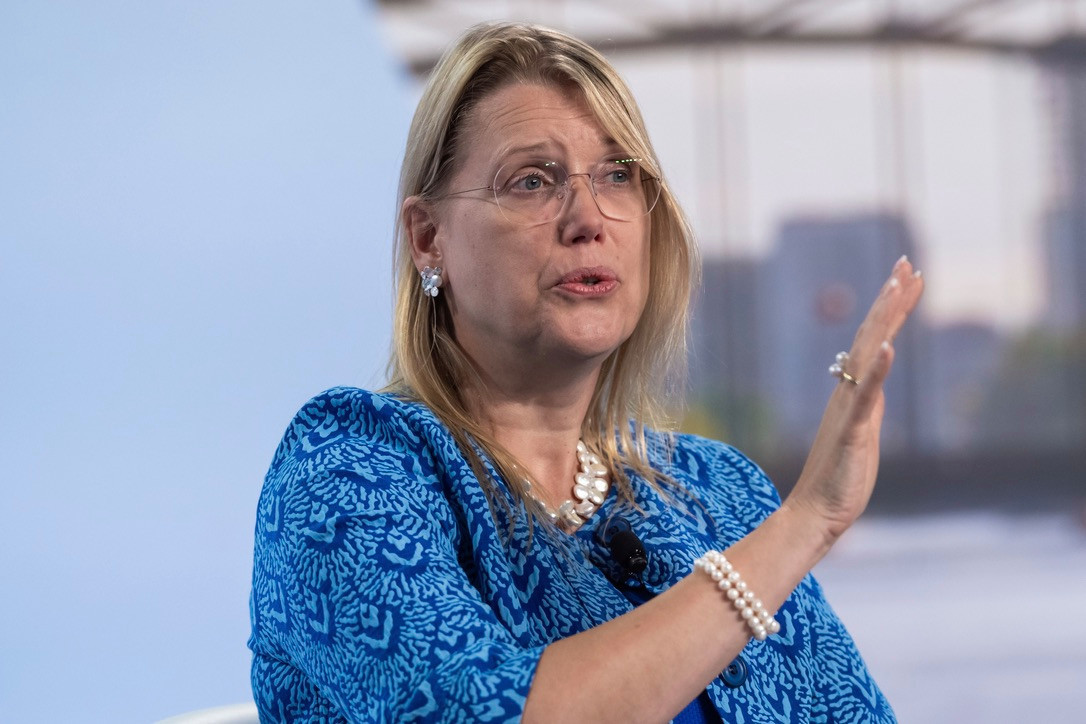
Le système de retraite de l’Union européenne n’est «plus viable» dans sa forme actuelle et doit être réformé de toute urgence pour éviter que des millions de retraités ne basculent dans la pauvreté, a alerté Petra Hielkema, présidente de l’Autorité européenne des assurances et des pensions professionnelles (Eiopa), lors de son discours liminaire à la conférence anniversaire de Netspar, le 1er avril.
Elle a souligné que le vieillissement démographique et l’aggravation du déficit des retraites représentaient des risques financiers majeurs pour la région. Face à ces défis, elle a appelé à des mesures immédiates pour renforcer à la fois les régimes de retraite professionnelle et individuelle.
Pauvreté des retraites
Petra Hielkema a révélé que 20,2% des personnes âgées en Europe — soit environ 18,5 millions de personnes — sont aujourd’hui menacées de pauvreté. Elle a rappelé que de nombreux Européens dépendent encore largement des pensions légales du premier pilier, un système devenu de plus en plus fragile face à la baisse du nombre de cotisants pour un nombre croissant de retraités.
Selon elle, le renforcement des pensions des deuxième et troisième piliers — qui englobent les régimes de retraite professionnels et individuels — est indispensable pour assurer une sécurité financière durable à la retraite.
Groupes vulnérables
Petra Hielkema a souligné que certains groupes démographiques faisaient face à des obstacles disproportionnés en matière de retraite. Les femmes, par exemple, présentent un risque de pauvreté à la retraite supérieur de 35% à celui des hommes. Une disparité qu’elle attribue aux interruptions de carrière plus fréquentes et aux revenus généralement plus faibles, qui entraînent des cotisations moindres tout au long de la vie active.
Elle a également pointé la vulnérabilité des travailleurs indépendants, souvent exclus des régimes de retraite professionnels et confrontés à des revenus irréguliers, rendant la planification financière à long terme particulièrement difficile.
Par ailleurs, les personnes disposant de faibles compétences financières ou numériques peinent à s’orienter dans les systèmes de retraite, ce qui nuit à leur capacité d’épargne en vue de la vieillesse. Ces lacunes en matière de compréhension et d’accès laissent, selon Hielkema, de nombreux Européens insuffisamment préparés sur le plan financier pour faire face à leur retraite.
Recommandations politiques
Pour remédier à ces déséquilibres, Petra Hielkema a formulé plusieurs recommandations politiques clés. Elle a notamment suggéré l’introduction d’une adhésion automatique aux régimes de retraite professionnelle, une mesure qui pourrait sensiblement améliorer la couverture des retraites dans les États membres de l’Union européenne.
Elle a également plaidé en faveur de régimes de retraite plus flexibles, capables de s’adapter aux interruptions de carrière et aux revenus irréguliers, offrant ainsi une meilleure sécurité financière aux personnes aux parcours professionnels atypiques.
Par ailleurs, elle a souligné l’intérêt d’incitations fiscales pour encourager l’épargne retraite personnelle, tout en insistant sur l’importance de renforcer la culture financière et l’accès aux outils numériques afin de permettre aux citoyens de prendre des décisions éclairées concernant leur avenir financier.
Enfin, Petra Hielkema a mis en avant le rôle essentiel des systèmes de suivi des pensions (SSP) et des tableaux de bord des pensions, qui pourraient offrir une meilleure visibilité sur les revenus futurs, tant pour les individus que pour les décideurs politiques.
Lire aussi
Initiatives de l’UE
La Commission européenne a récemment présenté son initiative relative à l’Union de l’épargne et de l’investissement (UIE), qui vise à accroître la participation des particuliers aux marchés des capitaux et à orienter davantage d’épargne vers des investissements à long terme.
Petra Hielkema a salué cette démarche, estimant qu’elle s’inscrivait pleinement dans l’objectif de l’Eiopa de bâtir un cadre de retraite plus cohérent et plus robuste à l’échelle européenne. Elle a également souligné le soutien de l’autorité aux révisions législatives en cours de la directive sur les institutions de retraite professionnelle (IORP II) et du règlement sur les produits de retraite personnelle paneuropéens (Pepp), dont de nouvelles propositions sont attendues d’ici la fin de l’année 2025.
Fonds de pension
Petra Hielkema a affirmé que les fonds de pension et les assureurs avaient un rôle clé à jouer dans la compétitivité économique de l’Union européenne. Elle a relevé que les fonds de pension européens investissaient une part significative de leurs actifs en dehors de la région, notamment aux États-Unis, soulevant ainsi des interrogations sur les opportunités d’investissement manquées au sein même de l’UE.
Selon elle, une réorientation des investissements vers les actifs européens — en particulier dans les domaines de la technologie et de l’innovation — pourrait contribuer à stimuler la croissance économique à long terme.
Elle a toutefois souligné que ces stratégies devaient être menées dans le respect de l’obligation fiduciaire des fonds de pension, qui consiste à garantir la stabilité financière et la sécurité des revenus de leurs bénéficiaires.
Réformes des retraites
Petra Hielkema a conclu en appelant les décideurs politiques à agir sans tarder pour engager les réformes nécessaires des systèmes de retraite, en privilégiant des solutions concrètes et réalisables.
Elle a estimé que la place grandissante du sujet des pensions dans le débat politique européen constituait une opportunité précieuse pour amorcer un changement en profondeur.
Selon elle, seule une collaboration étroite entre les gouvernements nationaux, les régulateurs et les institutions financières permettra de construire un système de pension à la fois plus durable, plus résilient et plus inclusif pour les générations futures.
Cet article a été rédigé initialement en anglais et traduit et édité en français.