Selon le bilan annuel 2025 de JLL, la prise en occupation de bureaux au Luxembourg a progressé de 36% sur un an, pour atteindre 181.160m². Ce rebond intervient après deux années de recul marqué, même si le volume transactionnel reste inférieur de 26% à la moyenne des cinq dernières années.
«Le marché est principalement porté par ses occupants, avec en tête le secteur financier qui représente 30% de la demande. Si l’on y ajoute les services aux entreprises et les cabinets d’avocats, ces secteurs clés concentrent 49% de l’activité», explique le directeur office agency, Jonathan Morand.
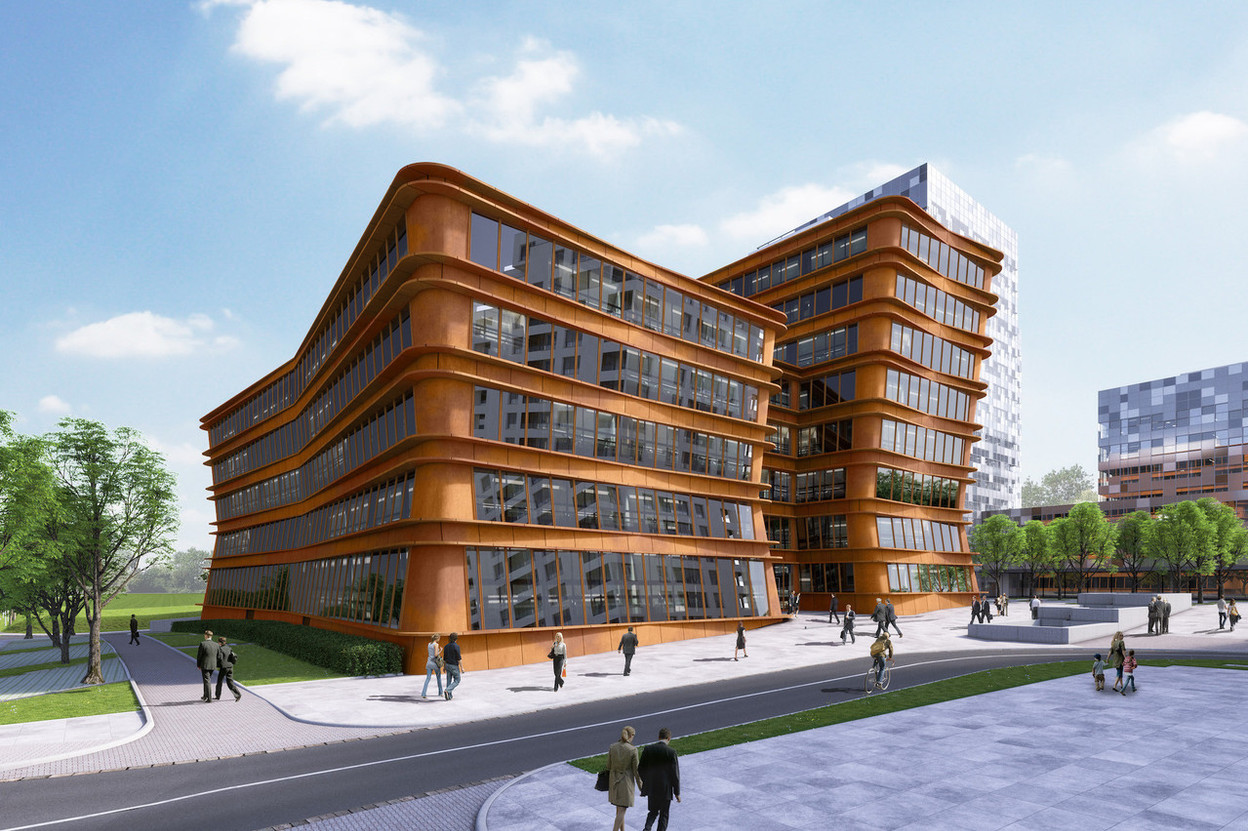
Parmi les transactions majeures figurent la location de 14.000m² par JP Morgan dans le projet The Waves au Kirchberg, la prélocation de 9.970m² par PwC dans le projet Eosys à la Cloche d’Or, ainsi que la signature de 5.468m² par le cabinet d’avocats Linklaters dans l’immeuble Kronos au Kirchberg. Les immeubles neufs, dits «Grade A», ont concentré 65% du volume transactionnel, contre 56% en 2024.
Baisse de la vacance et convergence des loyers
Sur les douze mois écoulés, près de 108.000m² de bureaux ont été livrés au Grand-Duché, notamment avec la seconde phase du SkyPark à l’aéroport (23.000m²), The Waves au Kirchberg et l’extension Sekoia des bureaux de BGL BNP Paribas. Le stock total de bureaux demeure stable autour de 4,6 millions de mètres carrés, les nouvelles livraisons étant compensées par des démolitions ou rénovations.
Le taux de vacance locative est estimé à 3,9%, contre 4,2% en 2023 et 2024. «Ce recul témoigne que le marché absorbe bien les nouvelles livraisons, ce qui maintient la disponibilité à l’un des niveaux les plus bas d’Europe», analyse le head of research de JLL, Pierre-Paul Verelst.
Côté loyers, JLL observe une convergence dans les quartiers centraux. Les loyers «prime» atteignent 43 euros par m² et par mois à la Gare et au Kirchberg, 41 euros à la Cloche d’Or, tandis qu’ils restent stables à 54 euros à proximité du boulevard Royal. Les hausses sont également marquées à Howald (+10% sur un an, à 33 euros) et à l’aéroport (+8%, à 34,5 euros).
Un regain de l’investissement, dominé par les bureaux
L’investissement immobilier a progressé de 38% en 2025, pour atteindre 839 millions d’euros toutes classes d’actifs confondues, un niveau proche de la moyenne observée sur les cinq années précédentes. Les bureaux représentent 54% des volumes, devant le commerce (22%), la logistique (15%) et le résidentiel (9%).
Sur le segment des bureaux, plusieurs actifs «core» ont changé de mains, notamment les immeubles Charlotte 10 et Vertbois, ainsi que le siège d’Unicredit au Kirchberg. Les rendements «prime» dans les quartiers centraux se sont compressés de 25 points de base, à 4,50%.
«Grâce à ces nouveaux benchmarks, nous avons désormais de la visibilité sur les exit yields», souligne le head of capital markets, Vincent Van Brée. De son côté, la country lead et head of markets,