Le pragmatisme est désormais visible non seulement dans la réglementation, mais aussi dans le comportement du marché lui-même. Selon Léa Dunand-Chatellet, responsable de l’investissement socialement responsable (ISR) chez le gestionnaire d’actifs français DNCA, lors d’un entretien en ligne tenu le 8 décembre 2025, ce dernier affiche un fort retour aux fondamentaux, favorisant notamment les leaders rentables et établis de longue date dans le domaine de la transition et de l’efficacité énergétiques.
Léa Dunand-Chatellet dirige l’unité d’expertise ISR de DNCA, supervisant les modèles d’analyse extra-financière et gérant la gamme de fonds article 9 «Beyond» de la société.
Les vents contraires macroéconomiques se renforcent
Au niveau macroéconomique, elle a noté que la dynamique actuelle est soutenue par plusieurs facteurs: la stabilisation des coûts de construction, l’attente d’une baisse imminente des coûts de financement et la hausse des prix de l’électricité, notamment aux États-Unis.
En Europe, l’offre et la demande d’énergie s’équilibrent. Cependant, les réseaux électriques restent obsolètes et mal équipés pour faire face à la fois à l’augmentation des volumes et à la variabilité de la production d’énergie renouvelable.
Trump est peut-être plus écolo que vous ne le pensez
Léa Dunand-Chatellet a fait valoir que l’augmentation de la demande d’électricité induite par l’IA a conduit l’administration Trump à assouplir son opposition aux énergies renouvelables, l’accès à une énergie abondante et immédiate pour les centres de données et les installations de semi-conducteurs.
En ce qui concerne le bouquet énergétique, elle a reconnu que l’énergie nucléaire et le gaz sont nécessaires pour fournir une «énergie linéaire», c’est-à-dire une alimentation électrique continue et répartissable, afin de compenser l’intermittence des énergies renouvelables. Elle a souligné que l’approvisionnement linéaire est essentiel pour garantir la compétitivité industrielle européenne grâce à des prix de l’électricité acceptables. Les organismes internationaux, tels que l’Agence internationale de l’énergie (AIE), incluent le nucléaire et le gaz dans le bouquet énergétique essentiel à la transition.
Alors que les investisseurs se détournent des entreprises de technologies vertes non rentables, elle a noté que l’indice S&P Clean Energy a affiché un rendement de plus de 50% depuis le début de l’année, ce qui en fait le deuxième indice le plus performant au niveau mondial après la Corée du Sud (voir le graphique).
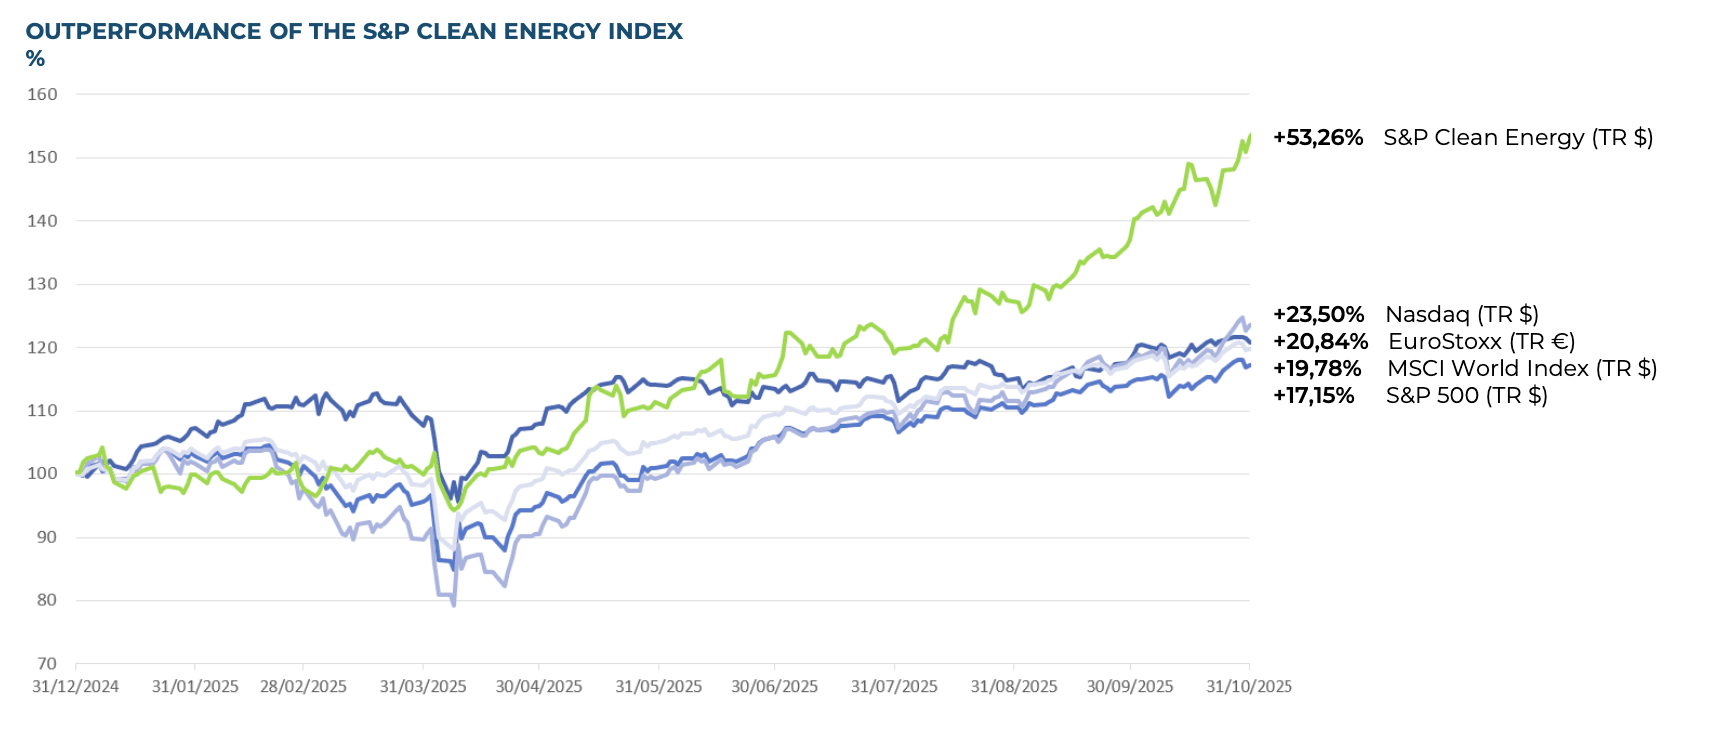
Chart : La thématique verte reprend de la vigueur en 2025 DNCA
La stratégie de la DNCA en quatre thèmes
Tout d’abord, Léa Dunand-Chatellet explique que les technologies à faible émission de carbone représentent un pourcentage limité de son portefeuille. L’exposition comprend des entreprises telles qu’Infineon (semi-conducteurs pour voitures) et Plastic Omnium, qui fabrique des réservoirs d’hydrogène pour les poids lourds.
Elle reste prudente, évitant les technologies immatures comme les batteries, la capture et la séquestration du carbone, mais reconnaît qu’elles sont vitales pour l’avenir. Cependant, le principal défi est la dépendance à l’égard de sources extérieures (chinoises) pour les matières premières nécessaires, ce qui crée une nouvelle dépendance. Elle considère que la flexibilité dans la production d’énergie – passer de l’énergie solaire aux turbines à gaz – est actuellement le facteur le plus important pour gérer efficacement l’approvisionnement en énergie.
Le deuxième thème est l’efficacité énergétique, qui couvre presque tous les secteurs industriels. Cela inclut les grands acteurs des matériaux de construction, tels que Saint-Gobain ou Sika, qui bénéficient de la tendance actuelle à la rénovation énergétique des bâtiments. Il s’agit également d’acteurs impliqués dans les pompes à chaleur (qui se redressent après un ralentissement) et de fabricants de câbles de transport d’électricité.
Le troisième thème est l’énergie, où le fonds privilégie les producteurs d’électricité intégrés en Europe et les gestionnaires de «grid» (réseaux de transport). DNCA reste prudent à l’égard des pure players des énergies renouvelables, sauf aux États-Unis.
La quatrième catégorie est constituée des «enablers», qui sont des entreprises soutenant indirectement la transition verte. Parmi les exemples qu’elle a donnés, on peut citer les certificateurs environnementaux tels que Vaisala, qui fabrique des instruments de mesure de la qualité de l’air, et les assureurs/réassureurs qui couvrent les dommages liés au climat.
La philosophie générale de DNCA est que «les fonds thématiques, en particulier ceux axés sur le climat, ne doivent pas devenir des fonds sectoriels restreints, car le thème du climat est extrêmement vaste», a fait valoir Mme Dunand-Chatellet.
Opter pour des banques qui favorisent le développement durable
Léa Dunand-Chatellet a déclaré que le fonds comprenait des «banques de réseau» axées sur les PME qui facilitent la transition. Toutefois, il exclut les banques d’investissement en raison de la complexité des livres et des risques de controverse. Les banques sont évaluées sur la base de leurs informations obligatoires relatives à l’alignement de la taxonomie, en particulier leur ratio d’actifs verts, qui standardise et vérifie leurs actifs verts et la couverture du risque climatique.
En outre, le fonds évite généralement les banques dont le dossier est très controversé, comme Commerzbank, ou celles qui ont été récemment sanctionnées pour des stratégies climatiques inadéquates, comme le Crédit Agricole.
Le risque de devenir trop vert
Léa Dunand-Chatellet a fait remarquer que l’alignement actuel de la taxonomie du fonds est d’environ 26%, «dépassant de loin les 4 à 5% observés dans les indices classiques (S&P Clean Energy se situe autour de 15%). Pousser cet alignement à 100% est «financièrement dangereux» car cela nécessiterait d’investir uniquement dans des «pure players», ce qui compromettrait la diversification et la stabilité financière.
Par exemple, les entreprises très alignées comme Eurotunnel ou l’EDPR du Portugal sont des exceptions, et même les leaders comme Veolia n’atteignent pas un alignement de 100%, car toutes leurs activités de retraitement des déchets ne sont pas alignées sur la taxonomie.