«Retour au réalisme.». Tel est le mantra répété par Léa Dunand-Chatellet, director of sustainable investment chez le gestionnaire d’actifs français DNCA, qui gère environ 50 milliards d’euros d’actifs, lors d’une interview en ligne réalisée le 8 décembre. Cette évolution vers le pragmatisme, comme elle le dit, reflète les conséquences involontaires d’un renforcement rapide de la réglementation.
Au delà de DNCA, la responsable occupe également plusieurs postes influents dans l’écosystème de la finance durable en France. Elle siège au conseil de l’Autorité des marchés financiers (AMF) sur la finance durable, préside la commission sur l’investissement durable de l’Association française de la gestion d’actifs (AFG) et elle est membre du conseil d’administration du label de l’investissement socialement responsable (ISR).
Les montagnes russes vertes
Le marché a connu une «bulle verte» entre 2018 et 2021. Elle l’attribue à une politique monétaire très souple, à des taux d’intérêt négatifs et à un afflux de capitaux - par le biais d’introductions en bourse et de flux entrants - dans les technologies vertes. En conséquence, de nombreuses entreprises sans revenus et/ou non rentables sont entrées sur le marché, tandis que les entreprises rentables affichaient des «valorisations excessives avec des ratios cours/bénéfices (P/E) de 40, 50 et même 60 - soit plus élevés que ceux des actions technologiques américaines à l’époque».
Le secteur a ensuite connu une forte correction, la politique monétaire étant devenue très restrictive en raison de la hausse de l’inflation. «La correction a été mécanique.»
Retour à la réalité
Cette correction a alimenté un malentendu plus large sur les performances de la finance durable. En effet, les changements réglementaires ont coïncidé avec une période de performances décevantes pour les stratégies durables, créant ainsi un récit trompeur, affirme Léa Dunand-Chatellet.
Un défi majeur a été la perception erronée selon laquelle la réglementation nuit à la performance des fonds durables par rapport aux indices classiques (voir la ligne verte sur le graphique ci-dessous). «Les gens ont commencé à dire que plus de réglementation signifiait plus de complexité et de contraintes. Aucune performance n’est possible. C’est complètement faux», estime la director of sustainable investment.
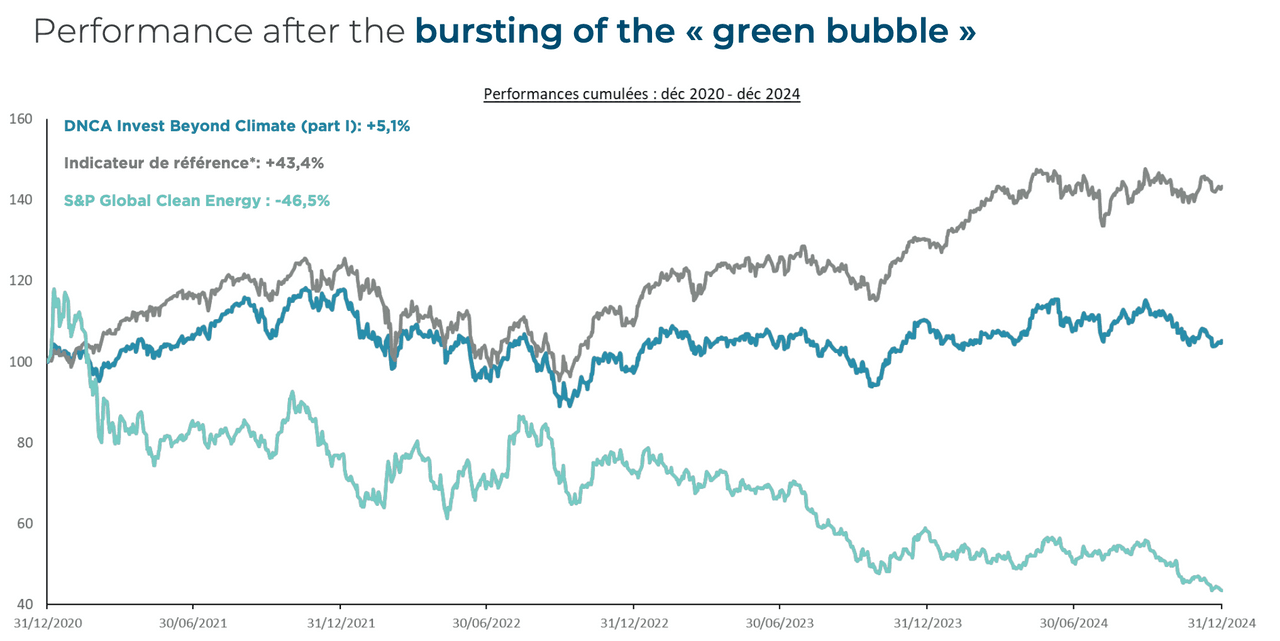
*Indice de référence: Euro stoxx NT. Les performances sont calculées nettes de frais de gestion par DNCA Finance. (Source: DNCA et FactSet au 31/12/2024, performances en EUR – dividendes nets réinvestis)
Elle attribue plutôt la baisse aux cycles macroéconomiques, aux conflits géopolitiques, à l’élection du président américain Trump -très opposé aux techs durables- et aux taux d’intérêt élevés. Les actifs de longue durée - notamment les infrastructures renouvelables - ont été particulièrement sensibles à la hausse des taux.
Un paysage réglementaire en évolution
Léa Dunand-Chatellet explique que le paysage réglementaire européen des cinq dernières années s’est concentré sur l’encadrement de la finance durable, une «science douce», afin de lutter contre l’écoblanchiment et d’établir des bases comparables. L’objectif était également de créer un outil compétitif pour les produits financiers et les entreprises européennes. Le succès de ces initiatives a été mitigé.
Elle considère cependant que la récente réglementation sur la dénomination des fonds, soutenue par l’Autorité européenne des marchés financiers (AEMF), est «très efficace pour améliorer la comparabilité, la crédibilité et la compréhension du public». En vertu de cette règle, les fonds ne peuvent pas utiliser des termes tels que «vert», «durable» ou «environnemental», à moins que le portefeuille sous-jacent ne réponde à des critères stricts.
Trouver de la valeur dans la durabilité
Les entreprises sont soumises à des règles en matière d’information extrafinancière: les gestionnaires de fonds doivent se conformer aux réglementations régissant la distribution de produits catégorisés dans des cadres tels que la SFDR; et les clients sont invités à remplir des questionnaires pour préciser leurs préférences en matière de développement durable.
«Les rapports réglementaires pour les entreprises étaient initialement trop complexes», continue la responsable. Les efforts de simplification déployés par la Commission européenne commencent à profiter aux entreprises en exigeant une double analyse de matérialité obligeant les entreprises à analyser à la fois la manière dont les questions de développement durable affectent leurs performances financières et l’impact de leurs activités sur la société et l’environnement.
Elle a fait valoir que cela obligeait à placer les questions de durabilité à un niveau stratégique, améliorant ainsi la résilience. Cela devient indispensable pour les entreprises confrontées aux risques climatiques et aux perturbations de la chaîne d’approvisionnement. «Les entreprises ne résistent plus à ces exigences... Elles s’accommodent d’une phase de réalisme.» Par conséquent, Léa Dunand-Chatellet se demande si un processus réglementaire progressif ne serait pas plus efficace que l’adoption d’un «bloc» de mesures réglementaires.
Reclassification des fonds par l’UE
Le krach vert s'est produit au moment où les conseillers financiers ont commencé à interroger leurs clients sur leurs préférences en matière de durabilité. Cette dernière n'équivaut pas nécessairement à une exposition thématique, mais de nombreux conseillers ont interprété toute demande d'exposition élevée aux fonds «greentech». En conséquence, les portefeuilles sont devenus excessivement concentrés dans le secteur «au plus fort de la bulle».
«Nous sommes arrivés à un point où la Commission européenne nous dit qu'il va falloir reclasser les produits de manière un peu plus claire», confirme la director of sustainable investment. Sans entrer dans les détails, elle n'est pas convaincue par cette proposition.
Les fonds de l'article 9 rebaptisés
La gamme de fonds article 9 «Beyond» sera rebaptisée «Sustain» car le nom «Beyond» n'est pas validé par les autorités européennes, comme l'Esma, contrairement à «Sustain», explique Thomas Péan, directeur du développement pour le BeLux chez DNCA.
Ce changement de nom est mis à profit pour adopter simultanément des indices de référence plus cohérents, notamment en matière d'énergie propre. L'indice de référence actuel, l'Euro Stoxx, a été fortement tiré vers le haut cette année par des secteurs extérieurs à l'univers du développement durable, comme l'armement et les banques.
Mais la performance actuelle de l'indice est trompeuse, faisant apparaître le fonds plus mauvais qu'il ne l'est, en particulier parce que l'indice est tiré par des secteurs que le fonds ne détient pas, tels que les actions de valeur (banques, défense). À cet égard, Thomas Péan explique qu'une fois ces secteurs exclus, la performance de l'indice est proche de zéro depuis le début de l'année (voir le graphique ci-dessus).
Les nouveaux indices seront conformes au PAB (Paris Aligned Benchmark), qui exclut les combustibles fossiles et le charbon, ce qui reflète mieux l'univers d'investissement et la stratégie réelle du fonds, conclut Léa Dunand-Chatellet.