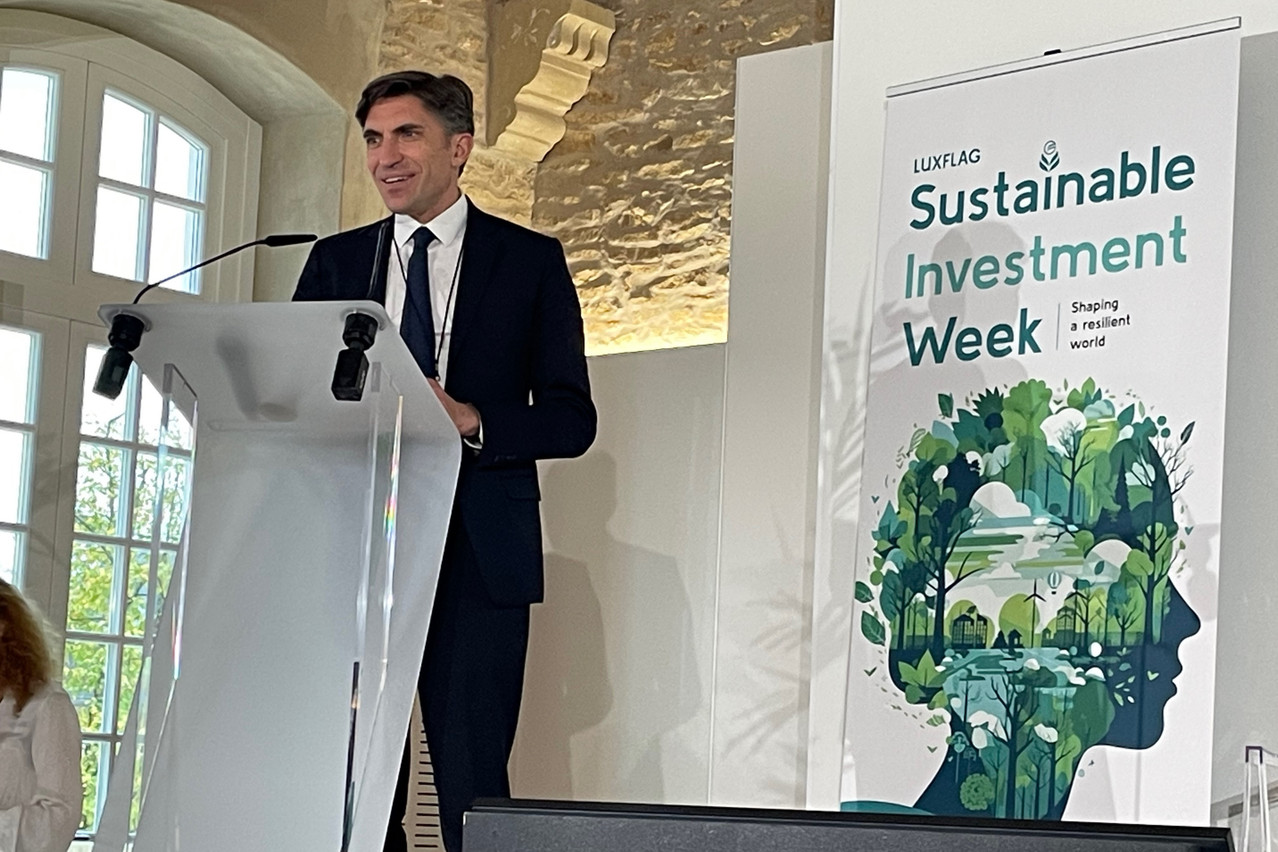
«Pendant des décennies, nous avons surexploité la nature sans y investir», commence Gautier Quéru, managing director du service Natural Capital chez Mirova, lors de la Luxflag Sustainable Investment Week 2025, le 21 octobre. Il a rappelé qu’une étude de PwC a révélé que plus de la moitié du PIB dépend directement de la nature.
L’ONU développe des cadres
«La dégradation des terres, la déforestation, la perte de biodiversité et le changement climatique s’accélèrent avec de graves conséquences sur la sécurité alimentaire et les conflits sociaux», rappelle M. Quéru. Pourtant, il observe qu’il existe une «dynamique positive autour de la protection et de la restauration de la nature» de la part des Nations unies, via des politiques publiques telles que les conventions sur le climat, la désertification et «surtout» sur la biodiversité. Cette évolution s’est traduite par l’adoption, par les pays et les blocs continentaux, de réglementations conformes à ces cadres.
M. Quéru remarque que ces initiatives infusent peu à peu et que les grandes entreprises adoptent des «stratégies qui alignent leur modèle d’entreprise sur la protection et la restauration de la nature», et ce, autour de trois moteurs économiques: la bioéconomie circulaire grâce au bois, le remplacement de l’acier, du plastique et du béton par le bois, et la restauration de zones plus vastes pour planter davantage d’arbres.
Pour ce qui est du climat politique, M. Quéru constate que le public s’opposait aux investissements verts aux États-Unis, comme en témoignent les retraits des alliances Net Zero (zéro émissions nettes). Malgré les discussions au niveau fédéral, les investisseurs les plus fortunés dans des régions comme la Californie ou même la Caroline du Nord considèrent le climat comme leur «étoile polaire», souvent poussés par une expérience directe des événements liés au changement climatique tels que les feux de forêt.
Impact investing: vivant et dynamique
L’objectif de Mirova est de transposer dans la nature les leçons tirées de son expérience d’investisseur de longue date dans les énergies renouvelables. Le managing director admet qu’il s’agit d’un thème émergent que la société, qui gère 39 milliards de dollars d’actifs, intègre dans deux stratégies qui ont permis de lever 1 milliard de dollars au cours des dix dernières années: l’infrastructure environnementale (financement de projets générant des crédits carbone) et l’utilisation durable des terres (vente de ses produits de base tels que le café, le cacao et les fruits à coque).
Gautier Quéru a expliqué que le boisement et le reboisement des terres dégradées, l’évitement de la déforestation, ainsi que l’amélioration de la gestion des terres agricoles qui séquestrent le carbone dans le sol génèrent tous des crédits de carbone. Ces derniers correspondent à une tonne de CO2 séquestrée ou évitée, et sont utilisés par les acteurs du marché pour réduire les émissions. Mirova finance ces projets grâce à «une approche infrastructurelle qui se développe partout dans le monde». Il fait remarquer que les grandes entreprises technologiques américaines accélèrent leur engagement en achetant des crédits de carbone pour atteindre le niveau zéro.
Il ne s’agit pas d’ONG ni de petites coopératives. Ce sont des PME solides qui travaillent à grande échelle.

Dans le deuxième domaine d’activité (utilisation durable des terres), le managing director a indiqué qu’il finançait des projets générant des revenus à partir de «produits de base certifiés» dans les pays émergents et développés en utilisant la dette (de type mezzanine) comme outil de financement. «Il ne s’agit pas d’acquérir des terres, mais plutôt de financer la création de valeur ou des actifs productifs», assure M. Quéru. Avant d’ajouter qu’ils revendiquent quelques crédits carbone car lorsqu’un système agroforestier est planté pour le café, d’autres arbres le sont également pour séquestrer le CO2. Ce sont ainsi 13 projets qui bénéficient de leur investissement à travers le monde.
Prime exemple d’un investissement réussi
Le managing director rapporte travailler avec Kenemer, aux Philippines, fondée par un Néerlandais, qui s’approvisionne en cacao durable auprès de milliers de petits exploitants sur 20.000 hectares. En s’assurant que l’offre et la demande correspondent, elle vend le cacao à Mars. L’objectif est de répondre à la demande de cacao en Asie du Sud-Est. «Il ne s’agit pas d’ONG ni de petites coopératives. Ce sont de solides opérateurs de PME qui travaillent à l’échelle pour accompagner la transition des chaînes d’approvisionnement.»
M. Quéru explique que Kenemer était le premier projet carbone certifié aux Philippines, réussissant à générer des revenus à la fois grâce aux ventes de cacao et aux crédits carbone. Il pense qu’ils font preuve d’une rare maîtrise de l’agronomie, des affaires, de l’inclusion sociale et des crédits carbone. «C’est un développeur idéal.»
Véhicules de financement mixte
M. Quéru explique aussi que l’investisseur public fournit des capitaux concessionnels (financement fourni à des conditions plus favorables que les taux du marché), tandis que les investisseurs privés fournissent des capitaux commerciaux. «C’est un moyen pour les investisseurs publics d’encourager une plus grande mobilisation des capitaux privés face à la rareté de l’argent public.»
De plus, certaines entreprises voient de véritables avantages pour leur activité à soutenir leur propre objectif de zéro émissions nettes, mais aussi à améliorer la résilience de leurs chaînes d’approvisionnement, en particulier lorsqu’elles dépendent des ressources naturelles.
Construction de fonds: profils de rendement et de risque
M. Quéru souligne aussi que le fonds initial, lancé vers 2016, se fixait un horizon de 15 ans conforme aux investissements dans les infrastructures, bien que le fonds suivant raccourcisse cet horizon à 12 ans, visant un déploiement plus rapide dans des projets légèrement plus matures.
La stratégie d’investissement a d’abord privilégié la dette mezzanine (obligations convertibles) pour atténuer le risque des investisseurs associé aux nouvelles classes d’actifs (agriculture, sylviculture) et aux marchés émergents. La sortie de ces positions se fait généralement par l’amortissement mécanique de la dette sur la durée du projet, financé par les flux de trésorerie du projet. Toutefois, les positions en actions reposent sur des ventes stratégiques, souvent à de grandes entreprises de distribution et de transformation (telles que Mars ou Michelin) qui cherchent à intégrer leurs chaînes de valeur en achetant des plantations en amont pour garantir l’approvisionnement.
Le managing director affirme que les projets offrent «des rendements ajustés au risque intéressants, car ils bénéficient d’un soutien important de la part du secteur public». Il pense que leurs fonds permettent aux investisseurs d’améliorer la diversification d’un portefeuille, étant donné leur absence de corrélation avec d’autres classes d’actifs.
Fonds de deuxième génération
La performance est mesurée à l’aide du taux de rendement interne (TRI). M. Quéru fait la distinction entre les deux types de fonds: les chaînes de valeur durables (par exemple, le cacao, le café) produisent généralement des rendements élevés à un chiffre, limités par le pouvoir d’achat des consommateurs et les contraintes de marge qui en résultent pour les produits de base courants. À l’inverse, les projets de crédit carbone offrent des résultats plus élevés, avec des rendements à deux chiffres. Cette prime est soutenue par une forte volonté de payer de la part des secteurs à forte capacité, tels que la technologie américaine et les industries de luxe et de services.
Au vu du succès de ses premiers fonds, M. Quéru a déclaré que Mirova lançait le deuxième millésime dans les deux secteurs. Il a ajouté que le gouvernement luxembourgeois a été un «partenaire clé de nos fonds».
Après avoir testé différents modèles, Mirova exploite maintenant les connaissances acquises grâce au premier fonds. La stratégie d’endettement initiale est en cours de réévaluation et il est envisagé d’augmenter la participation au capital du fonds de deuxième génération afin de mieux capturer la valeur créée par les projets réussis une fois qu’ils sont bien compris.
Cet article a été initialement rédigé en anglais et traduit et édité en français.