L’année 2025 a été marquée par plusieurs "chocs", a observé Mozamil Afzal, group CIO et membre du Global Business Committee d’EFG International, lors d’une conférence de presse à Luxembourg le 5 février.
Le group CIO a cité ce qu’il a décrit comme une réprimande publique du président Zelenskyy à la Maison-Blanche et l’utilisation de l’intelligence artificielle (IA) pour générer des tarifs réciproques. Malgré un conflit majeur au Moyen-Orient impliquant l’utilisation de bombes américaines à fragmentation en Iran, les prix du pétrole sont restés stables, indiquant un changement dans la façon dont les marchés évaluent l’instabilité régionale. En effet, ces derniers ont absorbé les chocs géopolitiques avec facilité.
Les “Sept Magnifiques” sont devenus les “Deux Magnifiques”
"Dans le film ‘Les Sept magnifiques’, il n’y en a que deux ou trois qui survivent à la fin", a plaisanté Mozamil Afzal. De la même manière, il a noté que les Mag 7 commençaient à montrer des signes d’épuisement, car seuls Nvidia et Alphabet ont surpassé l’indice S&P 500. Nvidia a atteint une valorisation historique de 5.000 milliards de dollars au cours de cette période.
Pourtant, le group CIO a noté que le commerce de l’IA continuait de surperformer, les valeurs de croissance l’emportant sur les valeurs de rendement. À l’inverse, le secteur de la consommation discrétionnaire a connu des difficultés en début d’année, les nouveaux tarifs douaniers ayant eu un impact immédiat sur les performances.
Les vraies réussites ont été enregistrées sur les marchés émergents. Les actions asiatiques ont progressé de 26%, tandis que l’Amérique latine a fait un bond de 48%. Cette tendance se poursuivra jusqu’en 2026.
La prise de risque s’est avérée payante pour les obligations
Le même appétit pour le risque s’est propagé aux titres à revenu fixe et aux devises. "Pour gagner de l’argent, il faut prendre des risques", a déclaré M. Afzal. Les investisseurs ont trouvé les obligations à haut rendement et les obligations des marchés émergents particulièrement lucratives, car la crise de la dette américaine tant redoutée ne s’est pas matérialisée.
Le group CIO a ajouté l’or au fameux groupe susmentionné pour en faire les "Mag 8". En effet, le métal précieux a augmenté de 16%, sous l’effet des achats substantiels des banques centrales et de la frénésie d’investissement des particuliers en Chine. Le dollar américain s’est déprécié d’environ 10%, les acteurs du marché ayant commencé à prendre en compte la dépréciation de la monnaie, une tendance qui devrait se poursuivre en 2026 (-1,4%).
La puissance sans l’invasion
Sur le plan géopolitique, les États-Unis réorientent leur stratégie vers l’Amérique latine pour contrer l’influence de la Chine et de la Russie. Plutôt que de procéder à des changements de régime coûteux, que l’administration actuelle considère comme une stratégie vouée à l’échec, Mozamil Afzal pense que l’accent sera mis sur la création d’un "arc bleu" (voir graphique 1) de nations alignées autour de la Russie et de la Chine par le biais d’accords stratégiques et de pressions exercées par les dirigeants.
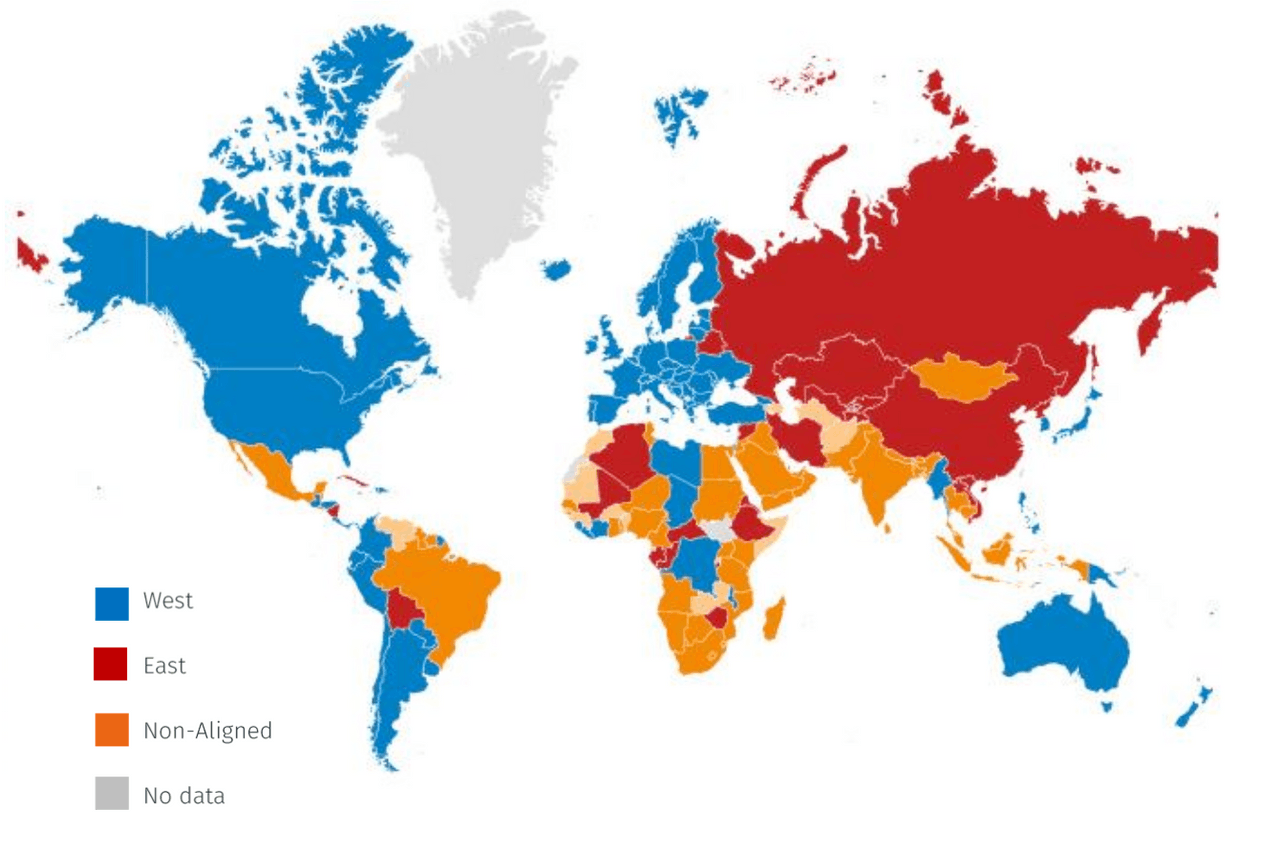
Graphique 1: le défi de la construction d’alliances. (source: EFG International)
En Europe, bien que la région reste un leader en matière d’innovation (voir tableau 1), il existe un risque croissant qu’une réglementation excessive étouffe la capacité des entreprises à se développer. Malgré la présence d’entreprises européennes solides telles qu’ARM, les start-up se dirigent toujours en premier lieu vers la Silicon Valley, car les principaux investisseurs continuent de considérer l’Europe comme un marché d’amorçage.
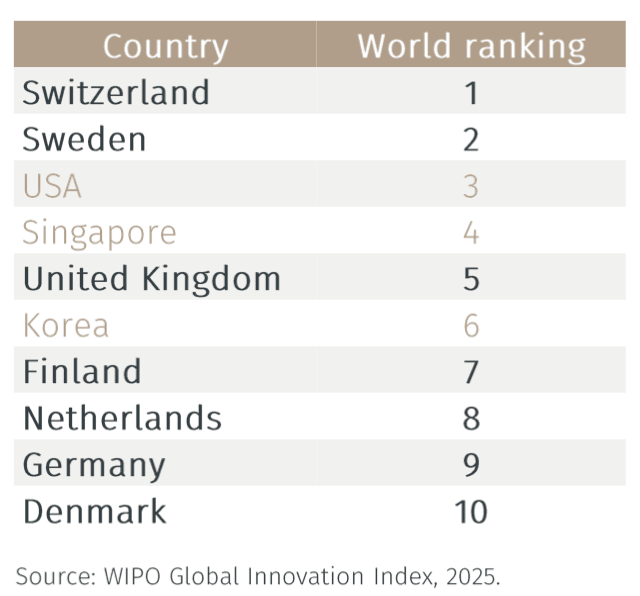
Tableau 1: l’Europe en tête de l’indice mondial de l’innovation de l’Ompi. (Source: EFG International)
Cependant, M. Afzal reste persuadé que l’augmentation des dépenses de défense en Europe soutiendra probablement l’innovation technologique au cours des prochaines années, comme on l’a vu historiquement dans le secteur militaire américain. Il ajoute: "Poutine ne lâchera pas prise si l’Europe ne commence pas à s’impliquer."
Les chaînes d’approvisionnement mondiales semblent passer d’un modèle "just in time" à un modèle "just in case". Cette évolution, motivée par la méfiance post-pandémique et les tensions géopolitiques, incite les pays à accumuler les produits de base essentiels et les terres rares.
Ce comportement de thésaurisation est susceptible de créer un cycle volatil des produits de base rappelant les années 1970, caractérisé par de fortes hausses de prix suivies d’effondrements significatifs lorsque les stocks régionaux atteignent leur capacité.
Inflater la dette: le manuel économique des États-Unis
À l’horizon 2026 et au-delà, la croissance économique mondiale devrait s’accélérer, principalement sous l’impulsion des États-Unis. L’administration américaine a défini une stratégie de croissance "facile à comprendre" – souvent appelée "plan 3-3-3" – visant une croissance du PIB réel de 3%, un déficit budgétaire de 3% et une augmentation de la production de pétrole de 3 millions de barils par jour d’ici la fin du mandat du président Donald Trump. M. Afzal affirme que son intention est de parvenir à une croissance du PIB nominal supérieure à 5% ou 6% pour dégonfler efficacement la dette nationale.
Alors que la Réserve fédérale américaine (Fed) devrait encore réduire ses taux au moins deux fois, les taux d’intérêt européens semblent avoir atteint leur niveau plancher, une dynamique qui entraîne une pentification des courbes de rendement à l’échelle mondiale. Le resserrement des écarts de taux d’intérêt a contribué à la faiblesse du dollar en 2025 et devrait continuer à exercer une pression sur la monnaie, bien qu’à un rythme plus lent.
Principaux microthèmes pour 2026
"Le marché est cher parce que les bénéfices sont excellents", a déclaré M. Afzal. Qui a identifié plusieurs thèmes qui pourraient conduire à des décisions d’investissement prémonitoires en 2026.
Big Food confronte l’éléphant GLP-1
Un profond changement structurel est en cours en raison de l’impact des médicaments amaigrissants GLP-1. Ces traitements modifient fondamentalement les habitudes de consommation à l’échelle mondiale, entraînant une baisse marquée du grignotage et de la consommation d’alcool. Les résultats médiocres enregistrés la semaine dernière dans le secteur pourraient refléter les négociations en cours sur la tarification de la nation la plus favorisée, qui, selon Afzal, sont désormais largement prises en compte.
Cette tendance pèse lourdement sur les biens de consommation de base tels que Nestlé, Danone et McDonald’s, qui sont devenus des pièges à valeur ajoutée. Si certains PDG ont mis du temps à reconnaître cet "éléphant dans la pièce", d’autres tentent de s’adapter en changeant de marque ou en réduisant la taille des emballages tout en maintenant les prix.
M. Afzal a averti que les valorisations peuvent finir par devenir si faibles qu’elles constituent un plancher pour les prix des actions. Il a ajouté: “Les investisseurs devraient identifier les entreprises qui reconnaissent le problème, recherchent des solutions et les mettent en œuvre."
IA: impact sur les coûts mais gains progressifs sur le chiffre d’affaires
L’IA est en train de passer de l’engouement spéculatif à une phase de rentabilité tangible. En 2026, a affirmé le group CIO, des secteurs tels que le camionnage et la logistique démontrent déjà des gains d’efficacité réels et un pouvoir de fixation des prix grâce à l’adoption de l’IA.
Si les États-Unis conservent une avance significative en matière d’infrastructures de centres de données – avec 4.027 installations contre seulement 381 en Chine –, Pékin détient un avantage à long terme dans le domaine de la robotique (fabrication, assemblage) et, surtout, en matière de coûts énergétiques (voir graphique 2). M. Afzal a fait remarquer qu’Elon Musk, CEO de Tesla, a réaffecté l’une des chaînes d’assemblage de voitures de l’entreprise en Chine pour construire des robots Optimus.
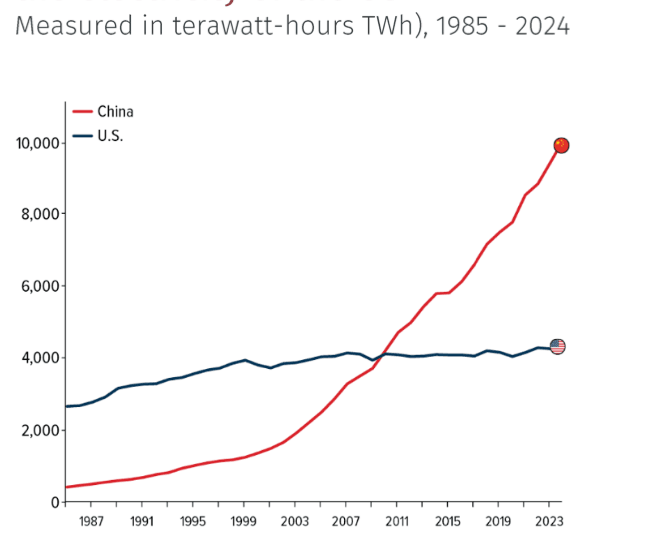
Graphique 2: la Chine pourrait être meilleure que les États-Unis pour relever le défi énergétique. (Source: EFG International)
Après la fusion entre SpaceX et xAI, M. Afzal a suggéré que les futures frontières de l’IA pourraient inclure des centres de données dans l’espace, utilisant l’énergie solaire et le refroidissement naturel.
Les marchés des introductions en bourse et des fusions-acquisitions sont également prêts pour une résurgence, avec plus de 2.000 milliards de dollars de cotations potentielles attendues de la part d’entreprises telles que SpaceX, OpenAI et Anthropic. Toutefois, on craint de plus en plus que la liquidité mondiale ne se concentre sur un seul mégamarché d’actions basé aux États-Unis, laissant potentiellement les bourses européennes et japonaises à l’état de marécages marginaux.
Un avertissement sur les revenus fixes des marchés développés
M. Afzal a incité à la prudence à l’égard des marchés développés, dont les ratios dette/PIB sont élevés que sob-nt la France, les États-Unis et le Royaume-Uni, qui restent des cibles potentielles pour les "requins" du marché, à savoir les fonds spéculatifs.
La déréglementation financière pourrait frapper la dette privée
Une vague de déréglementation débutant aux États-Unis pourrait libérer d’importants capitaux. Selon certaines estimations, jusqu’à 4.000 milliards de dollars, soit 8% du PIB, pourraient être réinjectés dans l’économie. M. Afzal a noté que la déréglementation pourrait permettre aux banques traditionnelles de concurrencer plus efficacement la dette privée, ce qui entraînerait une compression des marges sur les marchés des prêts.
En revanche, il est optimiste quant aux placements secondaires sur les marchés privés, car de grandes institutions, telles que Yale, Princeton, Harvard et Calpers vendent une partie de leurs portefeuilles privés, ce qui crée des opportunités d’acquisition d’actifs de haute qualité à des prix réduits.
Risques majeurs en 2026
Les principaux risques comprennent une baisse trop agressive des taux par la Fed, l’inflation et le fait de saper la confiance dans le dollar. Le départ du secrétaire au Trésor américain, Scott Bessent, décrit par le group CIO comme le "roc" derrière la vision 3-3-3, déstabiliserait également les marchés. Entre-temps, la guerre en Ukraine et le risque d’une intervention chinoise à Taïwan restent des menaces géopolitiques persistantes.