À l’aube de 2026, Pictet Asset Management a réorienté sa stratégie vers une diversification géographique plus large, s’éloignant du choix binaire traditionnel entre les États-Unis et l’Europe.
Cap à l’Est
«En tant que région qui commence à affirmer son indépendance, l’Asie connaît un “retour de l’histoire” [voir graphique 1]», a déclaré Christopher Dembik, conseiller en investissement senior chez Pictet Asset Management. S’adressant à des investisseurs professionnels à Luxembourg le 3 février, il a observé que l’Europe avait connu de longues périodes de croissance molle au Moyen Âge, alors que la Chine était la première zone économique mondiale à cette époque.
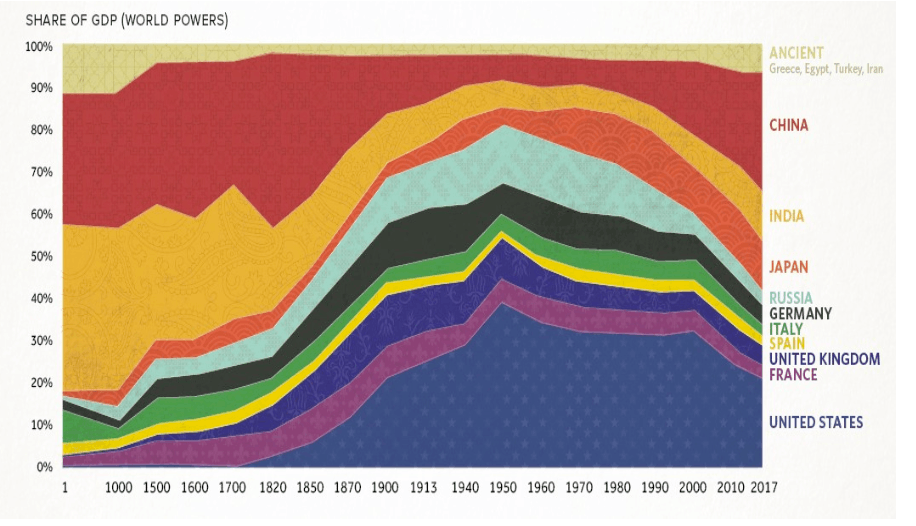
Graphique 1: Part du PIB mondial détenue par les principales économies depuis l’an 0 (Source: Statistiques sur la population mondiale, le PIB et le PIB par habitant. 1–2008AD*. Angus Maddisson; FMI)
La région commerce de plus en plus à l’intérieur d’elle-même au lieu d’agir uniquement en tant que fournisseur des nations occidentales. Ce changement structurel a entraîné une augmentation palpable de la concentration de la richesse et une hausse du PIB par habitant sur l’ensemble du continent.
Concentration sur les technologies et les rachats d’actions en Chine
En Chine, l’investissement a été défini par l’hégémonie technologique et un changement dans le comportement des consommateurs. Alors que les entreprises américaines conservent leur domination dans le domaine des algorithmes logiciels, M. Dembik affirme que la Chine s’est clairement imposée dans le domaine de la robotique. La prolifération des «usines sombres», qui fonctionnent entièrement avec des robots pour atténuer la hausse des coûts de main-d’œuvre, en est le meilleur exemple.
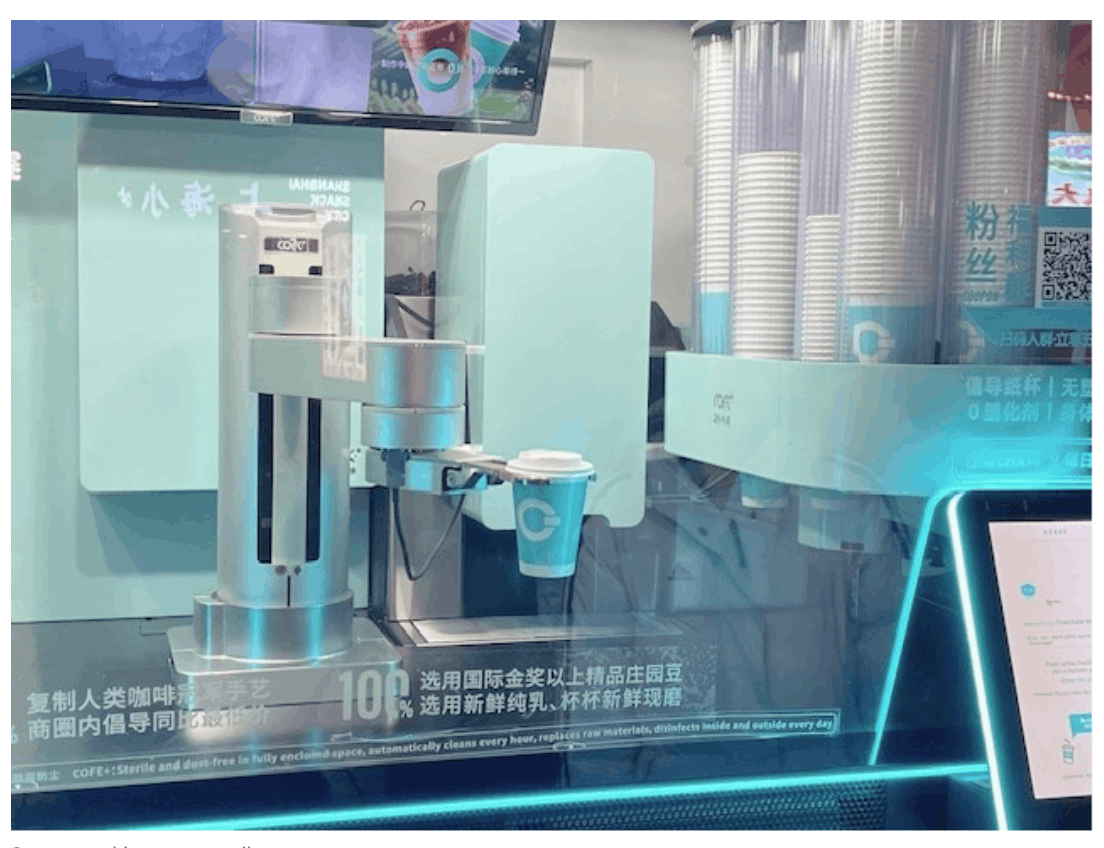
L’essor des robots en Chine pour compenser la hausse des coûts de main-d’œuvre. (Photo: Pictet Asset Management)
Dans le secteur de la consommation, les marques de luxe nationales ont commencé à surpasser les géants occidentaux tels que LVMH et Hermès. Des marques comme Laopu Gold (voir graphique 2), présentée comme le «Hermès de l’or», ont réussi à faire appel au sentiment nationaliste tout en offrant une valeur culturelle qui trouve un écho plus profond auprès des ménages locaux.
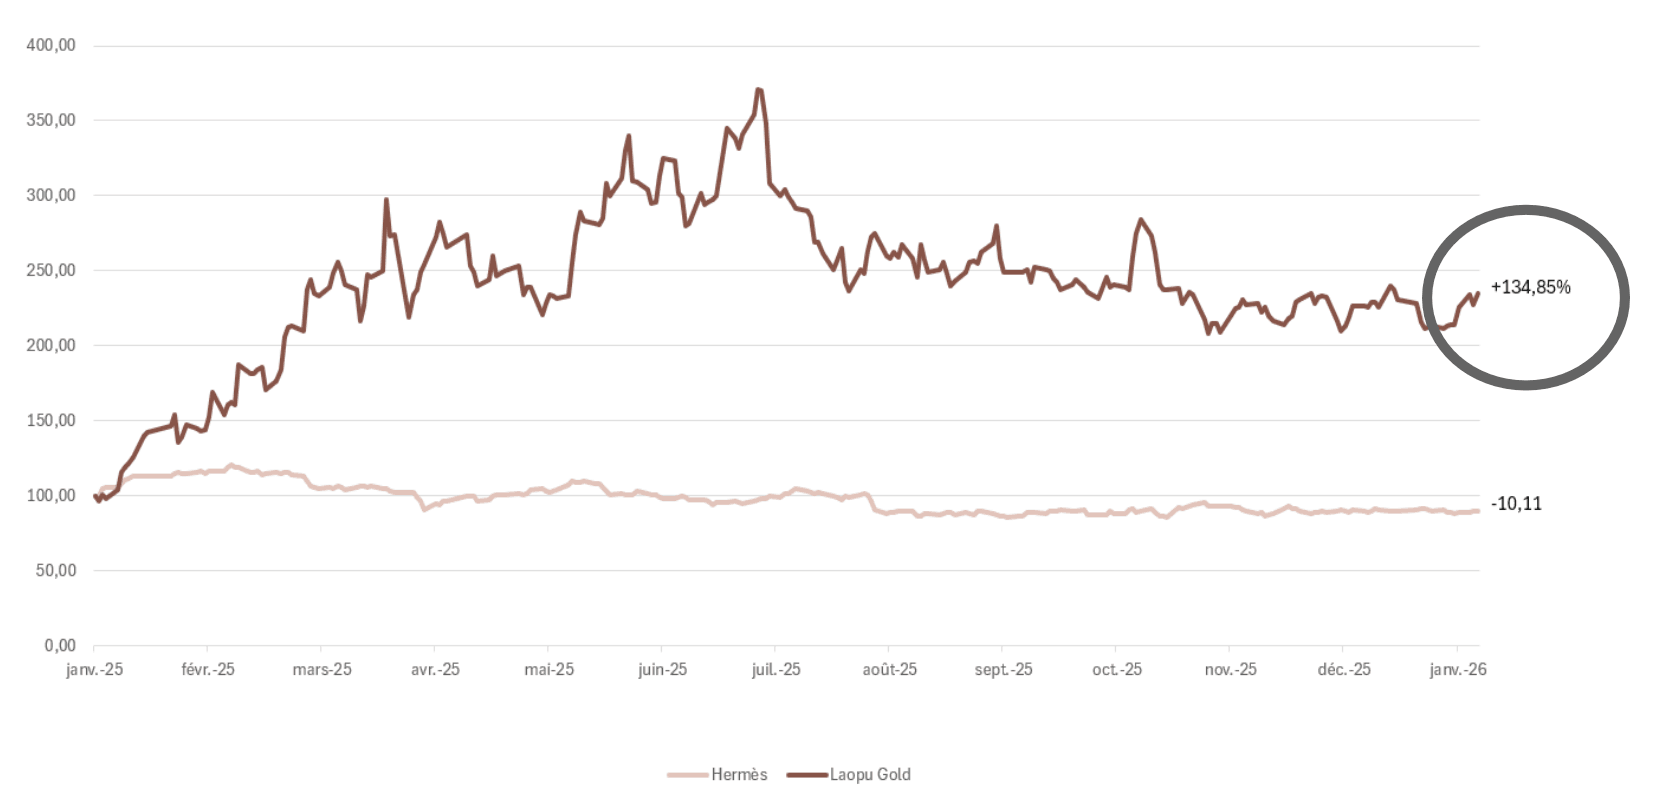
Graphique 2: Performance boursière sur un an de Laopu Gold et d’Hermès. (Source: Pictet Asset Management, janvier 2026)
En outre, les actions chinoises – un marché encore sous-évalué selon M. Dembik – ont connu un regain d’intérêt pour le rendement des actionnaires. Les grandes entreprises technologiques telles qu’Alibaba et Tencent ont lancé des programmes de rachat d’actions à grande échelle (voir graphique 3). Malgré ces opportunités, le marché est resté volatil en raison de l’intervention politique et des enquêtes réglementaires sur les «pratiques monopolistiques», comme l’illustre la plateforme de voyage Trip.com, qui a chuté de 18,2% à la suite de ces nouvelles.
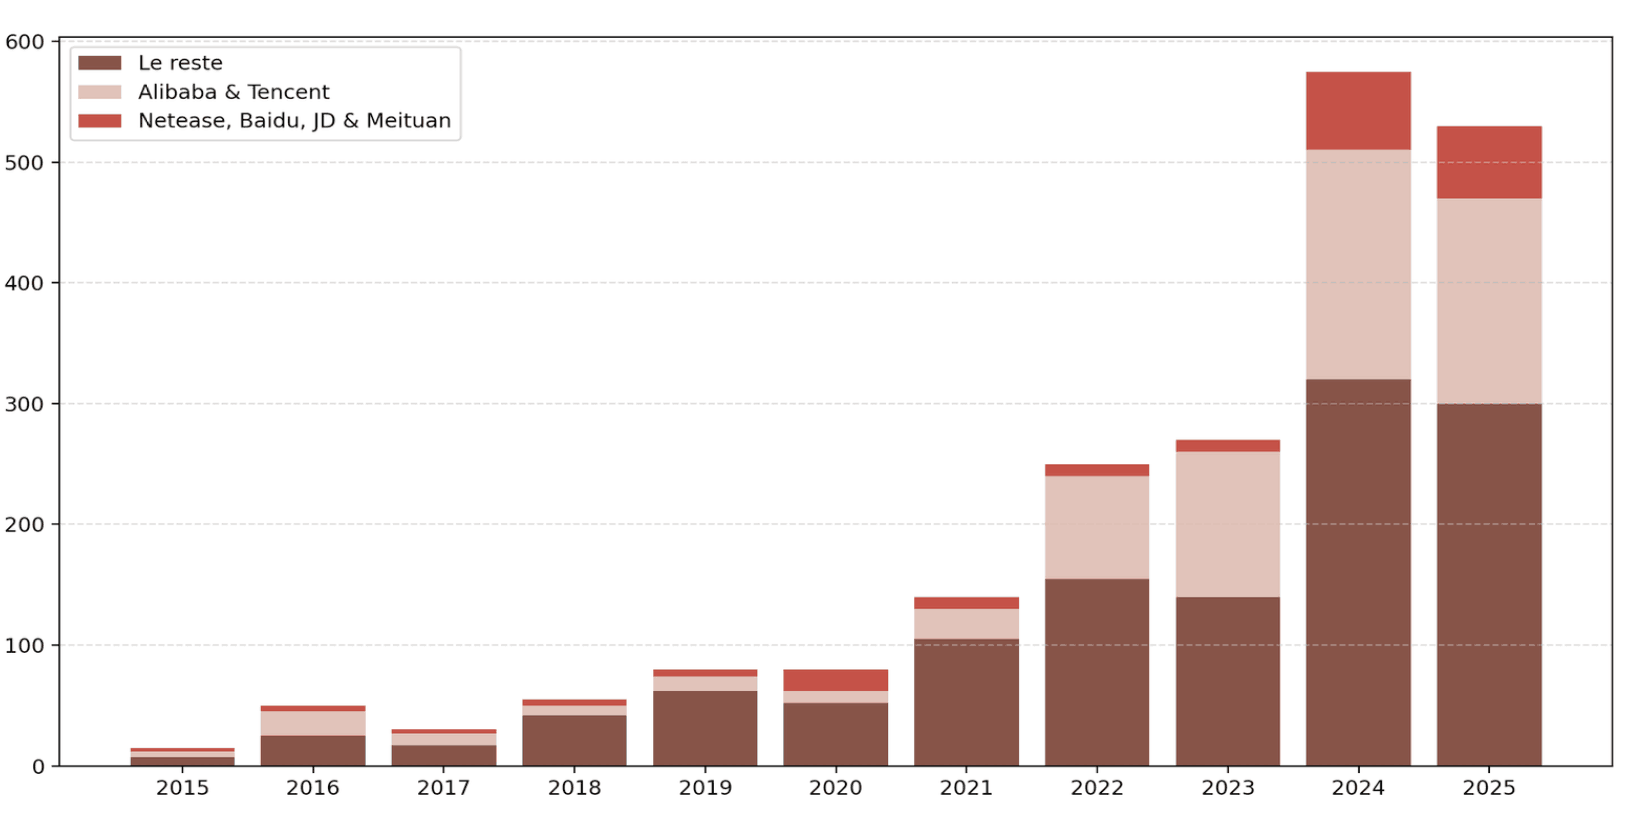
Graphique 3: Rachats d’actions par les sociétés chinoises cotées en bourse entre 2015 et 2025 (en milliards de RMB). (Sources: Pictet Asset Management, Wind, Gavekal Dragonomics/Macrobond, janvier 2026)
Le Viêt Nam, nouveau marché émergent… et toujours performant
Au-delà de la Chine, d’autres marchés asiatiques et émergents ont également attiré l’attention. Le Viêt Nam est un exemple de réussite notable, puisqu’il est officiellement passé du statut de marché frontalier à celui de marché émergent en 2025. Malgré l’imposition de droits de douane américains au début de l’année 2025, qui a d’abord provoqué un déclin de 20% du marché, la bourse vietnamienne s’est fortement redressée, terminant l’année avec une hausse de 40% en dollars, a noté M. Dembik.
Cette résilience a été portée par de grands conglomérats privés tels que Vingroup, la plus grande entreprise du pays en termes de capitalisation boursière, ainsi que par des banques publiques. «Une tendance observée dans plusieurs marchés frontières», a-t-il ajouté.
Pour l’Inde, les étoiles ne sont peut-être pas alignées
En revanche, M. Dembik considère l’Inde avec plus de prudence. Malgré son potentiel à long terme, il indique que certains analystes considèrent que le marché indien est surévalué par rapport à d’autres pays émergents. Il a également souligné les inquiétudes entourant la roupie indienne, qui a atteint des niveaux historiquement bas par rapport au dollar malgré l’intervention de la banque centrale, ce qui en fait un point d’entrée moins attrayant pour les investisseurs au cours du premier semestre 2026.
Les marchés frontières, pas aussi risqués qu’on le pense
Les marchés frontières ne doivent pas être négligés, car ils offrent des opportunités attrayantes, notamment en matière de taux et de devises. Leur profil de risque a considérablement évolué, avec une volatilité et un risque politique plus faibles qu’il y a dix ou 15 ans, ce qui réduit de plus en plus l’écart avec les marchés développés.
Dans l’ensemble, les marchés frontières ont surpassé de nombreux indices boursiers traditionnels en 2025, offrant un rendement moyen de 40% en termes de dollars. Le marché boursier roumain a enregistré un gain remarquable de 91%. «À l’exception du Maroc, tous ces marchés frontières sont actuellement sous-évalués», a déclaré M. Dembik. Ces marchés affichent également une faible corrélation avec le dollar américain, ce qui s’explique en grande partie par le fait qu’ils sont dominés par les investisseurs nationaux plutôt que par les flux de capitaux étrangers.
Revenu fixe: une hausse des rendements
En Amérique latine, le Brésil est devenu une destination clé pour les capitaux, enregistrant un afflux record d’investissements étrangers de 2,3 milliards de dollars pour le seul mois de janvier 2026. Les données ont mis en évidence les fondamentaux budgétaires plus solides des économies émergentes par rapport au G7: la dette publique moyenne par rapport au PIB s’élevait à environ 60% pour les marchés émergents, contre environ 120% pour les pays du G7.
La dette des marchés émergents – en particulier les échéances courtes de trois à cinq ans – offrait des rendements attrayants avec une volatilité intrinsèque plus faible que les obligations équivalentes des marchés développés (voir graphique 4).
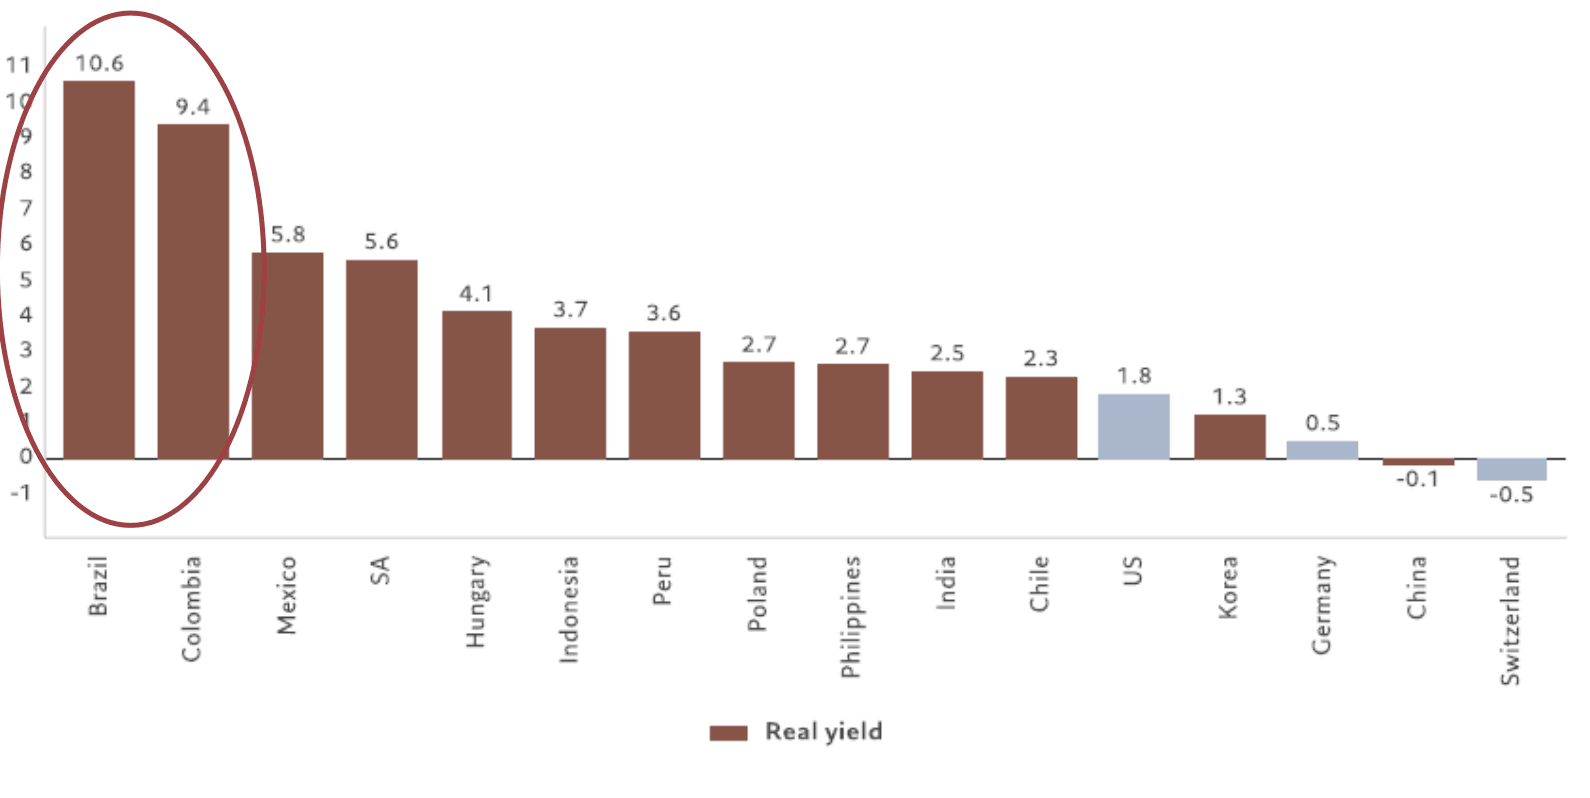
Graphique 4: Rendement réel des obligations d’État à dix ans sur les marchés émergents. (Sources: Refinitiv DataStream, FMI, Pictet Asset Management. *Le rendement réel est basé sur le rendement des obligations d’État à dix ans en monnaie locale, moins le taux d’inflation à long terme projeté – selon les prévisions du FMI pour 2030. Décembre 2025)
Dans l’ensemble, M. Dembik a suggéré que la volatilité historique et les risques politiques généralement associés aux marchés émergents et frontières ont diminué. Ce changement a entraîné un renversement partiel des rôles, ces régions affichant souvent des fondamentaux budgétaires plus solides que les économies développées. Il a souligné que pour réussir sur ces marchés, il faut faire preuve d’une extrême sélectivité et d’une expertise approfondie afin de s’y retrouver dans la dynamique locale et les environnements réglementaires.