«L’année 2025 a été marquée par une dédollarisation croissante, équivalant à un ‘commerce de la dépréciation’, et une rotation géographique qui a d’abord profité aux actions européennes», a déclaré Christopher Dembik, conseiller en investissement senior chez Pictet Asset Management, lors d’une présentation à Luxembourg le 3 février. L’une des principales préoccupations était le niveau élevé de l’effet de levier du marché, considéré comme un risque plus important que la géopolitique ou les bilans des banques centrales.
En 2025, les fonds spéculatifs représentaient environ 20% des volumes d’échanges sur le marché des actions, avec un effet de levier moyen de 3x (voir graphique 1), bien que les fonds spéculatifs macro aient atteint des niveaux aussi élevés que 9x.
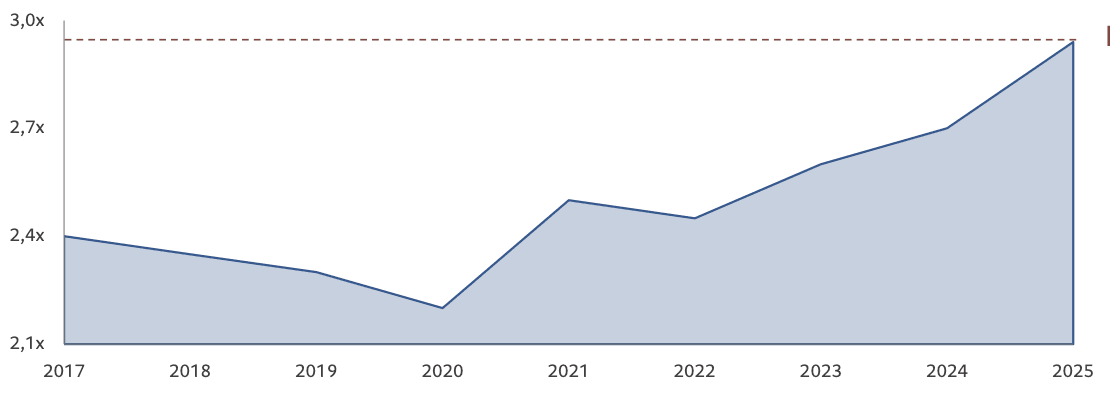
Graphique 1: Effet de levier moyen des hedge funds depuis 2017. L’indicateur atteint 2,98x en 2024. (Source: JP Morgan, Goldman Sachs, Pictet Asset Management, novembre 2025)
Premières victimes de l’effet de levier en 2026
Combiné à des prises de bénéfices et à la nomination anticipée de Kevin Warsh en tant que nouveau président de la Réserve fédérale américaine (Fed), l’effet de levier a contribué à d’importants dysfonctionnements du marché, notamment le «silver flash crash» du 30 janvier. Lors de cet événement, les prix de l’argent ont chuté de 40% en quelques heures. Cet effondrement a été exacerbé par les ETF à effet de levier, dont la négociation a continué alors que le marché au comptant était en pause, ce qui a conduit à une liquidation des positions dans la panique.
«Un risque de contagion qui pourrait s’étendre à l’Europe»
Ces risques ne se limitent pas aux métaux précieux. M. Dembik a averti que les ménages américains avaient également augmenté de manière significative leur utilisation des ETF à effet de levier (voir graphique 2) sur les marchés des actions, créant ainsi «un risque de contagion qui pourrait s’étendre à l’Europe». Il a toutefois estimé qu’il était «peu probable que ces instruments créent une tendance», bien qu’ils puissent amplifier les tendances existantes.
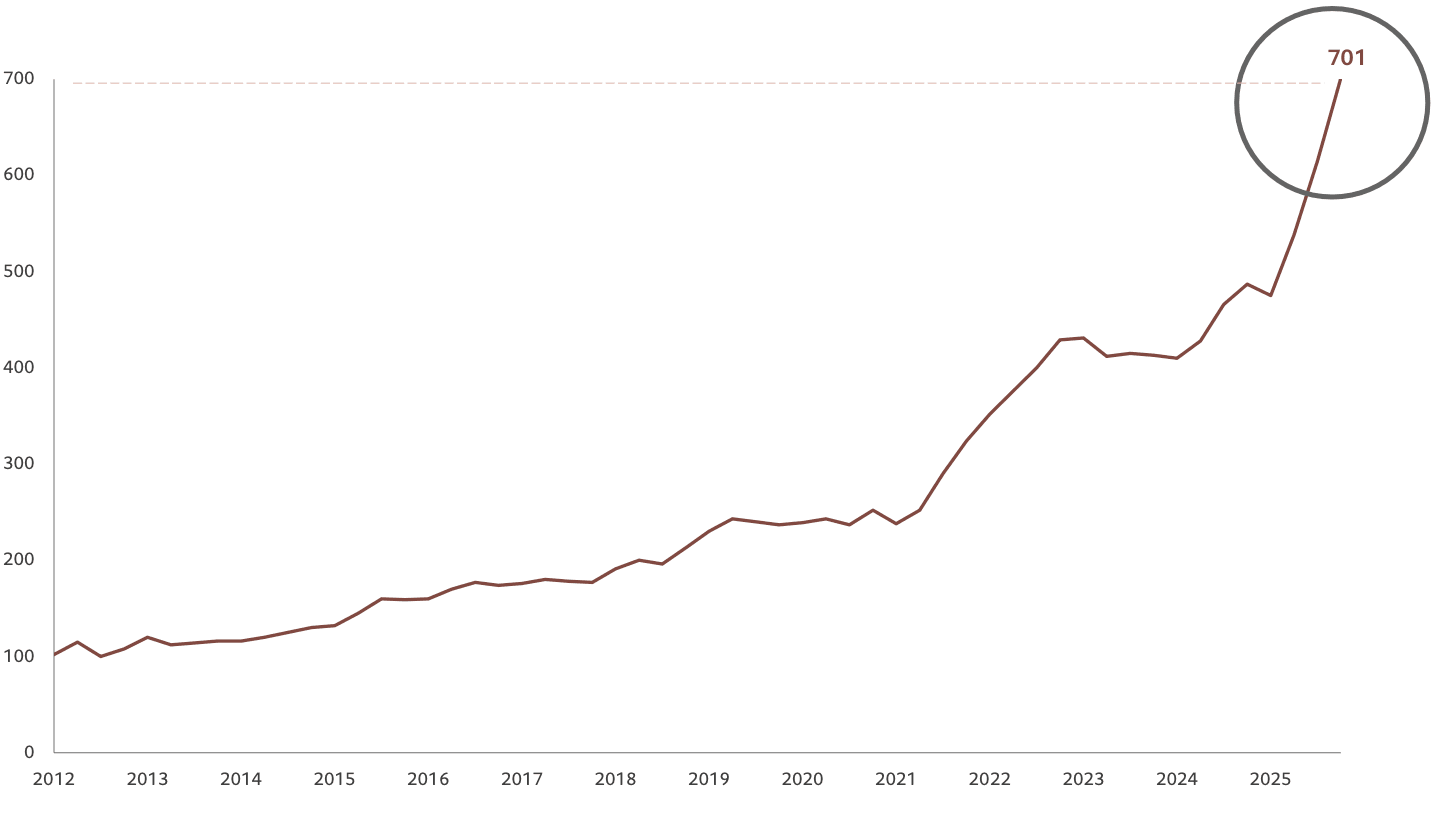
Graphique 2: L’essor des ETF à effet de levier et leur utilisation croissante par les investisseurs particuliers (nombre d’ETF). (Source: A Global Investment Strategy, EPFR , Pictet Asset Management, 31 octobre 2025)
Les États-Unis continuent de surperformer
Alors que les premières prévisions pour 2025 suggéraient que la croissance européenne pourrait dépasser celle des États-Unis, la réalité s’est avérée différente, a fait remarquer M. Dembik. La croissance de la zone euro a atteint environ 1,2%, tandis que celle des États-Unis s’est située entre 2,4% et 2,5%, deux chiffres proches de leur taux de croissance potentiel respectif.
L’inflation américaine, actuellement de 2,7%, reste également gérable, fluctuant entre 2,5% et 3,0%. L’exceptionnalisme américain perdure grâce à des investissements intensifs dans le «super-cycle d’innovation» de l’IA, qui stimule la productivité. Entre 2019 et 2024, la productivité cumulée aux États-Unis a augmenté de près de 10%, contre seulement 2,4% dans la zone euro.
L’orthodoxie de la Fed est maintenue
Pictet continue de s’attendre à deux baisses de taux de la Fed de 25 points de base à partir de mars 2026, soit un total de 50 points de base pour l’année. L’objectif est de soutenir le marché immobilier, qui s’est avéré plus résistant que prévu initialement.
Selon M. Dembik, Kevin Warsh est largement perçu comme un successeur pragmatique au poste de président de la Fed, jusqu’ici occupé par Jerome Powell. Le nouveau banquier central, qui n’a pas encore été confirmé, serait peu enclin à accélérer la réduction du bilan de la Fed de manière agressive, compte tenu du risque de déstabilisation des marchés dans un contexte d’effet de levier élevé.
«Une extrême sélectivité» en Europe est primordiale
Alors que les banques du sud de l’Europe, en particulier celles d’Italie, restent attractives avec des rendements des capitaux propres (ROE) supérieurs à 20%, M. Dembik a fait remarquer qu’elles étaient confrontées à des risques politiques, tels que des interdictions potentielles de paiement de dividendes, «une évolution qui pourrait s’étendre à d’autres pays».
En attendant, le «réveil stratégique» de l’industrie européenne reste insaisissable, car les entreprises innovantes n’ont souvent pas l’envergure de leurs homologues américaines et sont fréquemment rachetées ou délocalisées aux États-Unis. Par conséquent, «ces secteurs industriels innovants sont complètement absents».
Les rachats d’actions ou la voie vers une meilleure valorisation
«Environ 80% du volume des transactions est généré par des algorithmes qui suivent les flux, qui sont structurellement déterminés par les rachats d’actions et, à leur tour, par la performance des actions aux États-Unis», a déclaré le conseiller en investissement senior, citant une étude de Goldman Sachs.
Le Japon est donc devenu un centre d’intérêt pour les investisseurs, dans un contexte de forte augmentation des rachats d’actions par les entreprises. M. Dembik a cité l’annonce par Mitsubishi d’un rachat de 1.000 milliards de yens (environ 5,4 milliards de dollars), qui a contribué à faire grimper le cours de son action de 60% en 2025.
[Pictet cible] des entreprises très rentables, avec des modèles commerciaux qui fonctionnent même sans IA.

Il convient toutefois de noter qu’en dépit des hausses de taux d’intérêt, le yen japonais reste à son niveau le plus bas depuis 35 ans, tant par rapport au dollar qu’à l’euro. «Nous observons en effet une tendance à l’affaiblissement du yen à long terme», a déclaré le conseiller en investissement senior.
Sous-secteurs à surveiller
Enfin, M. Dembik a mis en évidence un super-cycle dans les matières premières, en particulier l’or, l’argent et le cuivre, alimenté par la demande continue des banques centrales, et un déséquilibre entre l’offre limitée et la demande croissante des investisseurs institutionnels et particuliers pour les métaux précieux. «L’offre fixe le prix du pétrole, tandis que la demande fixe le prix des matières premières.»
Dans le secteur technologique, l’attention de Pictet s’est portée, au-delà des centres de données, sur la robotique pilotée par l’IA et les plateformes de distribution comme Amazon, qui détient environ 60 milliards de dollars de liquidités disponibles. Plus généralement, M. Dembik a souligné que Pictet cible «des entreprises très rentables, dont les modèles d’affaires fonctionnent même sans IA».
La transition énergétique est également restée un thème clé, en particulier l’énergie solaire américaine, dont le coût de production est estimé par le conseiller en investissement senior à 35 dollars, alors que le pétrole brut se situe actuellement à 63 dollars (WTI). Il a souligné que l’industrie bénéficie de subventions importantes et de lois protectionnistes assurant un monopole aux acteurs nationaux jusqu’en 2033.