Ma première question est une question de point de vue: pourquoi tant de gens s’inquiètent-ils d’une bulle de l’IA?
Alexandre Drabowicz. – «Il y a une polarisation massive au sujet de l’IA. D’un côté, les partisans de l’IA pensent que nous sommes au début d’une révolution sans précédent qui durera au moins une décennie, stimulée par des gains de productivité ayant des effets désinflationnistes. Nous sommes dans ce camp. Nous pensons que la croissance potentielle des États-Unis pourrait passer de 2 à 3% grâce à ces gains. De l’autre côté, les pessimistes prédisent la fin du monde. Il est intéressant de noter que la crainte d’une ‘bulle’ est surtout européenne. Aux États-Unis, le débat porte sur l’ampleur de l’impact et des investissements, tandis qu’en Asie, les entreprises se considèrent comme une véritable alternative aux États-Unis.
Tanguy Kamp. – «Les gens ont peur à cause des changements massifs qui ont eu lieu en 2025. Des entreprises comme Oracle, Google et Meta entrent sur le marché en émettant d’énormes dettes. Les investisseurs s’inquiètent de savoir si les entreprises qui consacrent autant de flux de trésorerie disponibles au service de la dette peuvent maintenir leurs niveaux de flux de trésorerie antérieurs. Alors que les valorisations privées d’entreprises comme OpenAI et Anthropic sont astronomiques, les valorisations sur le marché public semblent encore justifiables. Il existe également un problème d’‘inadéquation’: les entreprises s’endettent sur 10 à 20 ans pour construire des centres de données remplis de puces qui pourraient être obsolètes dans 3 ou 4 ans.
Ne pensez-vous pas que les importants déficits américains ont contribué à l’augmentation du PIB?
T.K. – «La dette américaine représente 120% du PIB. Je compare cette situation à celle de la Grande-Bretagne post-napoléonienne en 1815, où la dette représentait 200% du PIB. La révolution industrielle a suivi, générant des gains de productivité de 1% à 2% par an, ce qui a entraîné une baisse constante du taux d’endettement jusqu’à la fin du 19e siècle. L’équipe de Trump fait souvent référence à la période 1870-1900 – forte croissance, pas de banque centrale et pas d’inflation – comme une référence positive pour les marchés financiers. Nous pensons que l’IA est une révolution similaire.
L’investisseur individuel américain est le premier investisseur dans le secteur technologique. Si ce dernier s’effondre, l’impact sur la consommation américaine sera colossal.

En cas d’éclatement d’une bulle, l’impact serait-il plus grave que celui de la crise financière mondiale?
T.K. – «La crise financière mondiale était une crise bancaire; la ‘plomberie’ du système était bouchée. Aujourd’hui, les banques européennes et américaines sont fortement réglementées et n’ont pas les mêmes problèmes de créances douteuses. S’il y a un problème aujourd’hui, c’est une question d’évaluation dans des secteurs spécifiques, que je ne crois pas systémique.
A.D. – «Une différence clé est que nous sommes actuellement dans un cycle de réduction des taux. La plupart des grandes crises surviennent lorsque les banques centrales resserrent le crédit. Cependant, le véritable risque aujourd’hui est l’‘effet de richesse’. Au cours des trois dernières années, la création de richesse aux États-Unis – en grande partie grâce aux valeurs technologiques – a atteint 20.000 milliards de dollars, soit les deux tiers du PIB américain. L’investisseur individuel américain est le premier investisseur dans le secteur technologique. Si ce dernier s’effondre, l’impact sur la consommation américaine sera colossal.
Au-delà des valorisations, l’effet de levier est un autre sujet de préoccupation. Le coût de la dette marginale a atteint un record aux États-Unis, et le nombre d’ETF à effet de levier est passé de 100 en 2012 à 700 aujourd’hui (voir graphique 1), certains ayant un effet de levier 4 fois supérieur (S&P 500). Cela pourrait-il amplifier un repli du marché?
T.K. – «On l’a vu récemment avec la correction de l’or et de l’argent après que des investisseurs aient accumulé ces métaux en craignant de manquer une opportunité (FOMO).
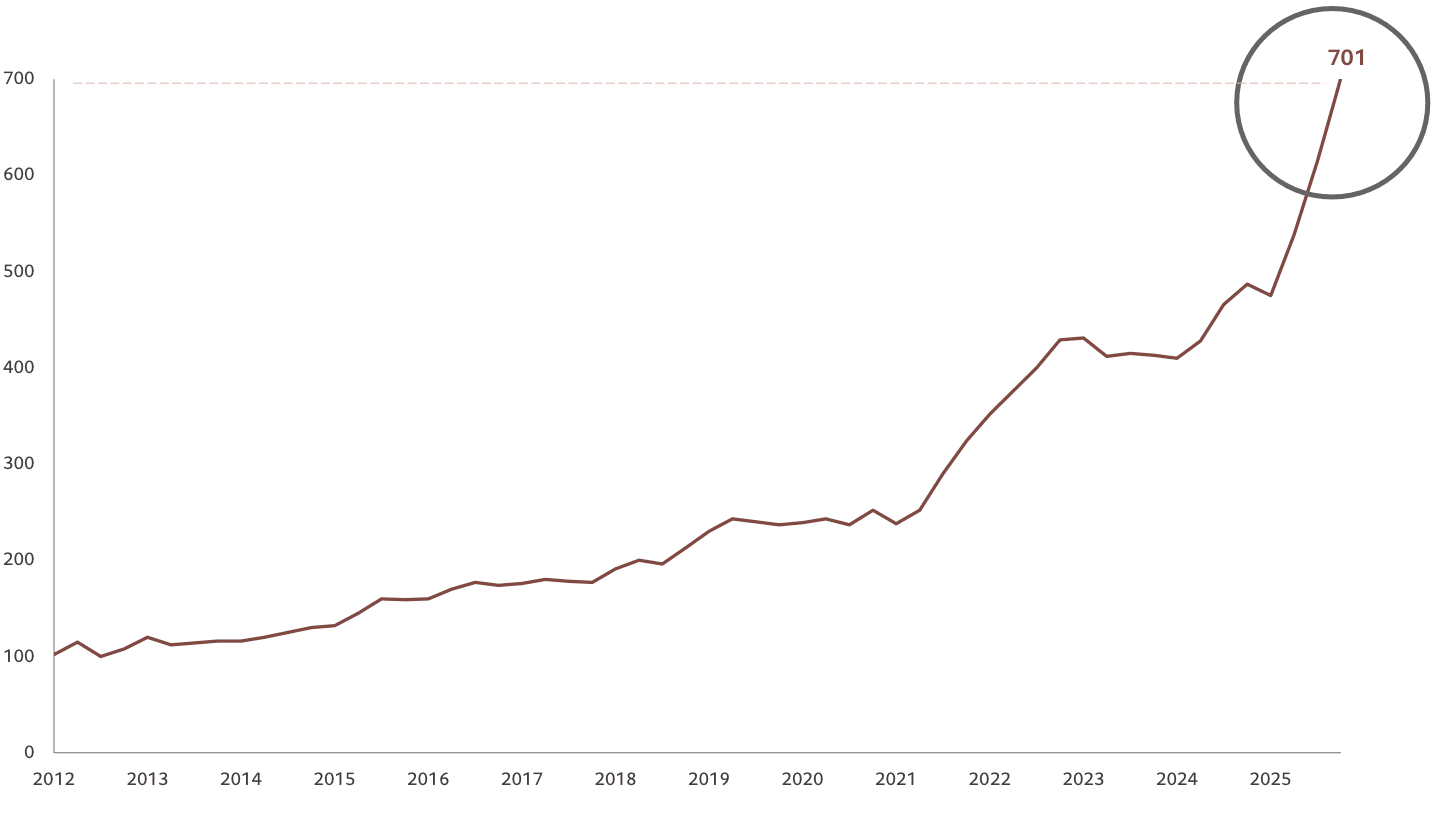
Graphique 1: L’essor des ETF à effet de levier et leur utilisation croissante par les investisseurs particuliers (nombre d’ETF) (Sources: BofA Global Investment Strategy, EPFR, Pictet Asset Management; 31 octobre 2025)
A.D. – «L’argent, en particulier, est devenu une ‘mascotte de la vente au détail’ sur Reddit, à l’instar de GameStop en 2020. Lorsque les prix de l’argent ont chuté, ceux qui utilisaient un effet de levier 3x supérieur ont été ‘nettoyés’, les instruments ayant perdu 60%. Ces produits ont été largement soutenus par les investisseurs particuliers. Leurs homologues institutionnels sont absents. De nos jours, la cohorte des particuliers peut être plus puissante que les investisseurs institutionnels.
T.K. – «Si nous assistons à un renversement de tendance, nous devrons à un moment donné revenir aux fondamentaux. Et quels sont ces fondamentaux? Nous examinerons le flux de trésorerie disponible qu’ils génèrent à partir de leur activité principale – rien à voir là.
A.D. – «En ce qui concerne le déclenchement d’un retournement plus large, la stratégie ‘acheter la baisse’ a fonctionné jusqu’à présent. Notre plus grand risque macroéconomique est que l’économie s’emballe. Si les taux américains à long terme (le Trésor à 10 ans) s’éloignent et dépassent 5%, il s’agira d’une ‘zone de danger’ pour les valorisations et les multiples des actions.
T.K. – «En réponse à cette question, Buffett répond toujours: ‘Si vous aviez une boule de cristal et pouviez connaître un indicateur économique avant tout le monde, lequel serait-il?’ Le taux d’intérêt américain à 10 ans.
La demande d’énergie introduit une contrainte différente. Approchons-nous d’un point de rupture en ce qui concerne la demande d’énergie de l’IA? Pourrait-on assister à un conflit avec les consommateurs sur les prix de l’électricité?
T.K. – «Les géants de la technologie sont désormais en concurrence avec le public américain pour l’électricité. Les services publics étant contrôlés par l’État avec des rendements plafonnés, le risque est de voir la réglementation s’alourdir. Des entreprises comme Microsoft tentent déjà de contourner le réseau public en signant des accords pour une énergie indépendante. L’administration Trump fera probablement pression pour augmenter la production de gaz et de pétrole, car la demande d’électricité aux États-Unis devrait augmenter de plus de 50% d’ici 2035. Il n’est pas possible de répondre à cette demande uniquement à l’aide de l’énergie solaire, de l’énergie éolienne ou de nouvelles centrales nucléaires, dont la construction prend dix ans. Les combustibles fossiles resteront au premier plan.
Le «financement circulaire», c’est un peu comme si une personne creusait un trou, qu’une autre le remplissait, et qu’elles se payaient toutes les deux 5 euros pour le travail. La seule personne qui gagne de l’argent est celle qui vend la pelle. Les investissements dans l’IA devraient atteindre 300 milliards de dollars en 2025, mais les revenus ne sont que d’environ 60 milliards de dollars. Faut-il que l’argent vienne de l’extérieur pour que l’écosystème soit prospère?
A.D. – «Google est un bon contre-exemple. Il vient d’annoncer pour la première fois un chiffre d’affaires annuel de 400 milliards de dollars. Lorsqu’ils annoncent qu’ils dépenseront 180 milliards de dollars en dépenses d’investissement l’année prochaine, ils peuvent s’autofinancer. Ils constatent une demande et une rentabilité réelles, il s’agit donc pour eux d’un investissement rentable, et pas seulement d’une circularité.
T.K. – «OpenAI est différent. Ils brûlent tellement d’argent que Sam Altman a dû se résoudre à mettre de la publicité sur ChatGPT, alors qu’il avait dit qu’il ne le ferait pas. Il ne peut s’agir d’un puits sans fond.
Seulement 5% des utilisateurs d’OpenAI paient un abonnement. L’entreprise espère atteindre 8% d’ici 2030 et faire passer ses revenus de 13 milliards de dollars à 200 milliards de dollars. À titre de comparaison, Netflix génère 45 milliards de dollars de revenus. Mais l’Américain moyen dépense déjà 1.080 dollars par an en abonnements. N’y a-t-il pas une surcharge d’abonnements?
T.K. – «Ça ressemble à une course vers un oligopole, comme la domination de Netflix dans le domaine du streaming. À mesure que les marchés se rétrécissent, le pouvoir de fixation des prix augmente et les utilisateurs restent abonnés. Les grandes entreprises d’IA visent à devenir des quasi-monopoles d’ici 10 ans afin d’acquérir un fort pouvoir de fixation des prix – bien que l’on ne sache pas qui y parviendra.
A.D. – «La véritable monétisation proviendra du secteur des entreprises. C’est là que Google gagne de l’argent. Une personne à qui j’ai parlé paie 50 à 70 dollars par prospect via Instagram et YouTube. Si OpenAI peut exploiter les revenus des entreprises, le potentiel est énorme.
Michael Burry, dans le roman «Big Short», a noté que des entreprises comme Meta, Microsoft et Google ont prolongé la durée d’amortissement de leur matériel de 3 ans à 6 ans. Étant donné que les puces ont une durée de vie de 3 ans ou moins, ne s’agit-il pas d’une «sous-estimation de l’amortissement» pour augmenter les bénéfices? Cela pourrait-il devenir un scandale comptable?
T.K. – «Ce décalage entre la durée de vie de l’actif et le financement est une réelle préoccupation du marché. Financer quelque chose sur 10 ans qui est obsolète dans 3 ans est un point d’interrogation majeur.
Alors que le cycle du matériel est rapide, nous constatons également des gains d’efficacité massifs. Les futures puces pourraient consommer deux fois moins d’électricité tout en étant deux fois plus rapides. Cela pourrait signifier que nous surestimons la demande future d’électricité.
Qu’en est-il du secteur des logiciels? La valorisation est-elle justifiée?
A.D. – «Alors qu’une grande partie du débat se concentre sur une bulle de l’IA, la narration a peut-être négligé la bulle qui se prépare sur les centres de données et les logiciels. Ce dernier segment a récemment perdu près de 30% de sa valorisation. Nous avons assisté au ‘dégonflement’ d’une petite bulle avec Oracle. Il se peut que les logiciels aient été vendus sans discernement, car tout a chuté en même temps. Par exemple, les valeurs de la cybersécurité ont plongé, alors qu’on ne voit pas en quoi elles seraient significativement perturbées par le Claude d’Anthropic. Il est sain que le marché pénalise les entreprises lorsqu’elles dépensent plus qu’elles ne gagnent.
T.K. – «Ces titres étaient chers, donc les attentes étaient élevées. Lorsque les valorisations sont élevées, même de petites déceptions sur le plan des bénéfices – comme celles de SAP – entraînent une sanction immédiate du marché.
Malgré cela, il existe toujours un appétit massif pour la dette; la récente émission d’obligations de Google a enregistré le plus gros carnet de commandes jamais vu, et l’émission de 25 milliards de dollars d’Oracle a fait l’objet d’une demande de 120 milliards de dollars. Les investisseurs ne craignent pas de ne pas être remboursés; ils veulent simplement une prime plus élevée pour des échéances plus longues.
La correction des cryptomonnaies pose-t-elle un risque systémique?
T.K. – «Je ne vois pas d’effet de contagion. Il s’agit d’un problème d’effet de richesse isolé. Le bitcoin ne génère rien. Alors que l’or a un historique de 5.000 ans en tant que monnaie, le bitcoin n’a que 15 ans.
A.D. – «Même à 70.000 dollars, certains affirment que le bitcoin est ‘70.000 dollars trop cher’. Nous n’avons pas intégré les cryptomonnaies dans nos portefeuilles en raison de problèmes de réglementation et d’accès. Ironiquement, plus vous réglementez le bitcoin, moins il est utile en tant qu’alternative.»
Cet article a été rédigé initialement en anglais et traduit et édité en français.