«Les ETF constituent un instrument technologiquement plus performant que les fonds communs de placement traditionnels, offrant une meilleure efficacité fiscale, une plus grande transparence et une meilleure liquidité, car les cours boursiers reflètent plus fidèlement les actifs sous-jacents», a déclaré George Gatch, CEO, lors d’une interview accordée le 19 mai à l’occasion du European Media Summit organisé par JP Morgan Asset Management à Londres. Contrairement aux fonds communs de placement, a-t-il fait valoir, les investisseurs en ETF ne subissent pas l’impact négatif des frais de transaction liés aux entrées et sorties de capitaux des autres investisseurs.
Selon M. Gatch, le segment des ETF actifs constitue le secteur de la gestion d’actifs qui connaît la croissance la plus rapide, avec un taux de croissance annuel composé de près de 35%. L’activité ETF de la société, qui gère actuellement 380 milliards de dollars d’actifs sous gestion (AUM), devrait atteindre 1.000 milliards de dollars d’ici cinq ans.
Défense de la gestion active dans le domaine des titres à revenu fixe
Dans le débat opposant la gestion active à la gestion passive, M. Gatch est resté fermement attaché aux stratégies actives. Alors que certaines données suggèrent que 11% des fonds d’actions affichent une performance supérieure à la moyenne sur une période de dix ans (voir graphique 1), M. Gatch a fait valoir que le gestionnaire moyen obtient de meilleurs résultats dans le domaine des titres à revenu fixe.
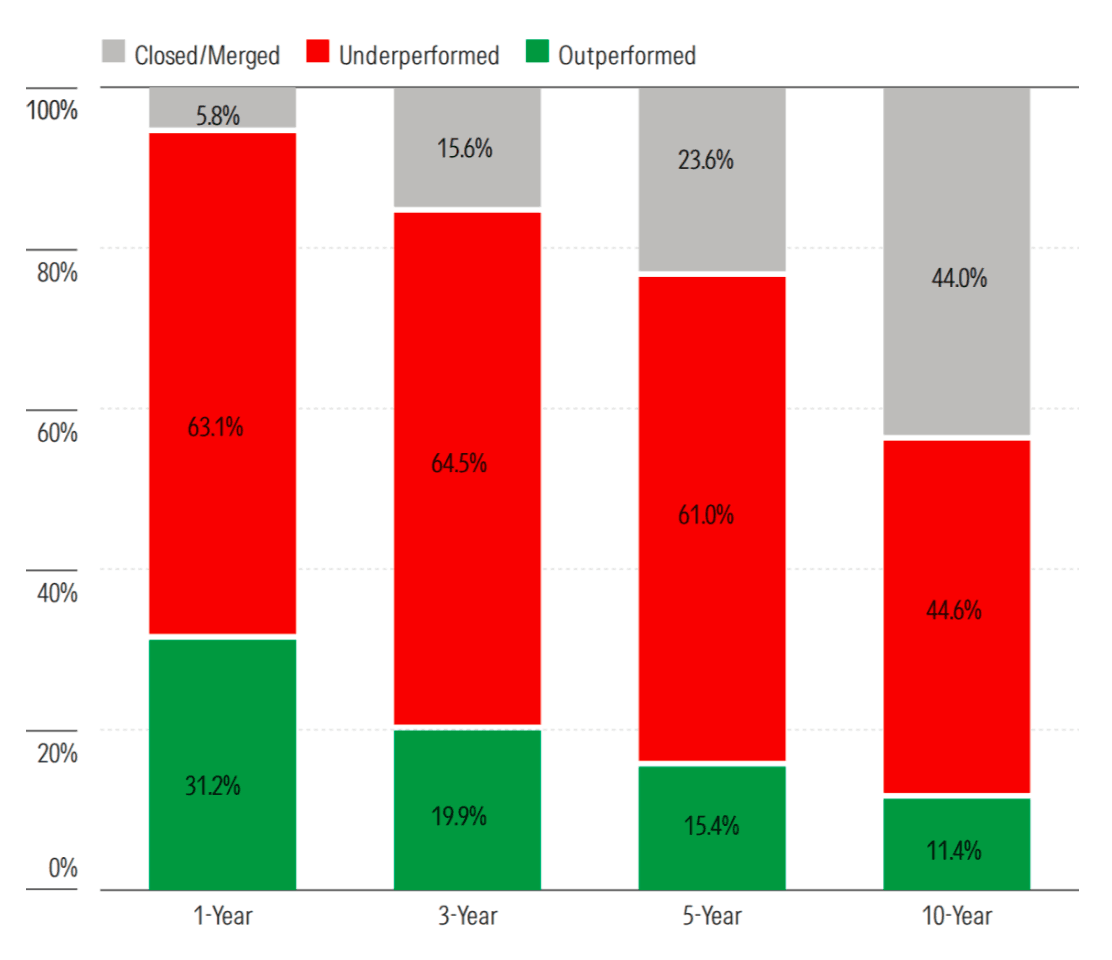
Graphique 1: Résultats des gestionnaires d’actifs à la fin de l’année 2025 (%). (Source: Morningstar Direct. Data as of Dec. 31, 2025.)
Pourquoi achèterait-on un ETF passif à revenu fixe?
Selon les données de Morningstar (voir graphique 2), 64,5% des fonds de la catégorie «Obligations d’État en USD» ont surperformé sur cinq ans. Toutefois, ce taux de réussite a chuté brutalement à 6,7% sur un horizon de dix ans, une période d’observation plus pertinente. Une tendance similaire se dessine dans les autres catégories d’obligations mises en évidence dans le graphique 2, à l’exception de la catégorie des obligations d’État mondiales (50,0%). Il a toutefois posé la question suivante: «Pourquoi achèteriez-vous un ETF passif à revenu fixe?» Il a souligné que 96% du marché européen des ETF à revenu fixe est actuellement passif.
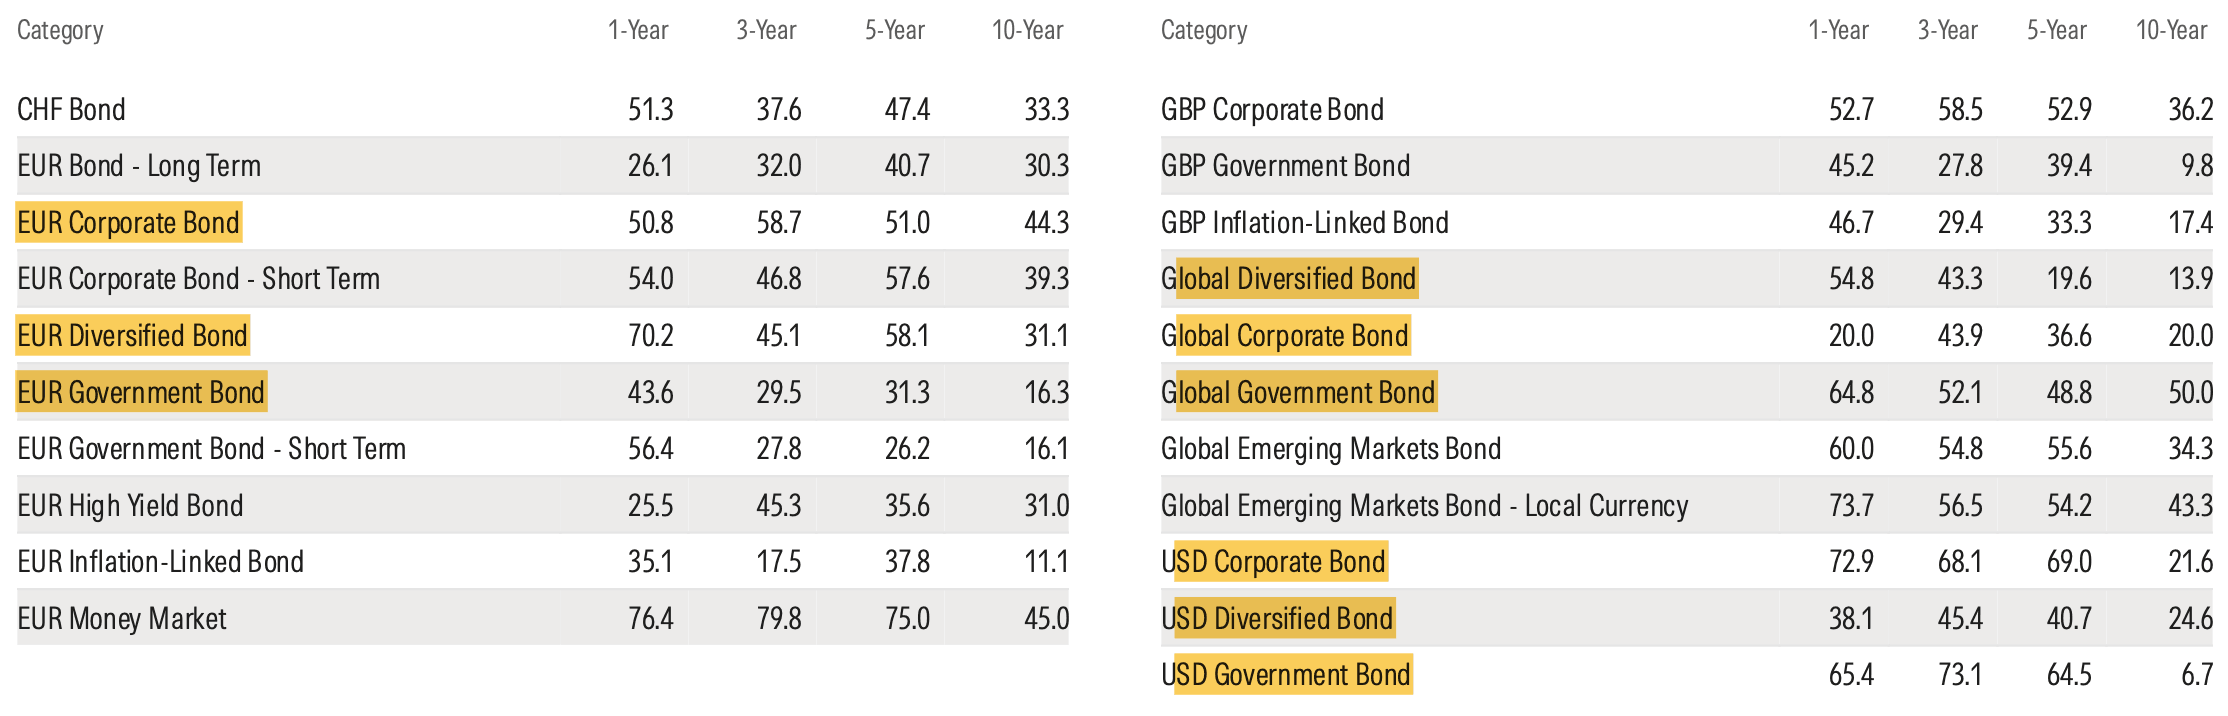
Graphique 2: Taux de réussite des fonds obligataires actifs par catégorie (%). (Source: Morningstar Direct. Data as of Dec. 31, 2025.)
M. Gatch a souligné que la solidité opérationnelle de la société se reflète dans la note attribuée par Morningstar à la maison mère, qui a récemment été relevée de «au-dessus de la moyenne» à «élevée», la classant ainsi parmi les 20 à 30 premières familles de fonds au monde sur un total de 350.
Les risques liés à la taille des fonds dépendent de la classe d’actifs
Alors que certains universitaires affirment que les fonds de plus grande taille courent un risque accru de sous-performance, M. Gatch a rétorqué que les contraintes de capacité varient selon les classes d’actifs. Alors que les stratégies axées sur les grandes capitalisations américaines peuvent gérer jusqu’à 200 milliards de dollars sans perte de performance, les segments moins liquides, comme les actions européennes, nécessitent une gestion active de la «capacité en termes de taille».
Cela peut conduire à la «fermeture progressive» de certains ETF, tels que ceux axés sur la stratégie «absolute alpha», afin de respecter les obligations fiduciaires. «Nous ne voulons pas que la taille d’un fonds limite la capacité d’une équipe d’investissement à surperformer les marchés.»
Les gestionnaires investissent aux côtés de leurs clients
Au-delà de la structure et de la taille des produits, M. Gatch a fait valoir que l’alignement des intérêts restait un élément central de la performance à long terme. Il a expliqué que la rémunération des gestionnaires de portefeuille était calculée en fonction de la performance pondérée sur des horizons de trois, cinq et dix ans, par rapport aux indices de référence et à leurs pairs. Point crucial, les gestionnaires sont tenus d’investir leur propre rémunération différée dans les stratégies qu’ils gèrent, une pratique qui, selon lui, est rare dans le secteur.
JP Morgan AM mise sur l’avenir de l’IA et de la tokenisation
La société tire parti de son envergure, s’appuyant sur d’importantes équipes de recherche côté acheteur et sur des investissements considérables dans l’IA générative et la technologie pour optimiser ses performances. L’innovation reste au cœur de ses activités, comme en témoignent des produits tels que l’ETF sur actions avec option d’achat couverte générant des revenus, qui est actuellement le plus grand ETF actions actif au monde.
M. Gatch a décrit la tokenisation comme un moteur essentiel de la réduction des coûts et de l’efficacité opérationnelle à l’avenir. JP Morgan AM a mis en place un centre d’excellence dédié aux actifs numériques et lancé un fonds monétaire américain tokenisé afin de permettre à la liquidité sur la chaîne de générer des intérêts sur les liquidités. Si les bourses pourraient être les premières à adopter les ETF tokenisés, la tokenisation pourrait également transformer les règlements de titres, les fonctions d’agence de transfert et les transactions sur les marchés privés, où la documentation numérique peut simplifier les opérations coûteuses sur le marché secondaire.
La préparation aux crises: un facteur de différenciation
En évoquant les crises historiques, M. Gatch a rappelé le rôle qu'il avait joué en conseillant le Trésor américain, lors de la crise financière de 2008, pour la mise en place de garanties qui ont permis d'éviter une ruée sur les fonds monétaires.
La société se distingue par un solide dispositif de gestion des risques et emploie 130 professionnels, soit le double de la moyenne du secteur, selon M. Gatch. Un «protocole de crise» officiel, supervisé par le directeur des risques et le CEO, est mis en œuvre lors de crises telles que l’invasion de l’Ukraine ou la crise bancaire régionale de 2023. Ce protocole prévoit la réalisation de tests de résistance sur 45 millions de positions ainsi que des examens approfondis des flux et du fonctionnement des marchés.
Les réserves de liquidités de l’Europe sont considérées comme une opportunité
Au-delà de la résilience institutionnelle, M. Gatch voit des opportunités de croissance à long terme dans la participation des investisseurs particuliers en Europe, où plus de la moitié de l’épargne des ménages reste sous forme d’espèces et de dépôts, contrairement aux États-Unis où 60% sont investis dans des titres. «L’épargne des investisseurs particuliers relève de plus en plus de la politique publique», a déclaré M. Gatch. Il a ajouté: «C’est parce que les particuliers ne peuvent pas compter sur leur gouvernement ou leur entreprise comme seule source d’épargne-retraite.»
M. Gatch a expliqué que son cabinet avait l’intention de se concentrer sur la sensibilisation des investisseurs et de collaborer avec les autorités de régulation afin de renforcer les systèmes de retraite et de prévoyance. Il met toutefois en garde contre une réglementation «malavisée» et excessive en matière de durabilité, comme les règles des articles 8 et 9, qui «peuvent s’avérer impossibles à appréhender pour les investisseurs». Le cabinet préconise plutôt des politiques simples élaborées dans le cadre de partenariats public-privé.
Paperjam a été invité à participer au European Media Summit 2026 organisé par JP Morgan Asset Management à Londres. Ce dernier a pris en charge les frais d’hébergement et de transport.