À la fin de l’année 2025, le taux de réussite sur un an des gérants actifs d’actions dans 39 catégories s’élevait à 31,2%, soit à peine plus que les 29,2% enregistrés en juin 2025 et à la fin de l’année 2024. Sur trois ans, le taux de réussite est tombé à 19,9%; sur cinq ans, à 15,4%; et sur dix ans, à seulement 11,4% (voir graphique 1).
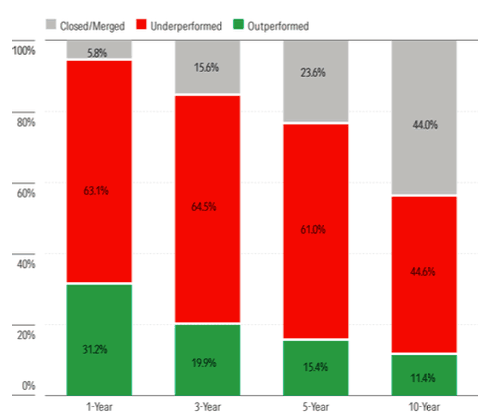
Graphique 1: Performance des gestionnaires actifs d’actions à la fin de l’année 2025 (en %). (Source: Morningstar Direct, données au 31 décembre 2025)
Le taux de réussite fait référence aux fonds qui ont à la fois survécu à la période et surperformé leur indice de référence composite passif. Si le chiffre sur un an suggère une amélioration marginale à court terme, les données pluriannuelles indiquent un désavantage structurel – plutôt que cyclique – persistant.
La tendance n’est pas en faveur des gestionnaires actifs
En termes pratiques, moins d’un fonds d’actions actif sur neuf a franchi le double obstacle de la survie et de la surperformance sur une décennie. Plus inquiétant encore, la tendance n’a cessé de se détériorer depuis 2015, année où environ un fonds actif sur cinq y est parvenu (voir la ligne jaune dans le graphique 2).
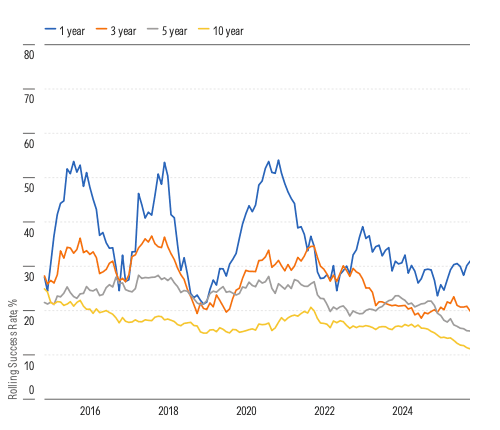
Graphique 2: Taux de réussite historique des fonds d’actions actifs (en %). (Source: Morningstar Direct, données au 31 décembre 2025)
Le rapport souligne que 2025 a été «une véritable année en deux temps», les marchés ayant d’abord été déstabilisés par l’incertitude de la politique commerciale américaine avant de rebondir plus tard dans l’année. Malgré cette volatilité – une toile de fond qui pourrait traditionnellement favoriser les sélectionneurs de titres actifs –, les fonds passifs ont conservé un net avantage à long terme dans la plupart des segments des grandes capitalisations.
Sous-performance dans les pays développés
La tendance est la même sur les principaux marchés développés. Pour les actions américaines à grande capitalisation, le taux de réussite sur un an est passé à 36,8% en 2025, mais le taux de réussite sur dix ans n’a été que de 5,1%.
Les actions à grande capitalisation de la zone euro présentent un tableau encore plus sombre: un taux de réussite sur un an de 17,3% et un taux sur dix ans de seulement 3,8% (voir graphique 3). En d’autres termes, plus de 95% des gestionnaires actifs d’actions à grande capitalisation de la zone euro n’ont pas réussi à battre les alternatives passives sur une décennie.
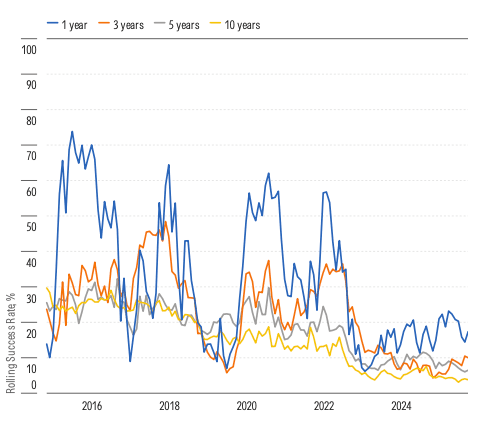
Graphique 3: Catégorie d’actions à grande capitalisation de la zone euro et taux de réussite historique des fonds d’actions actifs (en %). (Source: Morningstar Direct, données au 31 décembre 2025)
La catégorie des grandes capitalisations britanniques illustre également cette tendance. Bien que les actions britanniques aient fortement progressé au second semestre 2025, seuls 28,0% des gestionnaires actifs ont surperformé sur un an, et seulement 10,2% sur dix ans.
Morningstar note que ces chiffres soulignent que, même lorsque les marchés locaux enregistrent de bonnes performances, les gestionnaires actifs en tant que groupe ont du mal à surmonter les vents contraires combinés des frais et de la structure du marché. Sur les marchés à grande capitalisation très efficaces, dominés par des actions de méga-capitalisation, l’arithmétique de la gestion active – avant frais – rend la surperformance globale mathématiquement improbable.
Là où la gestion active a encore une chance de s’imposer
Il existe toutefois des exceptions notables. Les actions des marchés émergents restent un terrain relativement fertile pour la gestion active. Le taux de réussite sur un an des actions mondiales des marchés émergents a atteint 49,6% en 2025, mais le taux sur dix ans n’était encore que de 19,6%.
Si ces chiffres restent inférieurs à 50% sur des périodes plus longues, ils sont nettement plus élevés que sur les marchés développés à grande capitalisation, ce qui reflète une plus grande dispersion, des inefficacités intrinsèques et des indices de référence moins concentrés.
En effet, Morningstar a observé que les gestionnaires actifs ont tendance à obtenir des taux de réussite plus élevés dans les catégories de moyennes et petites capitalisations, ainsi que dans les segments où les fonds passifs présentent des biais sectoriels structurels ou une forte concentration.
Néanmoins, ces poches d’opportunités relatives n’ont pas été suffisantes pour compenser l’arithmétique plus large des coûts.
Le facteur frais derrière l’échec des fonds
Une idée persistante cruciale concerne la survie. La définition du taux de réussite exige à la fois une surperformance et une survie. Les fonds qui ont été liquidés ou fusionnés au cours de la période sont considérés comme des échecs, ce qui signifie que la survie elle-même fait partie de l’obstacle.
Sur une période de dix ans, la survie des fonds d’actions actifs a chuté de manière significative, ce qui a amplifié l’écart par rapport aux fonds passifs. Le fournisseur de données a noté que de nombreuses stratégies actives échouent non seulement en raison d’une mauvaise sélection des actions, mais aussi parce que les frais plus élevés s’accumulent au fil du temps.
La dispersion des coûts joue un rôle central dans les résultats à long terme. Le rapport a révélé que les fonds actifs des quintiles les moins chers ont des taux de réussite à long terme sensiblement plus élevés que ceux des quintiles les plus coûteux. Cela renforce une conclusion essentielle: la discipline en matière de coûts est l’un des rares indicateurs fiables du succès relatif des fonds d’actions actifs.
L’avantage structurel: le passif l’emporte
Même au cours d’une année marquée par les fluctuations monétaires, l’incertitude tarifaire et la rotation régionale, les fonds passifs ont gardé l’avantage. Les fluctuations à court terme peuvent améliorer les taux de réussite sur un an, mais sur des horizons de trois, cinq et dix ans, la probabilité d’une surperformance des fonds actifs reste toujours faible.
Pour les investisseurs, les données suggèrent qu’une exposition passive large et peu coûteuse continue d’offrir une meilleure probabilité de réussite à long terme sur les marchés d’actions développés à grande capitalisation, tandis qu’une allocation active sélective reste plus défendable dans les segments émergents ou moins efficaces.