L’enquête de février sur les gestionnaires de fonds européens publiée le 17 février 2026, menée par BofA Global Research entre le 6 et le 12 février auprès de 190 panélistes gérant 512 milliards de dollars d’actifs, signale un changement décisif des attentes des investisseurs à l’égard de l’Europe, principalement sous l’effet de l’expansion budgétaire allemande et de l’augmentation des dépenses de défense de l’UE.
La puissance de feu budgétaire augmente les prévisions de croissance de l’Europe
74% des personnes interrogées – un taux record – s’attendent à une accélération de la croissance européenne au cours des prochains mois, tandis que 70% prévoient une croissance plus forte au cours des 12 prochains mois. Le soutien budgétaire allemand est considéré comme le principal catalyseur, cité par 63% des investisseurs, suivi par les dépenses de défense de l’UE. En particulier, 59% des investisseurs estiment que la politique budgétaire allemande et les dépenses de défense de l’UE pourraient permettre à l’Europe de se dissocier de la croissance mondiale et des vents contraires de la politique américaine.
Pas d’atterrissage, pas de soulagement: la croissance reste forte, les taux restent élevés
À l’échelle mondiale, le scénario macroéconomique a évolué vers un scénario de «non-atterrissage». Une majorité, 52% des investisseurs mondiaux, s’attend désormais à une croissance robuste et continue sans récession, devant les résultats d’un «atterrissage en douceur» et d’un «atterrissage brutal».
Dans le même temps, 74% jugent la politique américaine inflationniste et 48% prévoient un régime «plus élevé pour plus longtemps» caractérisé par une croissance résiliente et une inflation stagnante. En conséquence, 57% des personnes interrogées s’attendent à une hausse des rendements des obligations à 10 ans au cours des 12 prochains mois, soit la proportion la plus élevée depuis février 2022.
Les investisseurs mondiaux font le pari de l’Europe
Les flux d’allocation d’actifs confirment une nouvelle rotation vers l’Europe. Une proportion nette de 35% des investisseurs mondiaux déclare surpondérer les actions européennes, tandis que 22% sous-pondèrent les actions américaines, ce qui constitue le premier changement significatif en faveur des États-Unis depuis un an.
La conviction des investisseurs reste forte: 89% d’entre eux s’attendent à une hausse des actions européennes au cours des 12 prochains mois, et 85% prévoient une surperformance par rapport aux États-Unis. En outre, 70% pensent que la sous-performance structurelle de l’Europe peut enfin prendre fin.
Les attentes en matière de bénéfices étayent cet optimisme. Au total, 89% des répondants considèrent que l’amélioration des bénéfices est le principal facteur de hausse des actions, et 81% d’entre eux s’attendent à ce que les prévisions de bénéfices par action à 12 mois soient revues à la hausse. Les valeurs cycliques restent privilégiées, 41% d’entre elles s’attendant à ce qu’elles surpassent les valeurs défensives, tandis que 26% s’attendent à ce que les petites capitalisations surpassent les grandes.
L’argumentaire européen: banques, soins de santé et pas de récession
Le positionnement sectoriel met en évidence les soins de santé comme la plus grande surpondération consensuelle, suivis par les banques et l’industrie. L’automobile est le secteur le plus sous-pondéré, bien qu’elle soit largement considérée comme sous-évaluée (voir graphique 1). Le secteur de la santé reste le secteur préféré pour la surpondération, et 56% des investisseurs pensent que les banques européennes sont toujours attrayantes, même après leur forte hausse (voir graphique 2). L’industrie est considérée comme le secteur le plus susceptible de réaliser les meilleures performances au cours des 12 prochains mois, contre 5% le mois dernier.
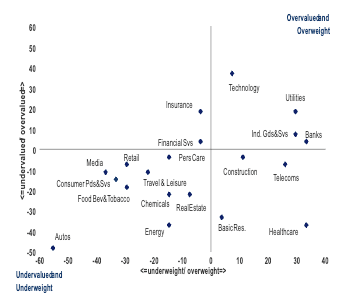
Graphique 1: Les automobiles européennes sont le secteur le plus sous-pondéré et sous-évalué, tandis que la technologie figure parmi les secteurs les plus surpondérés et surévalués. (Source: Enquête BofA sur les gestionnaires de fonds européens)
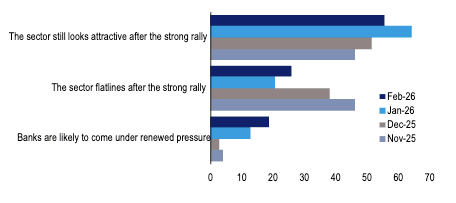
Graphique 2: Quelle est votre opinion sur les banques européennes? 56% des investisseurs européens considèrent toujours les banques européennes comme attrayantes après la forte hausse, contre 64% le mois dernier. Par ailleurs, 26% d’entre eux s’attendent à ce que les banques stagnent, contre 21% précédemment. (Source: BofA European Fund Manager Survey)
Au niveau des pays, l’Allemagne est le marché préféré en Europe, tandis que la France reste le moins favorisé (voir graphique 3). Les craintes de récession sont limitées: 96% des investisseurs européens, contre 83% auparavant, ne s’attendent pas à une récession en Europe au cours de l’année à venir.
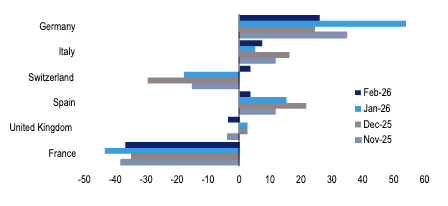
Graphique 3: Quels marchés d’actions surpondéreriez-vous ou sous-pondéreriez-vous au cours des 12 prochains mois? Les investisseurs considèrent toujours l’Allemagne comme le meilleur choix d’actions en Europe, la France se situant en bas du classement. Source: BofA European Fund Manager Survey
Dans l’ensemble, l’enquête brosse le tableau d’un regain d’exceptionnalisme européen, fondé sur la relance budgétaire, l’amélioration des prévisions de bénéfices et une réaffectation décisive des capitaux mondiaux vers la région.
Cet article a été rédigé initialement en anglais et traduit et édité en français.