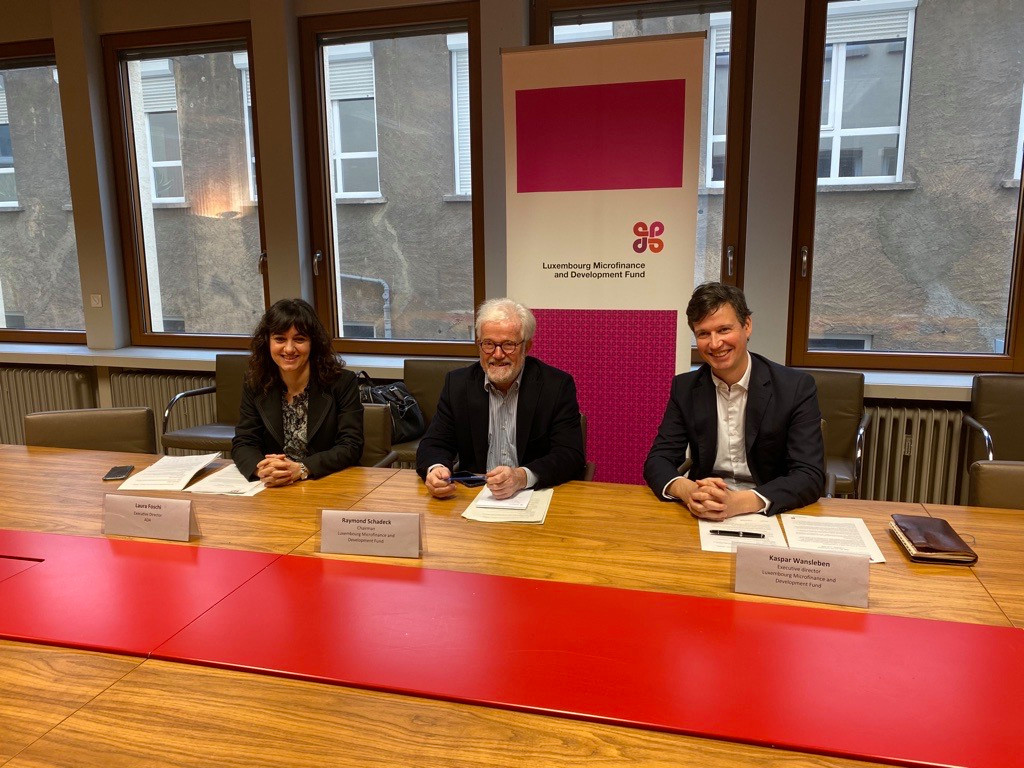
L’ONG luxembourgeoise de finance inclusive l’Ada (Appui au développement autonome) a organisé le 6 juillet un Midi de la microfinance et de l’inclusion financière à la Banque de Luxembourg. Cet événement récurrent a, cette fois, réuni les professionnels de l’assurance et les acteurs de l’inclusion financière et sociale du Luxembourg pour discuter de la manière dont le secteur local de l’assurance peut jouer son rôle dans la lutte contre le déficit de protection mondial.
Outre l’impératif social d’assurer et donc de renforcer la résilience des personnes à faibles revenus, les marchés émergents offrent également des opportunités commerciales attrayantes pour les assureurs internationaux. Mais la précarité touche aussi, de plus en plus avec le changement climatique, les pays dits «matures» dont ceux de l’Europe, comme l’a précisé l’une des panélistes du jour, Laura Elena Rosado, manager de la stratégie et de la performance chez AXA Emerging Customers (France).
À l’issue de la séance, elle a bien voulu répondre aux questions de Paperjam.
Quelle est la mission d’AXA Emerging Customers?
Laura Elena Rosado. – «Il s’agit de la division Assurance inclusive chez AXA. Cela s’appelle AXA Emerging Customers, parce que c’est le marché d’une clientèle émergente qui doit devenir la classe moyenne de demain. Du point de vue de la transition climatique, ce sont surtout les foyers aux revenus modestes, y compris en Europe, qui sont les plus vulnérables. Comment les aider à payer une assurance qui pourra encore les protéger demain? En cela, l’assurance inclusive essaie de les aider à mieux gérer leur vulnérabilité. Il y a beaucoup de dimensions dans l’assurance durable… Dans les pays émergents, c’est permettre la pénétration de l’assurance. Dans les pays matures, la vraie question, c’est: va-t-on pouvoir, demain, assurer la population d’aujourd’hui?
L’ESG, dans sa dimension sociale, revêt quelles priorités, pour vous?
«Cela va, bien sûr, au-delà de la parité dans les boards, même si cela reste important. Il y a une partie en interne, sur nos talents, le bien-être des employés, le choix de nos fournisseurs et le comportement envers leurs propres salariés. Ensuite, une dimension philanthropique dans le rôle que celle-ci peut jouer dans des lieux où il n’existe pas de profitabilité évidente, par exemple, auprès des réfugiés ou des immigrés… Dans l’investissement, la priorité sociale, c’est de s’assurer d’investir dans des sociétés à responsabilité positive, et pour aller plus loin, dans celles qui s’engagent pour l’éducation, la santé, l’accès à l’eau potable et à l’alimentation. Les trois lettres et les trois objectifs sont inextricablement liés, c’est toujours difficile de cloisonner les priorités.
Lors de votre intervention, vous avez indiqué que combattre les inégalités sociales était bon pour le business…
«Oui. J’ai donné cet exemple issu d’une étude de Swiss Re Institute: ils ont calculé le volume du marché de l’assurance en 2019 si l’index Gini des pays matures (celui qui indique le niveau d’inégalité économique, en mesurant la répartition des revenus ou, plus rarement, la répartition des richesses au sein d’une population, ndlr) était resté le même qu’en 1990. Le marché de l’assurance aurait été en 2019 de 252 milliards d’euros. Par rapport au niveau d’aujourd’hui, cela représente une perte de croissance de 6,9%, car les inégalités sociales augmentent partout et s’étendent désormais aux pays matures, notamment en Europe. Si de plus en plus de foyers passent en catégorie modeste (25% des foyers français), comment vont-ils pouvoir supporter demain les cotisations d’assurance aux niveaux qu’elles atteindront? Et si ces foyers ne les supportent plus, les primes vont également diminuer dans le futur. Donc, lutter contre la précarité sociale permet de préserver les volumes de primes, et contribue à la performance des compagnies d’assurances.»