Les ETF à effet de levier et inversés sur une seule action ont attiré des entrées nettes record de 30,8 milliards de dollars à l’échelle mondiale entre janvier et juillet 2026, dépassant déjà les 22,6 milliards de dollars enregistrés pour l’ensemble de l’année 2025, selon les données de Morningstar.
Pourtant, Morningstar fait valoir que ces produits échouent souvent dans leur mission première: répliquer le multiple annoncé de la performance quotidienne de l’action sous-jacente.
Dans une note de recherche intitulée «These ETFs Had One Job. They Didn’t Do It, Costing Traders Billions» (Ces ETF avaient une seule mission. Ils ne l’ont pas remplie, ce qui a coûté des milliards aux traders), le fournisseur de données et d’études a déclaré que les ETF à effet de levier sur une seule action «ne tiennent pas leurs promesses». Son analyse a révélé que ces produits n’atteignaient souvent pas leurs objectifs de rendement quotidien, même avant déduction des frais – sans même parler des performances multipliées par deux ou trois que certains investisseurs pourraient espérer sur des périodes de détention plus longues (voir graphique 1).
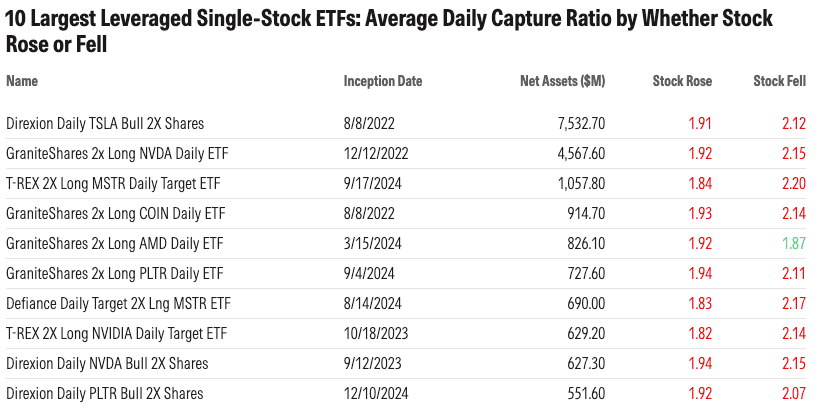
Graphique 1: Les 10 principaux ETF à effet de levier sur une seule action – ratio de capture quotidien moyen selon que le cours de l’action a augmenté ou baissé. (Source: Morningstar Direct, calculs de l'auteur. Données au 24 octobre 2025. Taux de capture moyens calculés à partir des rendements quotidiens des ETF depuis leur lancement jusqu'au 24 octobre 2025; le rouge indique une sous-performance par rapport à l'objectif; le vert indique une surperformance.)
Morningstar a mesuré cet écart à l’aide d’un «ratio de capture», en comparant le rendement quotidien de chaque ETF au multiple annoncé du rendement de l’action sous-jacente. La société a estimé que ces écarts de suivi persistants avaient représenté des milliards de dollars de manque à gagner pour les investisseurs. Les coûts de financement des swaps sont restés élevés, voire ont augmenté malgré une demande croissante, ce qui a encore pesé sur la performance.
La croissance rapide des marchés de prédiction tels que Polymarket et Kalshi témoigne d’un engouement croissant pour les paris sur des événements. Dans ce contexte, il n’est peut-être pas surprenant que certaines personnes soient également attirées par des produits à effet de levier liés à des actions volatiles et très médiatisées, dans l’espoir d’amplifier leurs gains.
Kenneth Lamont, directeur et responsable de la recherche chez Morningstar, a déclaré que les produits à effet de levier et inversés – qui visent à amplifier les gains ou à tirer profit de la baisse d’une action – s’apparentent davantage au jeu qu’à l’investissement pour la plupart des gens.
Conçus principalement pour la spéculation à court terme ou la couverture tactique, ces produits amplifient aussi bien les pertes que les gains. Compte tenu de la difficulté des investisseurs particuliers à anticiper correctement l’évolution des marchés, ils peuvent rapidement aggraver les erreurs et conviennent rarement à la constitution d’un patrimoine à long terme.
Pourquoi l’adoption des ETF sur une seule action a-t-elle été plus lente en Europe qu’aux États-Unis et sur d’autres marchés? Les actifs et les flux des ETF européens, moins importants, reflètent-ils fidèlement l’intérêt des investisseurs particuliers pour une exposition à une seule action avec effet de levier?
Kenneth Lamont. – «Plusieurs raisons expliquent pourquoi les ETF sur une seule action ont connu un succès moindre en Europe qu’aux États-Unis et sur certains autres marchés (voir graphique 2).
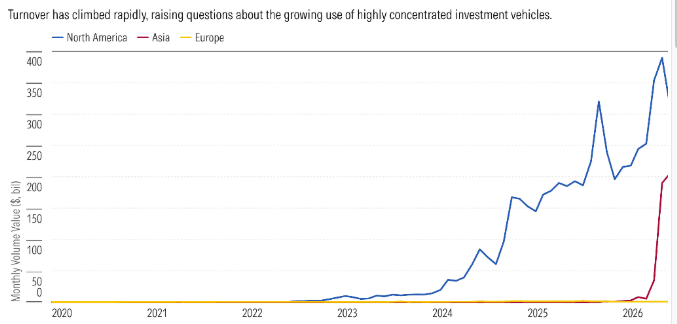
Graphique n° 2: Les ETF liés à une seule action enregistrent un volume de transactions record. (Source: données Morningstar au 31 juillet 2026)
Il convient toutefois d’interpréter ces données avec une certaine prudence: la baisse des actifs et des flux dans les produits domiciliés en Europe ne signifie pas nécessairement que les investisseurs particuliers européens manifestent proportionnellement moins d’intérêt pour l’exposition à une action unique via des produits à effet de levier. Une partie de cette activité s’effectue par le biais d’autres instruments et peut donc ne pas être prise en compte dans les ensembles de données relatifs aux ETF européens.
Trois raisons principales expliquent la faible adoption des ETF mono-titre en Europe:
1) Un marché du trading en direct moins développé. Les États-Unis disposent d’un écosystème beaucoup plus vaste de plateformes de courtage destinées aux particuliers et d’une culture plus développée du trading d’actions individuelles, d’options et, de plus en plus, d’ETF à effet de levier. L’investissement en direct progresse en Europe, mais reste moins répandu dans de nombreux pays.
2) Des alternatives déjà bien établies. Les investisseurs particuliers européens ont depuis longtemps accès aux contrats sur différence (CFD), aux paris sur spread au Royaume-Uni, aux warrants, aux certificats et à d’autres produits à effet de levier pouvant offrir une exposition similaire. Les ETF à effet de levier sur une seule action arrivent donc sur un marché où des solutions comparables sont déjà bien établies.
3) Réglementation et structure des produits. Les ETF à effet de levier sur une seule action ne peuvent généralement pas satisfaire aux exigences de diversification des OPCVM, ce qui les empêche d’être structurés et distribués comme des ETF OPCVM classiques. Les investisseurs européens peuvent accéder à des expositions similaires par le biais d’ETP, d’ETN et d’autres titres de créance, mais ceux-ci ne relèvent pas du cadre traditionnel des ETF OPCVM. La réponse tient en partie aux deux phénomènes: l’Europe dispose effectivement d’un marché plus restreint pour les ETF sur une seule action, mais l’analyse des seuls actifs et flux des ETF risque de sous-estimer l’activité des investisseurs particuliers européens sur ce type de produits.
L’essor des courtiers mobiles et du trading sans commission pourrait-il entraîner une forte augmentation de l’adoption de ces services en Europe, comparable à celle observée en Corée du Sud?
«Oui. Les Européens ne sont pas non plus insensibles à l’attrait des paris à effet de levier. La gamification et les transactions sans commission, notamment, pourraient contribuer à accroître la popularité de ces produits en Europe.
Si Morningstar appliquait sa méthodologie américaine aux ETP à effet de levier sur une seule action les plus importants d’Europe, quel écart apparaîtrait-il entre le multiple quotidien promis et le multiple réalisé, une fois pris en compte le financement, les coûts de swap, les taxes, les fluctuations de change et les décalages liés à la clôture des marchés?
«Je n’ai pas encore procédé à cette évaluation. Les ETP européens ont eux aussi les mêmes coûts.
Il existe déjà en Europe des obligations d’information concernant ces produits.

Les informations fournies en Europe révèlent-elles les coûts et les risques réels de ces produits?
«Ce n’est pas un ‘scandale’ dans la mesure où ces frais sont divulgués – mais le fait est que ces coûts sont difficiles à appréhender pleinement pour la plupart des investisseurs et peuvent se traduire par des pertes de rendement non négligeables.
Où l’Europe devrait-elle placer le curseur entre accès au marché et protection des investisseurs, sans pousser les particuliers vers des produits cotés à l’étranger et potentiellement moins réglementés?
«Il existe déjà en Europe des obligations d’information concernant ces produits. La question est de savoir si ces informations sont présentées de manière à permettre aux investisseurs particuliers de comprendre le coût économique réel et le risque lié à la détention d’un ETP à effet de levier.
Les investisseurs doivent notamment tenir compte non seulement des frais de gestion indiqués, mais aussi des coûts de financement liés à l’effet de levier, des frais de négociation, ainsi que de l’impact de la réévaluation quotidienne et de la capitalisation sur des périodes de détention supérieures à un jour.
Ces coûts et risques sont mentionnés dans la documentation relative aux produits, mais cela ne signifie pas nécessairement qu’ils soient tout aussi visibles ou bien compris au moment où un investisseur effectue une opération.
Je pense donc qu’il y a de bonnes raisons de mettre davantage en avant et de présenter plus clairement le coût global et les conséquences d’une détention à long terme de ces produits.»