Depuis des années, l’histoire des marchés boursiers mondiaux est dominée par une poignée de géants américains, les «Magnificent Seven» (ou «Mag 7»), dont l’ascension fulgurante a à la fois fasciné et terrifié les investisseurs. Cependant, comme le montrent la volatilité récente et les chutes soudaines de valeurs phares, telles que Nvidia, lier son portefeuille à un éventail aussi restreint peut s’avérer «incroyablement risqué» (voir graphique 1).
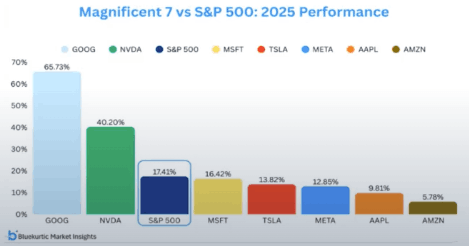
Graphique 1: Mag 7 vs S&P 500 (en 2025). (Source: Ginsglobal, données au 30 juin 2026)
Alors que le Nasdaq-100 reste fortement concentré – plus de la moitié de sa valeur étant liée à seulement huit titres à très forte capitalisation (voir graphique 2) –, une approche différente gagne du terrain. Lors d’un webcast intitulé «Beyond the Mag 7: The Next Wave of Tech Disruption», diffusé sur BrightTalk le 28 juillet 2026, Anthony Ginsberg, directeur général de GinsGlobal Index Funds, a rejeté l’idée selon laquelle les États-Unis détiendraient un «monopole sur les cerveaux» en matière de technologie.
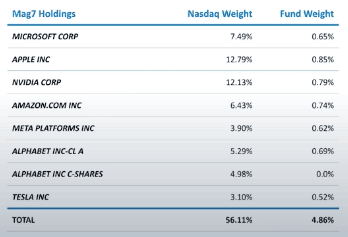
Graphique 2: les ETF GinsGlobal font l’objet d’un rééquilibrage semestriel. (Source: Ginsglobal, HANeft. Pondération du Nasdaq au 27 juillet 2026, pondérations de l’Itex au 27 juillet 2026)
M. Ginsberg a fait valoir qu’une stratégie diversifiée à l’échelle mondiale et à pondération égale pourrait réduire la dépendance vis-à-vis d’un petit groupe de «mégacaps» américaines. La pondération égale peut certes réduire la concentration, mais elle ne réduit pas nécessairement la volatilité ni les pertes.
Mettre fin au monopole américain dans le secteur des technologies
Le paysage technologique actuel est souvent perçu comme un phénomène purement américain, mais la réalité est de plus en plus mondiale. Alors que de nombreux indices de référence, tels que le Nasdaq-100, sont largement axés sur les États-Unis, M. Ginsberg a indiqué que le fonds Han-Gins Tech Megatrend Equal Weight Ucits ETF allouait environ 60% de ses actifs à des entreprises américaines, l’Asie et l’Europe représentant respectivement environ 20% et 13% de la composition du portefeuille.
Cette stratégie reconnaît que des leaders mondiaux dans des domaines tels que la robotique et le cloud computing peuvent tout aussi bien émerger du Japon, de la Corée du Sud ou des Pays-Bas que de la Californie.
En intégrant les marchés émergents et les «monopoles virtuels» chinois, tels qu’Alibaba et Tencent, les investisseurs peuvent accéder à un écosystème technologique bien plus vaste que celui des géants américains habituels.
La puissance de la pondération égale
Pour atténuer les risques liés à une concentration excessive, certains gestionnaires de fonds se tournent vers des indices à pondération égale qui limitent l’exposition à une seule entreprise ou à un seul secteur. Dans ce modèle, même les entreprises les plus dominantes des «Mag 7» ne représentent pas plus de 10% environ des principales positions, alors que dans les indices traditionnels, la pondération de certaines valeurs peut atteindre des pourcentages à deux chiffres.
Cette stratégie aide les investisseurs à «ne pas rater le coche» sur certains titres ou dans des secteurs hautement technologiques sujets à des évolutions imprévues.
L’indice «Tech Megatrend» de la société est rééquilibré tous les six mois, les gains générés par les valeurs les plus performantes étant redistribués à l’ensemble du portefeuille (voir graphique 3). Cela permet d’éviter que les investisseurs ne «misent davantage» sur les quelques titres qui dominent déjà leur exposition au S&P 500, selon M. Ginsberg.
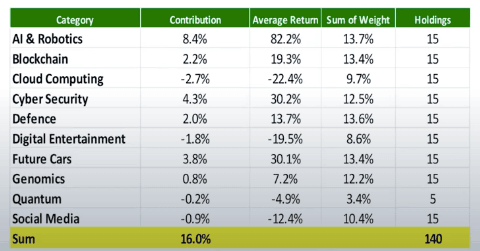
Graphique 3: indice des mégatendances technologiques et leurs rendements depuis le début de l’année 2026. (Source: Ginsglobal, données au 30 juin 2026)
M. Ginsberg n’a pas abordé certains aspects essentiels, tels que l’impact financier lié au rééquilibrage des pondérations, les écarts de cotation ou les éventuelles conséquences fiscales, le cas échéant. De plus, une exposition accrue aux petites capitalisations comporte le risque de sous-performance lors des phases de reprise tirées par les mégacapitalisations.
Dix mégatendances qui façonnent l’avenir
Pour parvenir à une véritable diversification dans le domaine technologique, il faut aller au-delà des logiciels et des réseaux sociaux et s’intéresser à dix mégatendances spécifiques, parmi lesquelles la cybersécurité, l’intelligence artificielle, la robotique et l’édition génétique. On observe une «convergence» croissante entre ces domaines; par exemple, le cloud computing et la cybersécurité deviennent des «cousins germains», tandis que l’intelligence artificielle s’intègre de plus en plus dans le divertissement numérique et les technologies de défense.
Certains de ces secteurs, comme l’informatique quantique, n’en sont qu’à leurs «débuts», mais revêtent déjà une importance stratégique considérable, des pays comme le Royaume-Uni, la Chine et le Japon se positionnant en tête aux côtés des États-Unis.
L’essor de la robotique et les facteurs favorables à la relocalisation
Les changements politiques et les impératifs économiques sont à l’origine d’un important «élan de relocalisation» aux États-Unis, en particulier dans le secteur manufacturier. Après des années de chaînes d’approvisionnement transfrontalières mises en place dans le cadre de l’Alena, puis depuis 2020, de l’AEUMC, M. Ginsberg a fait valoir que les entreprises américaines se tournent enfin vers l’automatisation et la robotique pour rester compétitives face à des pôles de production à coûts élevés, comme l’Allemagne et le Japon.
Selon lui, cette tendance devrait s’accélérer, faisant des entreprises de robotique l’un des principaux bénéficiaires d’un environnement plus favorable aux entreprises. Plutôt que de créer des millions d’emplois manuels, l’augmentation des dépenses technologiques vise l’automatisation des usines.
Pourquoi il ne s’agit pas d’une nouvelle bulle comme celle de 2000
Les sceptiques invoquent souvent l’effondrement de la bulle Internet comme un avertissement, mais les fondamentaux actuels montrent une réalité différente, a fait valoir M. Ginsberg. Il a noté que, lors de la bulle de 2000, les ratios cours/bénéfice (PER) de l’indice S&P 500 IT s’élevaient en moyenne à plus de 50, alors qu’une approche mondiale à pondération égale se situe actuellement à un niveau plus «modéré», compris entre 19,5 et 20. Toutefois, cette comparaison pourrait être trompeuse, car elle ne repose pas sur des bases comparables.
De plus, l’essor des modèles économiques basés sur l’abonnement a permis de créer une source de revenus bien plus durable et transparente que les dépenses publicitaires spéculatives d’il y a 25 ans. M. Ginsberg a souligné que les géants technologiques d’aujourd’hui génèrent des revenus «annuitisés», ce qui rend leurs modèles économiques bien plus stables.
Un élément fondamental des portefeuilles
En fin de compte, il est difficile de prédire quel sous-thème affichera les meilleures performances. Une année, ce sont peut-être les voitures du futur qui domineront le marché, tandis que l’année suivante, ce sera au tour de l’IA ou de la blockchain. En s’appuyant sur une stratégie mondiale à pondération égale comme «élément central», M. Ginsberg a fait valoir que les investisseurs pouvaient ainsi éviter le stress lié à la tentative d’anticiper ces rotations.
Le CEO a affirmé que son approche diversifiée avait déjà fait preuve de résilience, en surperformant l’indice «Mag 7», plus concentré, lors des récentes périodes de turbulences sur les marchés, tout en offrant une couverture géographique et thématique plus large dans les technologies qui définiront la prochaine décennie.