Le marché européen des fonds durables s’est maintenu à flot au deuxième trimestre 2026, mais les chiffres globaux des entrées de capitaux masquent un changement radical dans le comportement des investisseurs, selon le rapport de Morningstar intitulé «Global Sustainable Fund Flows: Q2 2026», publié en août 2026.
Les fonds obligataires et les produits passifs ont attiré des montants considérables, tandis que les gestionnaires d’actifs, les stratégies actions et les lancements de nouveaux fonds ont connu des difficultés. Il en résulte un marché qui continue de croître, mais qui se concentre de plus en plus sur des véhicules moins onéreux, des actifs défensifs et un petit groupe d’acteurs dominants.
Les obligations maintiennent les flux à un niveau positif
Les fonds durables domiciliés en Europe ont attiré 3,5 milliards de dollars au cours du trimestre, contre 8,2 milliards de dollars (chiffre révisé) au cours des trois premiers mois de l’année (voir graphique 1). Ce résultat positif repose entièrement sur les stratégies passives, qui ont collecté 11,4 milliards de dollars. Les fonds actifs, en revanche, ont subi 7,8 milliards de dollars de retraits.
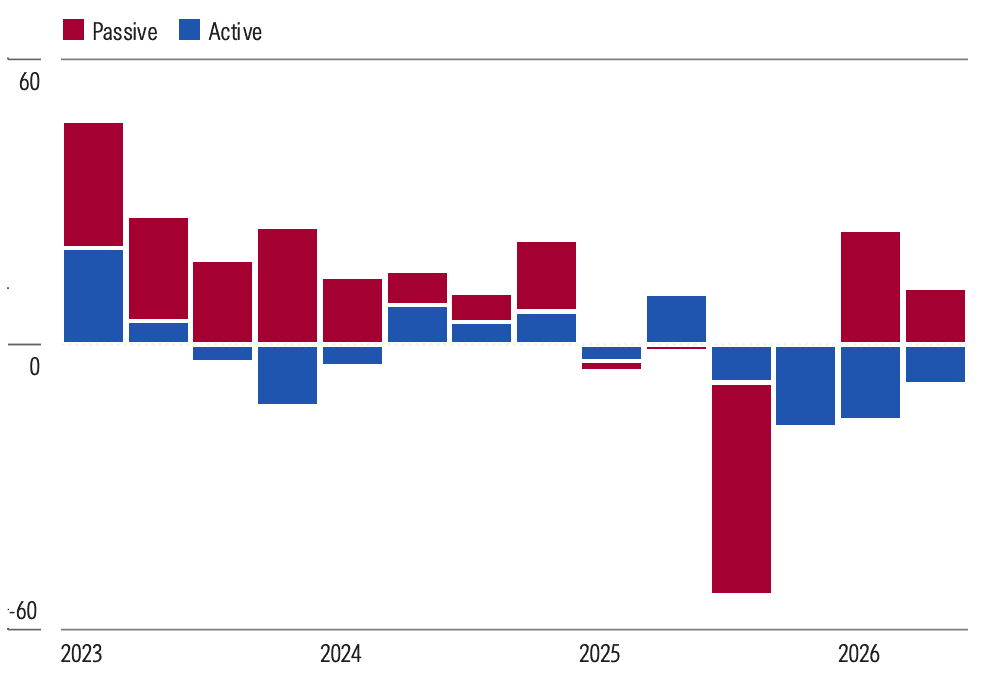
Graphique 1: Flux de fonds durables européens par style d’investissement (en milliards de dollars américains). (Source: Morningstar Direct. Données au 30 juin 2026. Les flux ne tiennent pas compte des fonds de fonds.)
Le fossé était tout aussi marqué entre les différentes classes d’actifs. Les fonds obligataires durables ont attiré 14,4 milliards de dollars, l’incertitude géopolitique ayant incité les investisseurs à rechercher la sécurité relative offerte par les obligations (voir graphique 2). Les fonds d’actions durables ont perdu 9,3 milliards de dollars, alors même que les fonds d’actions du marché européen au sens large continuaient d’attirer des capitaux. Ces entrées de capitaux sur les marchés conventionnels se sont fortement orientées vers des stratégies passives offrant une large exposition aux actions américaines, mondiales et technologiques.
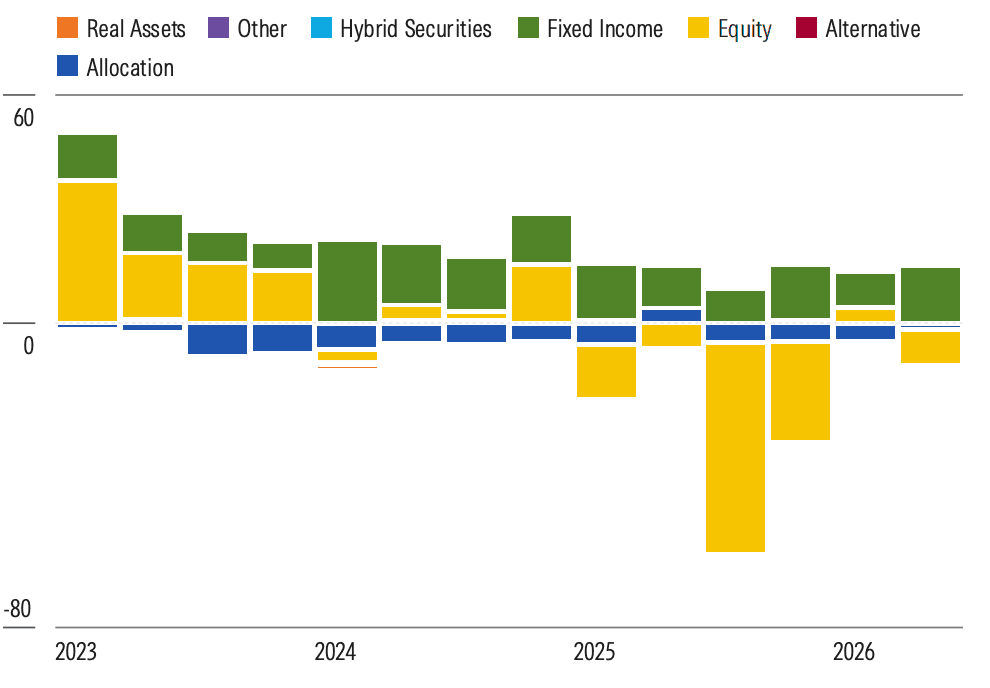
Graphique 2: Flux des fonds durables européens par classe d’actifs (en milliards de dollars américains) (Source: Morningstar Direct. Données au 30 juin 2026. Les flux ne tiennent pas compte des fonds de fonds.)
L’IA et l’espace retiennent l’attention
Certains produits actions ont néanmoins suscité un vif intérêt auprès des investisseurs. Le fonds «ABN Amro FGR Portfolio Classic EuroTilt ESG Equities», récemment lancé, s’est hissé en tête du classement avec des entrées de capitaux d’un peu plus de 4 milliards de dollars. L’ETF «iShares MSCI ACWI Screened» lui a emboîté le pas avec près de 2,5 milliards de dollars.
L’engouement des investisseurs pour l’intelligence artificielle a également profité à l’ETF iShares MSCI Global Semiconductors, qui a attiré près de 1,7 milliard de dollars. L’ETF Space Innovators de VanEck a quant à lui recueilli un peu plus d’un milliard de dollars, ce qui suggère que des thèmes technologiques très ciblés peuvent encore connaître le succès sur un marché par ailleurs difficile pour les actions durables.
À l’autre bout du classement, l’ETF Amundi S&P 500 Climate Paris Aligned a enregistré une sortie de capitaux de 2,7 milliards de dollars. La plus importante sortie de capitaux individuelle est toutefois venue du fonds TM Brunel Global Sustainable Equity, qui a perdu près de 5,7 milliards de dollars dans le cadre d’une restructuration motivée par des considérations politiques plutôt que par une perte de confiance habituelle des investisseurs.
La fermeture de Brunel fausse la réalité
Les retraits de Brunel ont fait suite aux réformes «Fit for the Future» du gouvernement britannique. Brunel Pension Partnership était l’un des deux pools du régime de retraite des collectivités locales (Local Government Pension Scheme) auxquels il a été ordonné de se dissoudre, ce qui a conduit ses fonds clients à choisir de nouveaux partenaires de mise en commun.
Morningstar a qualifié ce mouvement d’actifs de migration ponctuelle, imposée par la politique de l’entreprise et concentrée au sein d’une seule relation avec un promoteur. Cette sortie de fonds ne doit donc pas être interprétée comme le signe d’une mauvaise performance ou d’un désengagement général en faveur de l’investissement durable.
Cet événement a propulsé Thesis, également connu sous le nom de Tutman, en bas du classement des prestataires, avec des rachats s’élevant à près de 5,7 milliards de dollars. Eurizon a enregistré la deuxième plus importante sortie de capitaux, avec une perte de 1,7 milliard de dollars sur l’ensemble de sa gamme de produits durables (voir graphique 3).
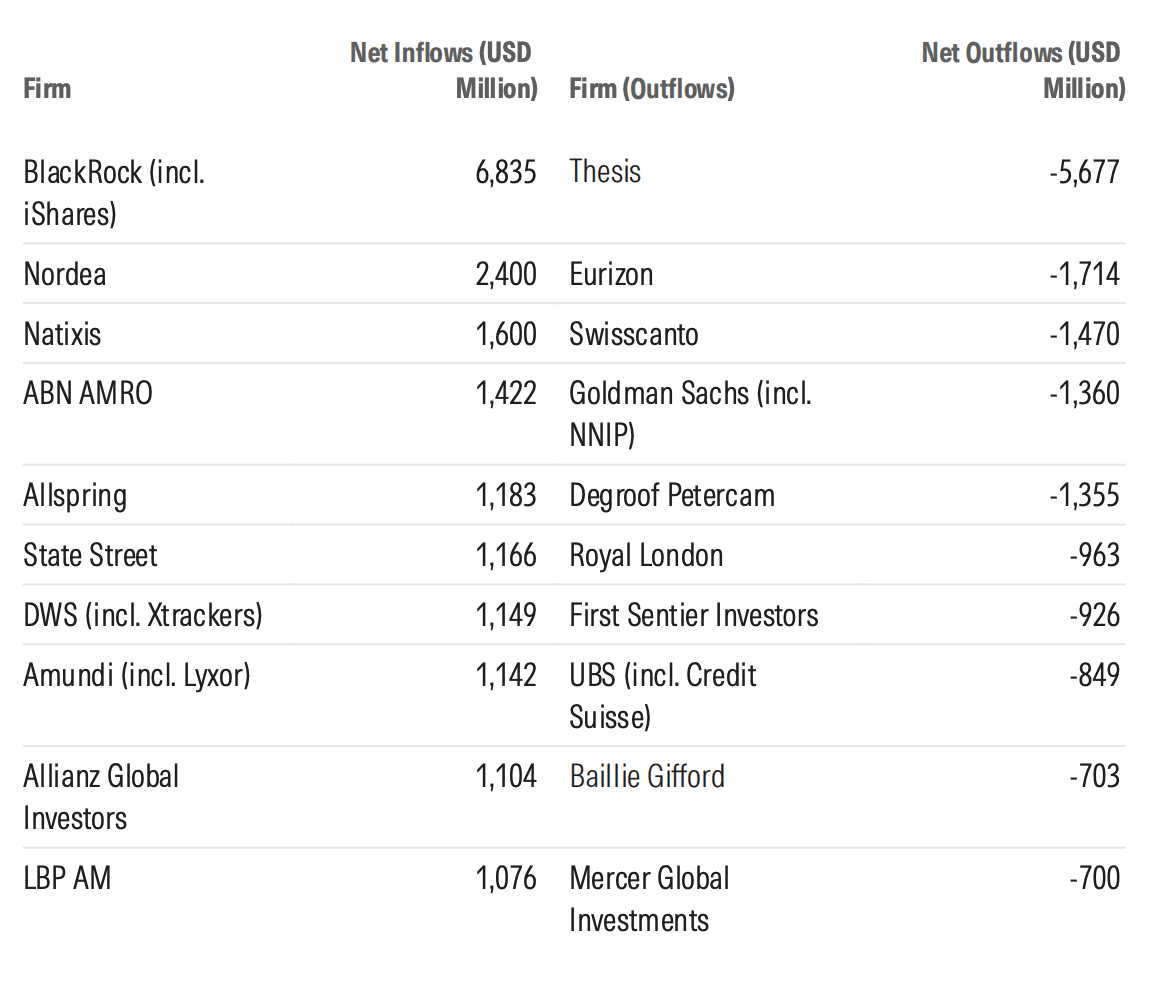
Graphique 3: Les 10 premiers et les 10 derniers gestionnaires de fonds durables européens en termes de flux au deuxième trimestre 2026 (Source: Morningstar Direct. Données au 30 juin 2026. Les flux ne tiennent pas compte des fonds de fonds.)
BlackRock renforce son emprise
Les dix prestataires les plus performants ont attiré au total environ 19 milliards de dollars. BlackRock s’est classé en tête pour le deuxième trimestre consécutif, avec 6,8 milliards de dollars, suivi de Nordea (2,4 milliards de dollars) et de Natixis (1,6 milliard de dollars).
La position dominante de BlackRock va bien au-delà des chiffres d’affaires trimestriels. Fin juin, la société gérait 391 milliards de dollars d’actifs dans des fonds ouverts et des fonds négociés en bourse (ETF) durables en Europe. Amundi occupait la deuxième place avec 243 milliards de dollars, tandis qu’UBS se classait troisième avec 215 milliards de dollars.
Dans l’ensemble, les actifs des fonds durables ont rebondi pour atteindre des niveaux quasi-records, après que la faiblesse des marchés boursiers liée au conflit au Moyen-Orient eut pesé sur les valorisations au premier trimestre. Les actions représentaient toujours 65% des actifs et les obligations 22%. Les fonds passifs ont accru leur part de marché à 33%, contre 28% début 2023.
Le développement de produits traverse une période difficile
Malgré la reprise des actifs, les gestionnaires semblent réticents à élargir leur offre. Seuls 13 fonds durables ont été lancés en Europe au cours du trimestre, soit le chiffre le plus bas de la série et bien en deçà des 38 lancements révisés enregistrés au dernier trimestre de 2025 (voir graphique 4). Parallèlement, 64 fonds ont été clôturés, contre 56 au trimestre précédent.
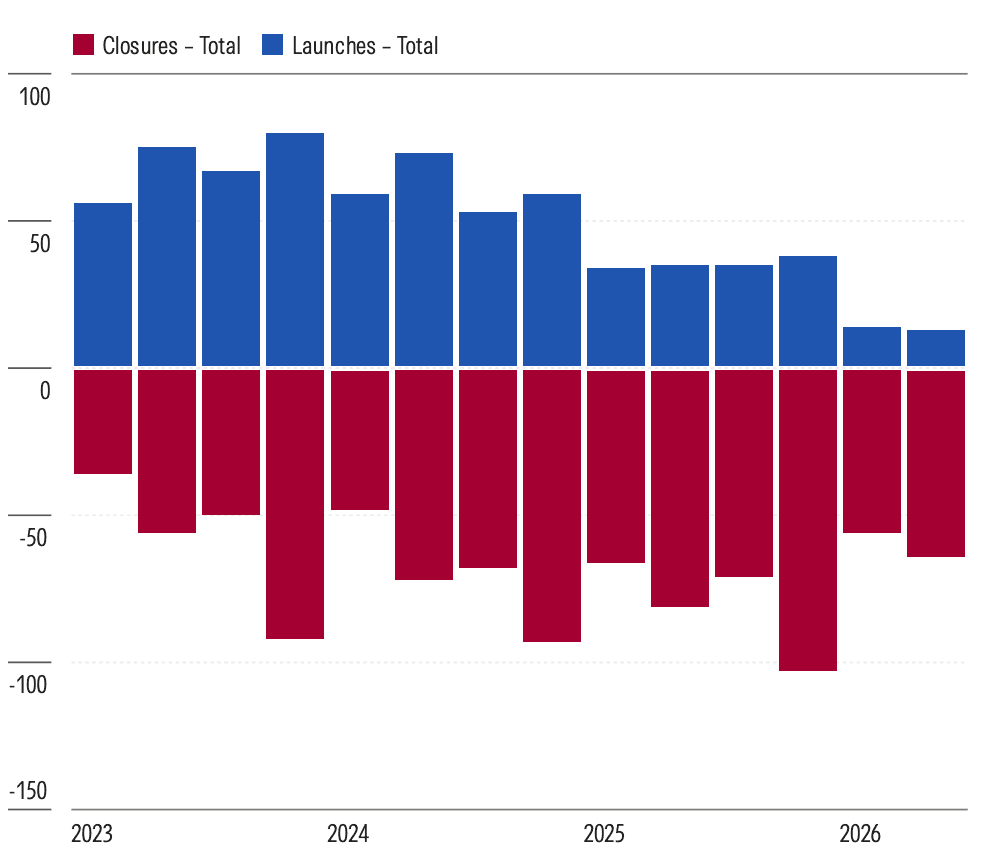
Graphique n° 4: Lancement et fermeture de fonds durables en Europe (Source: Morningstar Direct. Données au 30 juin 2026.)
Ce ralentissement s’explique en partie par un retour à la normale après le boom des lancements observé entre 2020 et 2022. Il témoigne également d’une plus grande prudence de la part des gestionnaires d’actifs, confrontés à des accusations de «greenwashing» et à une incertitude réglementaire. La consolidation et la rationalisation des gammes existantes ont remplacé la prolifération des produits comme priorité du secteur.
La réglementation entre dans une phase décisive
Au sein de l’Union européenne, les négociations relatives à la révision du règlement sur la publication d’informations en matière de finance durable avancent. Le Conseil a approuvé trois catégories – «transition», «ESG de base» et «durable» –, chacune étant soumise à un seuil d’investissement de 70%. Il soutient également la suppression des obligations d’information sur les principaux impacts négatifs au niveau des entités, tout en exigeant des informations plus détaillées au niveau des produits de la part des fonds de transition et des fonds durables.
Les négociations en trilogue doivent encore permettre de régler les divergences concernant la dette souveraine, les obligations d’information et la mise en œuvre. Le Conseil privilégie une période de mise en œuvre de 24 mois, plutôt que les 18 mois proposés par la Commission européenne.
Le Royaume-Uni est également en train de revoir son approche. L’Autorité de régulation financière (FCA) a proposé de remplacer les rapports existants sur les produits élaborés selon les recommandations du TCFD par des informations plus ciblées et axées sur les résultats, portant sur les risques et opportunités climatiques ayant une incidence financière significative. Ensemble, ces réformes pourraient rendre les labels de développement durable plus exigeants, alors même que le secteur européen des fonds d’investissement se montre de plus en plus sélectif dans le choix de ses investissements.