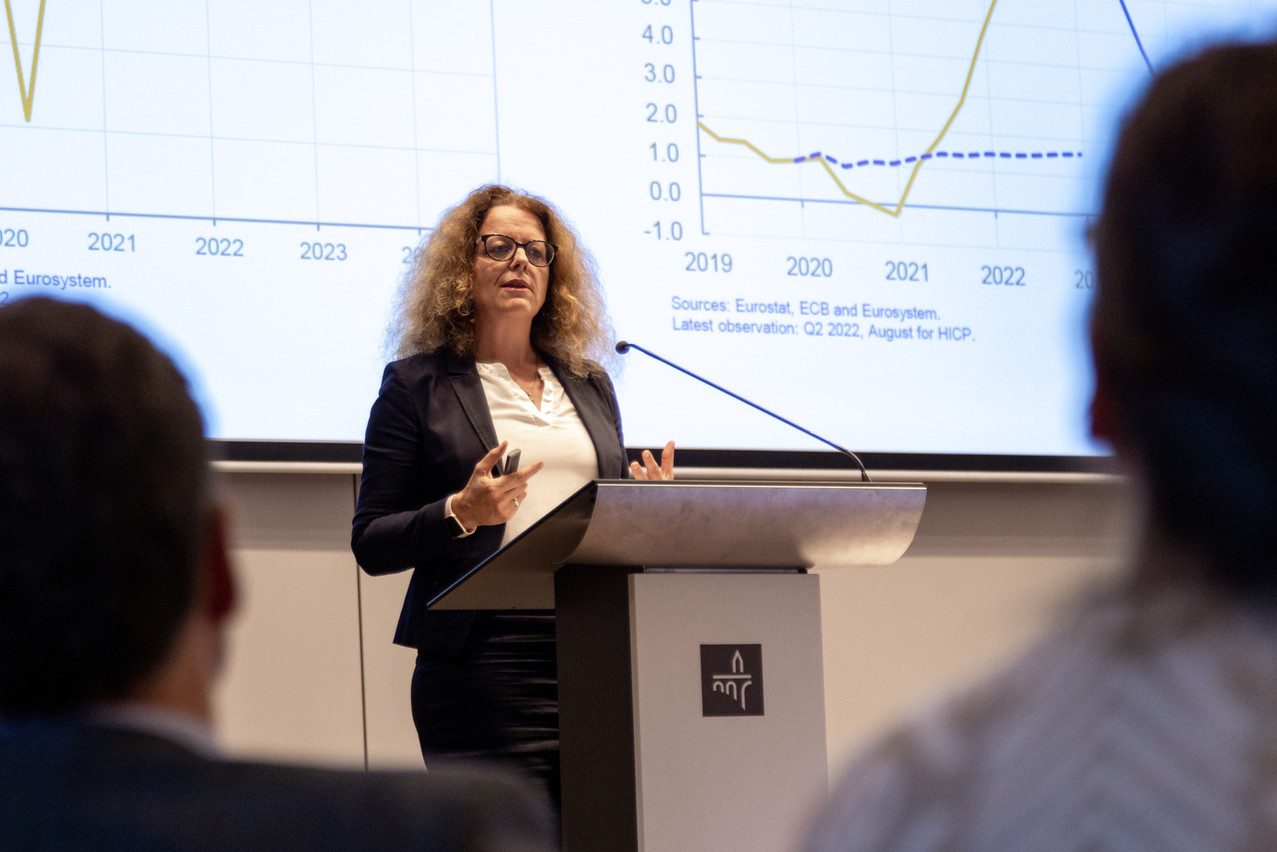
Tenter d’atténuer le taux de l’inflation nécessite des données économiques de première main. Mais ce n’est pas tout, car la réalité doit à un moment confirmer les résultats des modèles prévisionnels. «Et nous savons que les prédictions ont été fausses dans un passé récent», note Isabel Schnabel, membre du comité exécutif de la BCE, à l’occasion d’une rencontre informelle du Luxembourg-Frankfurt Financial Professionals Network. Ce 22 septembre au soir, une quarantaine de représentants des places financières de Luxembourg et de Francfort se sont justement réunis à Spuerkeess pour échanger avec Isabel Schnabel autour d’un dîner sur «un sujet qui nous préoccupe tous, à savoir l’inflation».
Si le taux de l’inflation de la zone euro – actuellement à 9,1% – préoccupe, le ralentissement de l’économie inquiète aussi. C’est sans compter que les hausses des taux d’intérêt ont justement pour but de provoquer une contraction de l’activité économique par la main des banquiers centraux, en plus du rétrécissement causé naturellement par le choc de l’offre des matières premières et de l’énergie.
La complexité à anticiper la réalité économique provient du fait qu’«il n’y a pas un seul indicateur qui montre une fourchette complète», explique Isabel Schnabel. Et d’ajouter: «Nous devons faire la même chose que dans le passé, nous devons être innovants et essayer de trouver d’autres indicateurs.»
La perception sur le terrain
En cette période particulière, les modèles de prévision démontrent leurs limites, mais il existe bien des indicateurs de terrain, tels les Purchasing Managers’ Index (PMI) qui font remonter des données depuis le terrain de l’économie réelle. Du coup, la BCE les prend très au sérieux. Mais, de ce côté-là, les signes de ralentissement des activités des entreprises sont très clairs. Le PMI du secteur manufacturier de la zone euro était tombé à 49,60 en août, bien en dessous de la ligne d’horizon de 50 qui matérialise un risque de contraction à venir. Alors que le PMI du secteur des services, quant à lui, se maintenait encore à 51,20 en juillet, il est finalement tombé à 49,80 en août.
Bonne nouvelle quand même: «Il y a un facteur de soutien important, le marché du travail», rassure Isabel Schnabel. «Le marché du travail s’est avéré très résistant. […] Malgré le ralentissement économique, les taux de chômage sont historiquement bas.» Alors que le taux de chômage de la zone euro s’établissait à 6,6% en juillet, il avait reculé de 0,1% par rapport à juin et jusqu’à 0,8% par rapport à son niveau prépandémique.
Un taux de chômage bas constitue un indicateur positif, mais «la question est aussi de savoir si la main-d’œuvre va augmenter», souligne Isabel Schnabel. «Il y a une pénurie de main-d’œuvre dans de nombreux pays.» Ce qui bride la capacité de production des entreprises.»
La spirale prix-salaires
Dans pareil contexte de rareté de la main-d’œuvre, le message de la membre du conseil d’administration de la BCE est clair: «Un certain nombre d’entreprises peuvent avoir un intérêt à garder leurs employés, parce que s’ils ne le font pas, alors ils auront du mal à les récupérer plus tard.» Isabel Schnabel insiste dès lors sur l’importance des mesures gouvernementales de soutien à l’emploi. Selon les données qu’elle a présentées, les pénuries de main-d’œuvre ont déjà atteint en août plus de 35% dans le secteur des services et près de 27% dans le secteur manufacturier.
Bien que le taux de chômage sert de rempart, pour l’heure, au risque de récession, les niveaux des salaires sont l’indicateur-clé à surveiller pour éviter de nouvelles emballées de l’inflation. «La croissance des salaires reste modérée dans la zone euro», indique Isabel Schnabel, qui compare la situation avec les États-Unis où l’évolution des salaires y est plus rapide. Malgré tout, «ils doivent augmenter étant donné les pénuries d’emplois». Ce qui fait que «le risque de la spirale prix-salaires doit être surveillé très attentivement».
Des hausses trop rapides des salaires pourraient provoquer des augmentations des prix, donc générer de l’inflation supplémentaire. Même si la croissance des salaires négociés a reculé à 2,4% au deuxième trimestre, contre 3% au premier trimestre, les récents accords salariaux sont générateurs de volatilité importante des taux de croissance annuels des salaires. Il faudra donc attendre les données du troisième trimestre pour identifier si une quelconque tendance se confirme. En attendant, l’incertitude.
La fenêtre de tir des banquiers centraux reste donc étroite et la portée de leur action se restreint, véritable travail d’équilibriste entre de probables nouvelles hausses de l’inflation et la matérialisation du risque de récession. Les indicateurs liés à l’emploi en sont la pierre angulaire, principaux points de surveillance de la BCE.