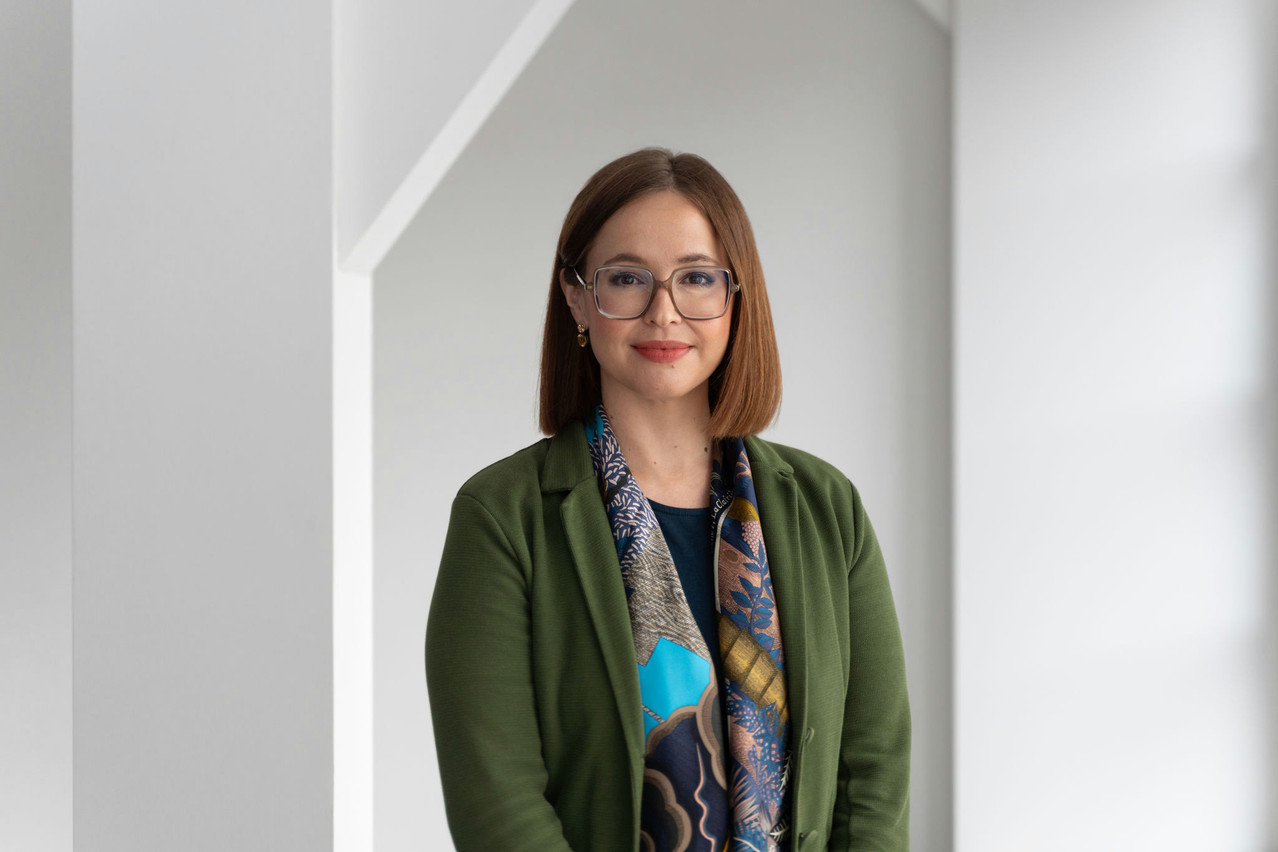
«Le secteur des biotechnologies représente la frontière technologique de la médecine», a constaté la gestionnaire d’investissement senior chez Pictet Asset Management, Lydia Haueter, lors d’une présentation en ligne le 18 février 2026. Selon elle, cette évolution est alimentée par des avancées rapides dans la boîte à outils biologique et par l’IA – un «superchargeur» qui améliore la reconnaissance des formes et extrait du sens du volume croissant de données dans l’espace.
Éléments essentiels à l’émergence de nouveaux médicaments
Selon Mme Haueter, l’innovation se produit à l’intersection de trois piliers essentiels: un besoin médical non satisfait, une connaissance biologique de la pathologie de la maladie et une boîte à outils technologique capable de modifier des protéines ou des gènes spécifiques.
En 30 ans (voir graphique 1), l’industrie est passée de découvertes accidentelles à des thérapies hautement sophistiquées, transformant des maladies comme le VIH en maladies chroniques gérables et développant des traitements ciblés contre le cancer qui agissent comme des «missiles ciblés».
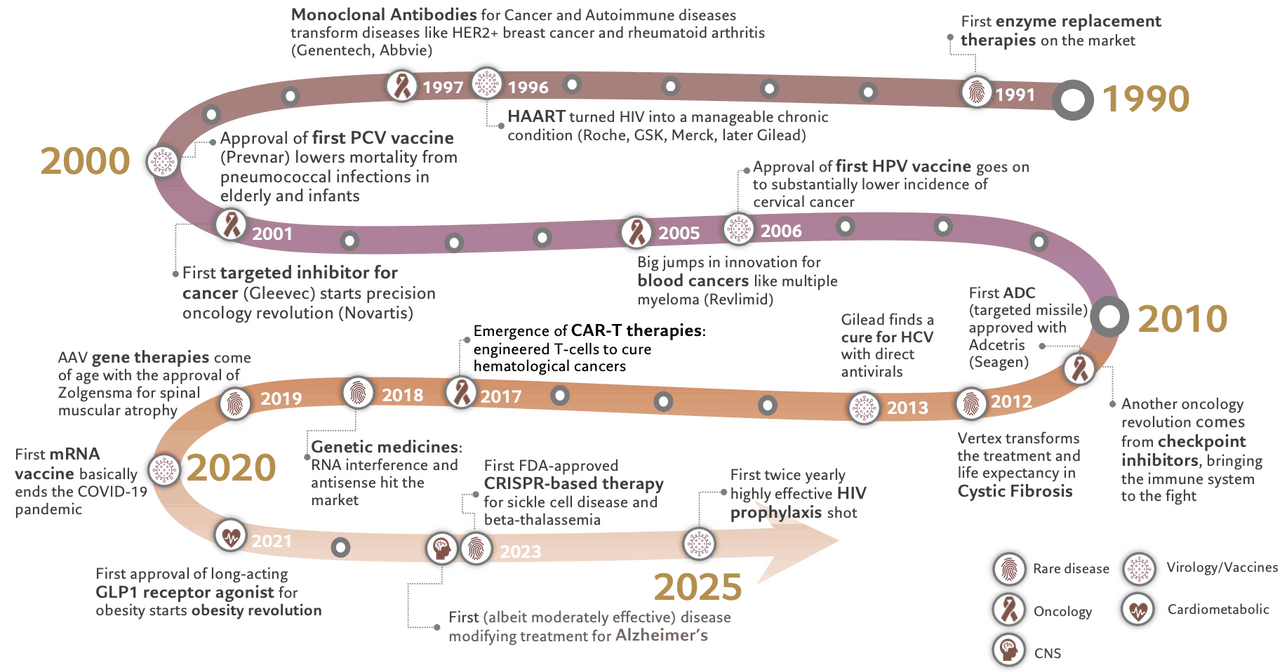
Charte 1 : Trois décennies d’innovation biopharmaceutique (Sources: Pictet Asset Management, FDA, Nature, NEJM, CDC, OMS, Biopharma Dive, Reuters, JAMA, Science, The Lancet, New York Times, Stat News, Pharmaceutical Journal, Gilead, Alnylam, Novartis, Pfizer, BMS, Merck, Vertex, Roche, Eisai. FDA, Nature, NEJM, CDC, WHO, Biopharma Dive, Reuters, JAMA, Science, The Lancet, New York Times, Stat News, Pharmaceutical Journal, Gilead, Alnylam, Novartis, Pfizer, BMS, Merck, Vertex, Roche, Eisai; tous consultés en 2025)
La biotechnologie devient la bouée de sauvetage de la pharmacie
Un changement fondamental s’est opéré dans le développement des médicaments. Alors que les sociétés pharmaceutiques à grande capitalisation dominaient autrefois les approbations, les sociétés biotechnologiques à petite capitalisation représentent désormais la grande majorité des approbations de nouveaux médicaments (voir le graphique 2).
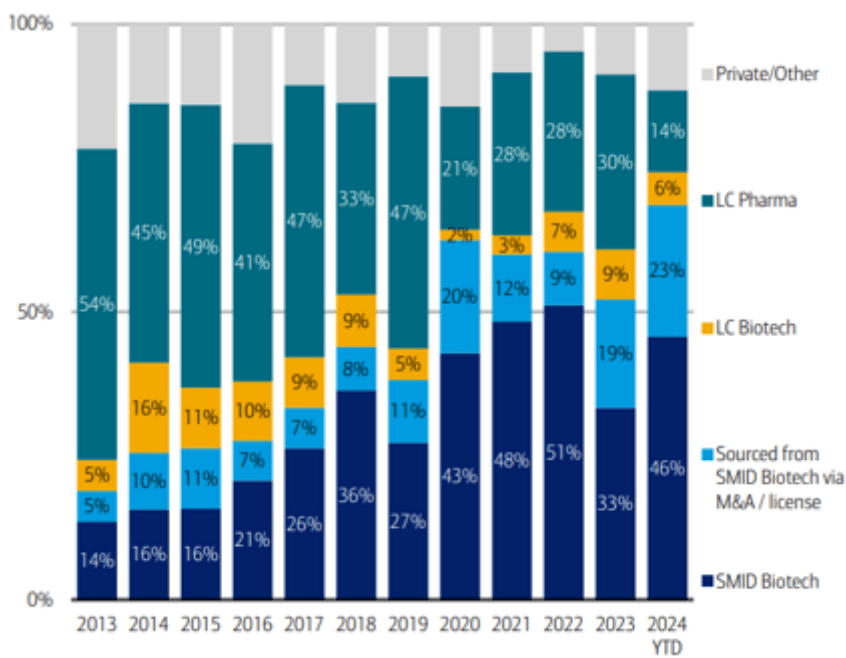
Tableau 2: Environ 70% des approbations de nouveaux médicaments par la FDA proviennent de sociétés biotechnologiques. (Source: Pictet Asset Management, FDA gov (novel NDA/BLA approvals), rapports d'entreprises, BofA global research, 2024)
Il en résulte une «externalisation» structurelle de la recherche et du développement (R&D), les entreprises pharmaceutiques reconstituant leurs pipelines par le biais de fusions et d’acquisitions (M&A) ou de l’octroi de licences. Mme Haueter a fait remarquer que les grandes sociétés pharmaceutiques sont actuellement confrontées à un important mur de brevets, avec plus de 400 milliards de dollars de ventes qui devraient être perdues au profit de la concurrence des génériques au cours de la prochaine décennie.
Cette dynamique renforce l’influence stratégique des biotechnologies dans les négociations et pourrait soutenir des primes élevées dans les transactions au cours du prochain cycle. Ces entreprises pharmaceutiques conservent une puissance de feu financière considérable. «Elles ont suffisamment de liquidités pour acheter l’ensemble du secteur biotechnologique afin de compenser ces écarts de revenus.»
Si les rumeurs d’une bulle de marché s’amplifient, historiquement, les biotechnologies s’en sortent mieux en cas de krach boursier.

L’IA est à l’origine de la révolution de la biotechnologie agile
L’IA démocratise la découverte de médicaments en améliorant l’efficacité opérationnelle plutôt qu’en promettant des percées instantanées. Les entreprises de biotechnologie peuvent désormais rester «agiles», parfois avec seulement 20 employés, en louant des laboratoires automatisés basés sur le cloud, en utilisant des modèles d’IA pour les tests de toxicité précliniques et en externalisant les opérations d’essais cliniques. «Ce que vous voulez, c’est détenir les données, la propriété intellectuelle (PI) et la décision en matière de prix, entre autres», a ajouté Mme Haueter.
La biotechnologie se libère de la macrogravité
Mme Haueter a souligné que les sociétés de biotechnologie sont très volatiles individuellement, mais lorsqu’elles sont regroupées dans un portefeuille, elles présentent une faible corrélation avec le marché dans son ensemble, car le secteur est très idiosyncrasique, déterminé par les résultats des essais cliniques et les interactions réglementaires plutôt que par les seules tendances macroéconomiques. «Si les rumeurs d’une bulle de marché s’amplifient, la biotechnologie s’est historiquement mieux comportée en cas d’effondrement du marché», a-t-elle poursuivi.
Le secteur émerge d’un marché baissier prolongé qui a débuté en 2021, qui a «évacué» les introductions en bourse de moindre qualité et laissé les valorisations à des niveaux attrayants si l’on considère les ratios valeur d’entreprise (VE)-trésorerie.
Actuellement, l’accent reste mis sur les «smid caps» (petites et moyennes capitalisations) de moins de 10 milliards de dollars, notamment en oncologie, maladies orphelines et système nerveux central (SNC), où les plus fortes créations de valeur interviennent lors de la réduction des risques des produits cliniques. Ce segment est également attractif pour les opérations de fusions-acquisitions.
Dans le processus d’investissement, l’IA fonctionne comme un assistant «cyborg», aidant les humains à synthétiser la littérature scientifique, à simuler des essais cliniques par des méthodes de Monte-Carlo et à analyser les transcriptions d’entretiens avec les médecins. Pictet achète également des données de prescription auprès d’un fournisseur tiers afin d’évaluer le lancement d’un médicament, notamment le nombre d’ordonnances rédigées.
Axsome, Abivax et Mineralys pourraient être les prochains acteurs du marché
Mme Haueter a cité Axsome Therapeutics comme l’une des réussites de son portefeuille. En associant le composé au bupropion, un générique, Axsome a mis au point un antidépresseur, Auvelity, qui cible les mêmes récepteurs que la kétamine, mais sans les effets secondaires dissociatifs.
Face aux grandes pharmas, Axsome n’échappe pas aux défis du secteur, mais affiche déjà un succès commercial avec 500 millions de dollars de ventes en 2025. L’entreprise se positionne désormais sur l’agitation liée à Alzheimer, un besoin majeur encore non couvert. Une décision de l’Agence américaine des produits alimentaires et médicamenteux (FDA) est attendue au printemps.
Abivax a produit des données de phase 3 transformatrices pour un traitement oral de la colite ulcéreuse, offrant l’efficacité des produits injectables dans un format plus sûr et plus pratique.
Mme Haueter considère qu’il est risqué de compter sur les fusions et acquisitions comme seule stratégie de sortie pour un investisseur, mais elle pense que la société, avec son produit phare potentiel (plus d’un milliard de dollars de ventes), présente un intérêt stratégique pour de nombreux acteurs du secteur pharmaceutique.
Questionnée sur un produit sous-évalué et peu connu, Mineralys a été citée par Mme Haueter comme un actif intéressant dans le domaine de l’hypertension, «un marché important qui pourrait très bien s’intégrer dans le portefeuille cardiovasculaire d’un acheteur stratégique». Elle a fait état de rumeurs de fusions-acquisitions en cours impliquant des sociétés telles qu’Eli Lilly et AstraZeneca.
Deuxième vie pour les médicaments acquis
À propos des entreprises pharmaceutiques qui réussissent le mieux à commercialiser des médicaments/traitements à la suite d’une acquisition, Mme Haueter a répondu que toutes les grandes entreprises pharmaceutiques disposaient de plateformes commerciales puissantes, mais que leur force variait selon les domaines thérapeutiques. Roche domine l’oncologie, tandis que GSK est un acteur clé dans le domaine respiratoire. Le succès dépend en fin de compte de l’indication et de l’adéquation stratégique.
Les fusions et acquisitions ont été un levier de croissance important. L’acquisition d’Acceleron par Merck a permis d’ajouter Winrevair, dont le lancement est très prometteur. Le rachat d’Intra-Cellular Therapies par Johnson & Johnson a permis d’intégrer Caplyta dans son portefeuille – un produit phare qui génère déjà plus d’un milliard de dollars de ventes et qui s’étend maintenant à une autre indication importante. Ces opérations montrent comment les grandes entreprises pharmaceutiques continuent d’acheter de la croissance et de diversifier leurs sources de revenus.
Les craintes politiques s’estompent
Alors que l’innovation et les fusions-acquisitions dominent le discours haussier, les risques politiques restent une préoccupation récurrente pour les investisseurs. Par exemple, le discours sur le prix des médicaments de la nation la plus favorisée (NPF) – c’est-à-dire l’alignement des prix américains sur les prix européens – et les réductions potentielles du personnel de la FDA se sont avérés avoir moins d’impact que ce que l’on craignait.
Les précédents accords NPF de Trump étaient en grande partie des «victoires optiques» qui n’ont pas porté atteinte de manière significative à l’économie des entreprises. En attendant, les taux d’approbation de la FDA restent conformes aux précédents historiques, malgré le bruit au sommet de l’agence.
À la question de savoir quels sont les défis commerciaux auxquels est confronté Casgevy de Vertex – un traitement d’édition génétique unique pour la drépanocytose et la bêta-thalassémie dépendante des transfusions, dont le prix de vente aux États-Unis est de 2,2 millions de dollars, la FDA a répondu qu’il s’agissait d’un traitement d’édition génétique. Mme Haueter a fait valoir que les médicaments orphelins exigent des prix élevés pour justifier les coûts de R&D, étant donné les populations de patients relativement petites.
Au lieu que le régulateur dicte le prix d’un médicament, une approche qui risque de décourager les investisseurs, Mme Haueter estime que la «démocratisation» de la R&D grâce à une concurrence plus intense est le meilleur mécanisme pour faire baisser naturellement ces coûts au fil du temps.
Le secteur bénéficie de plusieurs moteurs structurels favorables. Les biotech ont historiquement tendance à surperformer lorsque les taux baissent, en tant qu’actifs de long terme. De plus, le secteur est aujourd’hui jugé «sous-détenu»: une légère rotation des capitaux depuis les «Magnificent 7» pourrait donc soutenir l’ensemble du marché. Les opérations de fusion-acquisition devraient se poursuivre, les grandes pharmas utilisant leurs importantes réserves de cash pour préparer la prochaine génération de blockbusters.