
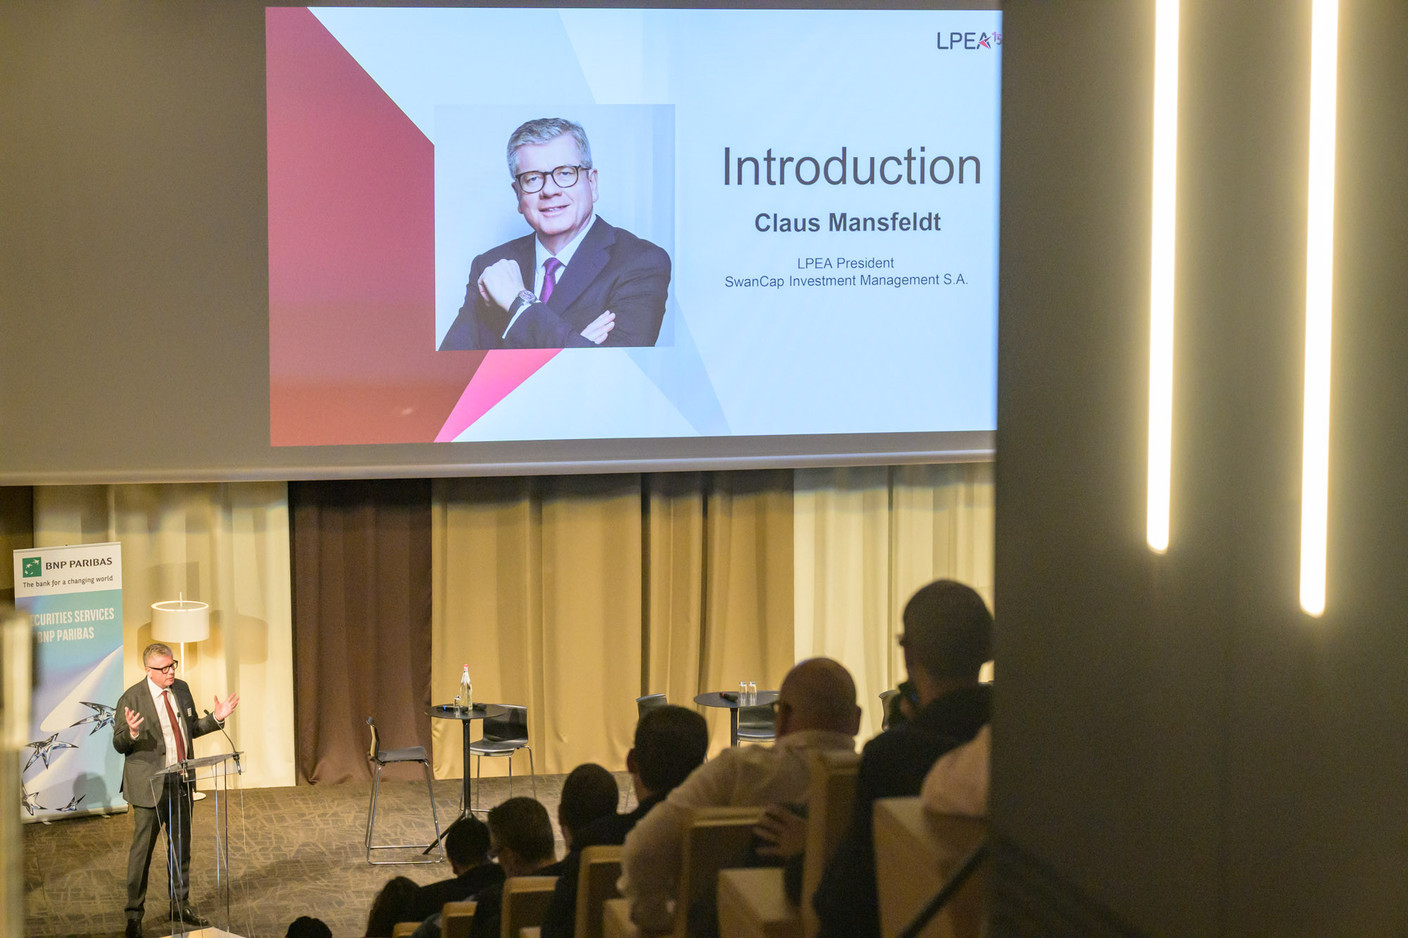



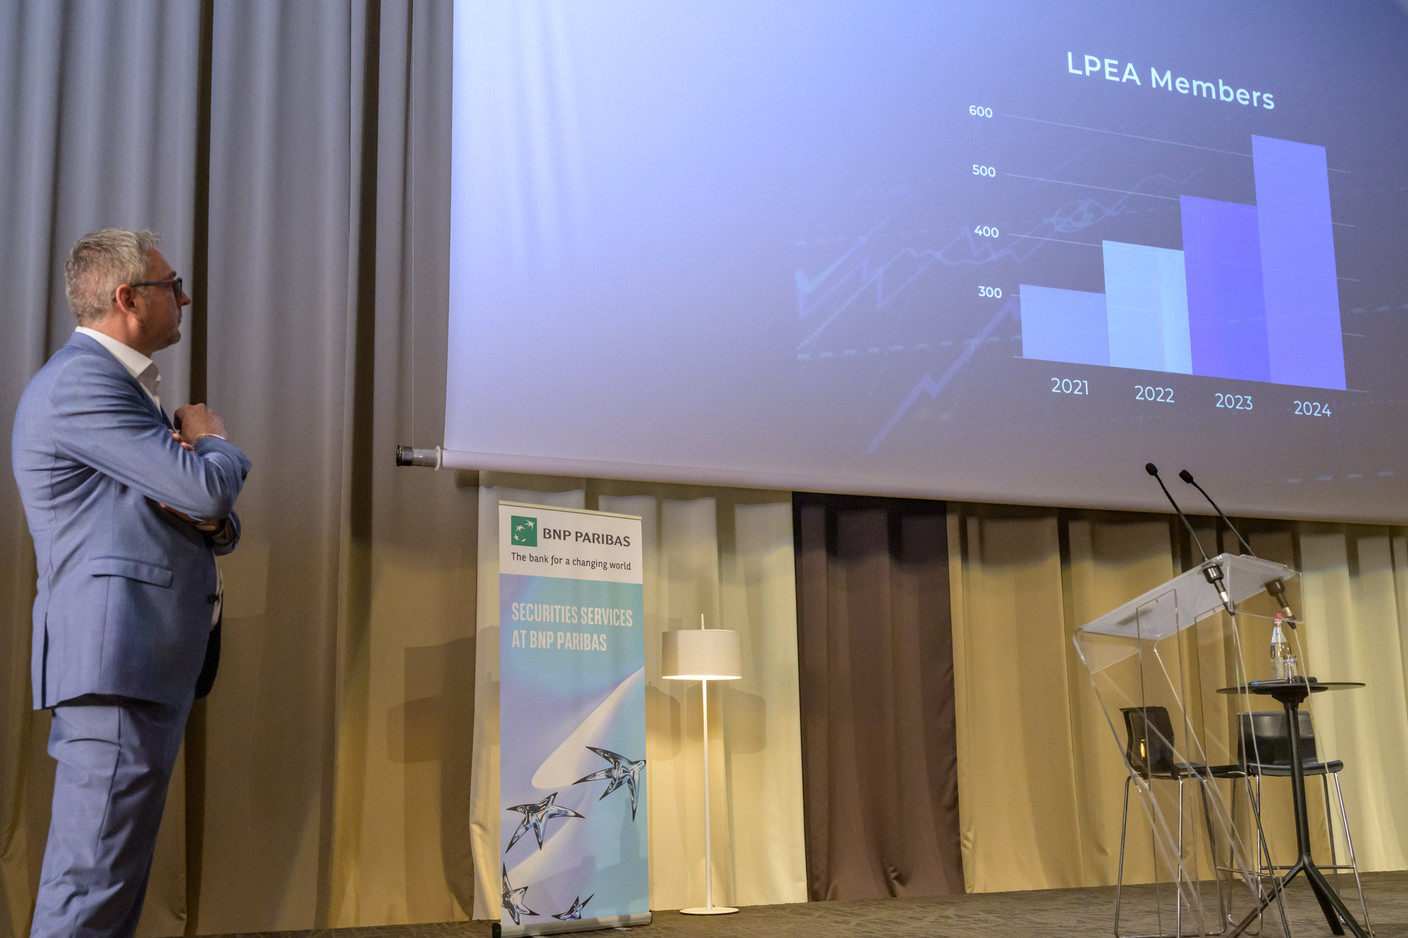

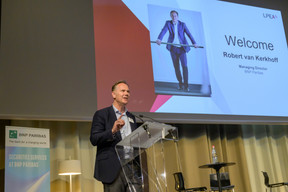
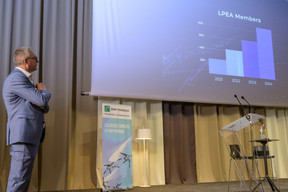
La Luxembourg Private Equity & Venture Capital Association (LPEA) a fêté cette année son 15e anniversaire, et l’association a connu une forte croissance ces dernières années, a indiqué son CEO, 
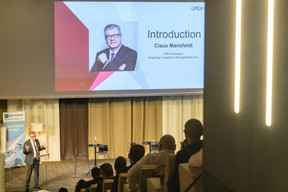
Mais le secteur du capital-investissement est confronté à des vents contraires, en particulier aux États-Unis. Selon le président sortant de la LPEA, 
La collecte de fonds en Europe a été «un désastre», a noté M. Mansfeldt, s’effondrant de 62 milliards d’euros au 1er trimestre 2024 à 24 milliards d’euros au 1er trimestre 2025. Mais à d’autres égards, l’Europe a été un peu plus résistante. L’activité commerciale a été très intense. En Europe, il y a eu 2.000 transactions au cours du premier trimestre de l’année, pour une valeur totale de 129 milliards d’euros. «Cela représente une augmentation de 11% en nombre d’opérations et de 22% en valeur par rapport au premier trimestre 2024.» L’Europe a également enregistré plus de sorties au premier trimestre 2025 qu’au même trimestre de l’année précédente.
«L’Europe revient à la mode», a-t-il fait valoir. «Les investisseurs commencent à se recentrer sur l’Europe. De grandes entreprises ont fait des annonces fracassantes [le gestionnaire d’actifs alternatifs Blackstone a annoncé le même jour son intention d’investir 500 milliards de dollars en Europe, ndlr].» Les partenaires généraux allouent leurs capitaux disponibles aux acteurs européens ces jours-ci. «C’est donc un thème important.»
«Il y a 1.200 milliards de dollars de capitaux disponibles. C’est une somme énorme. Il est déjà investi en Europe, même si les investisseurs européens ne font pas de gros chèques en ce moment. Il y a beaucoup de capitaux prêts à être déployés – et qui le sont déjà.»
Outre le regain d’intérêt pour la compétitivité européenne ou la libéralisation par l’Allemagne du plafond de sa dette et la préparation d’«investissements massifs dans la défense et l’infrastructure», la réalité «est que l’Europe est environ un tiers plus consolidée que l’Amérique dans n’importe quelle industrie donnée. Ainsi, plus ces industries sont consolidées, plus elles représentent des opportunités de création de valeur à grande échelle.»
L’Europe pourrait également bénéficier d’un coût du capital légèrement plus faible, a indiqué M. Mansfeldt. «Les taux d’intérêt baissent plus rapidement et les multiples d’entrée en Europe sont également plus bas qu’aux États-Unis.»
En outre, il y a le «phénomène énorme» des fonds secondaires et des levées de fonds secondaires. «Nous avons vu ici, au Luxembourg, de nombreux fonds se constituer en société», a-t-il fait remarquer. Les fonds Evergreen – qui n’ont pas de date de fin fixe – sont une «saveur du moment», a ajouté M. Mansfeldt, beaucoup d’entre eux ayant des stratégies secondaires.
«Le private equity, rappelons-le, repose sur une logique microéconomique, et non macroéconomique. Ce sont les entreprises elles-mêmes qui comptent davantage que le contexte de marché du jour, qu’il fasse beau ou qu’il pleuve», a-t-il déclaré. Les marchés privés sont également moins sensibles, par exemple, aux tweets sur les politiques commerciales. «C’est là toute la force du private equity: à condition d’avoir la patience nécessaire pour ignorer le bruit ambiant et travailler son actif en profondeur, à partir de la base.»
«Mais sur le très, très long terme, il semble toujours vrai que le private equity surperforme les marchés cotés», a-t-il conclu. «Il a même tendance à mieux résister lorsque les marchés ou l’environnement économique traversent des turbulences. D’ailleurs, selon notre expérience, c’est lors des périodes de repli des marchés publics que la surperformance du private equity est la plus marquée.»
Cet article a été rédigé initialement en anglais, traduit et édité pour le site de Paperjam en français.