Selon Pitchbook, les sorties de capital-investissement en 2025 dans le secteur des services financiers en Europe ont atteint un niveau record (77 sorties pour un montant total de 31,3 milliards d’euros; voir le graphique ci-dessous), car les entreprises ont pu enfin vendre des actifs détenus depuis longtemps grâce à l’amélioration des conditions de marché. En termes de rythme et de valeur, le secteur devrait connaître la meilleure année de son histoire.
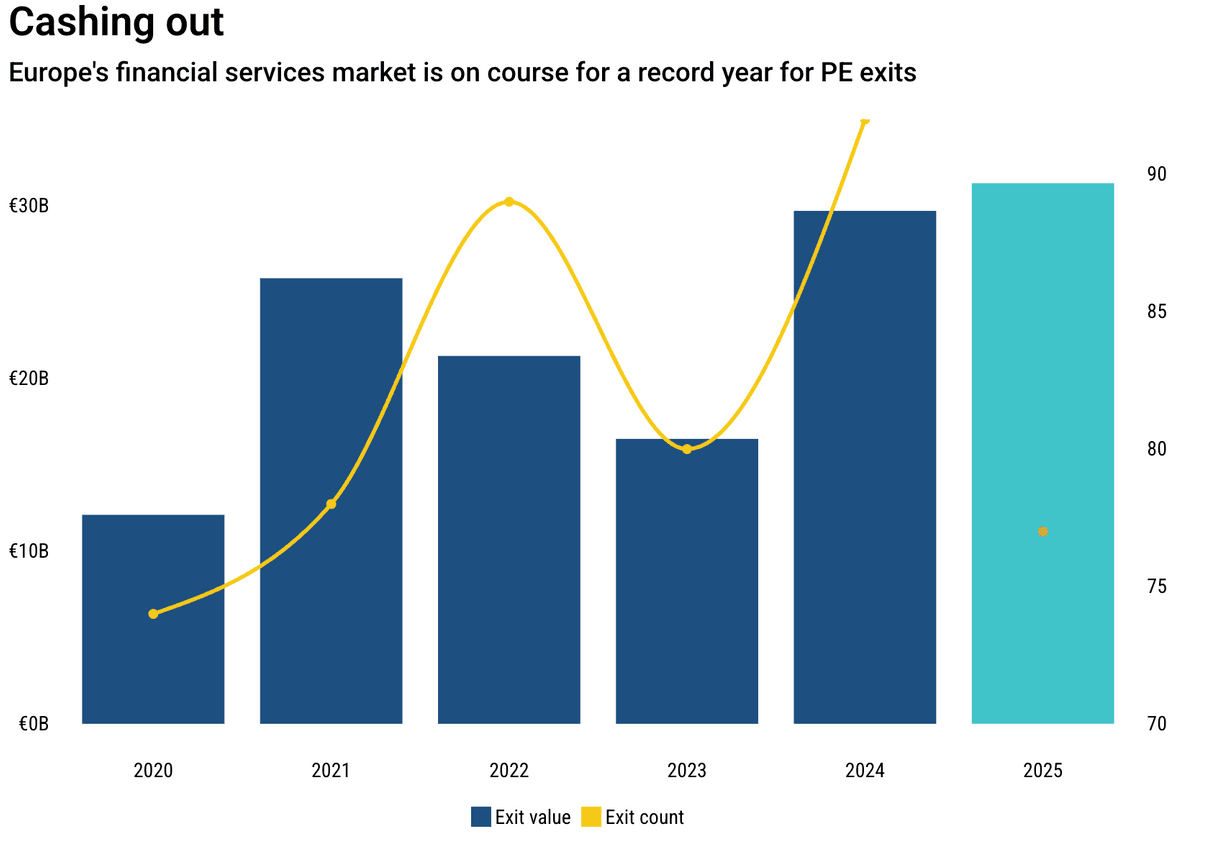
Les sorties de private equity montrent progressivement des signes positifs (données au 23 octobre 2025). (Source: Pitchbook)
Les sociétés d’investissement se sont de plus en plus retirées de l’activité pour cristalliser les rendements et satisfaire les besoins de liquidités des commanditaires. Le secteur des services financiers est une cible privilégiée, stimulée par les vents contraires de la réglementation tant dans l’UE qu’au Royaume-Uni. Les nouvelles règles européennes (CRR3/Compromis danois) réduisent le capital que les banques doivent détenir lorsqu’elles acquièrent des assureurs ou des gestionnaires d’actifs, ce qui favorise la multiplication des opérations. Le Royaume-Uni soutient également la croissance en simplifiant les rapports et en mettant à jour le régime Solvabilité II.
Suite au rapport, nous avons posé trois questions à Nicolas Moura, analyste senior EMEA private capital chez Pitchbook:
Est-ce que ça veut dire que les associés commandités [ou «general partners», GP, en anglais] ont fait des concessions importantes sur les prix pour faire les ventes? Pouvez-vous nous donner des détails?
Nicolas Moura. – «Les prix et les concessions dépendent du millésime de l’investissement. Nous avons constaté que les GP qui ont acheté des actifs de capital-investissement au plus fort du marché haussier en 2020 et 2021 éprouvent des difficultés à les vendre dans le contexte actuel du marché. Cependant, nous voyons encore d’autres actifs se négocier à de bons multiples et des GP sortir de leurs investissements d’autres millésimes.
Il semble que le volume important soit le résultat de transactions moins nombreuses mais plus importantes en 2025. Quelles sont les opérations qui faussent les résultats?
«C’est en partie vrai; nous avons assisté à un retour des mégadonnées, qui représentent environ un tiers de la valeur des transactions depuis le début de l’année. Toutefois, ce retour est positif pour le sentiment du marché, car il suggère que les conditions du marché s’améliorent et que le financement des transactions s’assouplit grâce à la baisse des taux d’intérêt. Vous trouverez ci-dessous une liste des 20 principales opérations en Europe à la fin du troisième trimestre.
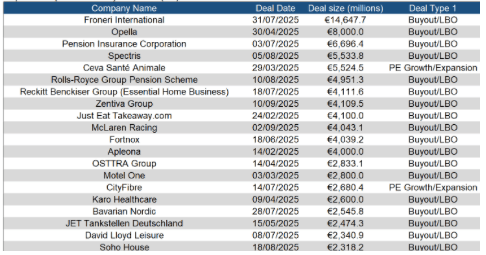
Top 20 des transactions de private equity en Europe par taille en 2025. (Source: Pitchbook)
Vous avez rapporté que les nouvelles règles de l’UE dans le cadre du CRR3 (connu sous le nom de «compromis danois») signifient que les banques «n’ont plus à détenir autant de capital lorsqu’elles acquièrent des assureurs ou des gestionnaires d’actifs». Des banques ont-elles profité de cette nouvelle règle?
[Nicolas Moura a fait référence au rapport Q1 European PE Breakdown de Pitchbook:] «La principale illustration de cette faille s’est produite lorsque BNP Paribas a acquis Axa Investment Managers en 2024 par le biais de son unité d’assurance, le Financial Times notant que l’opération a coûté ‘60% de moins que si BNP avait acheté Axa IM directement’.»