Le point de départ est macroéconomique. «Nous faisons face à une incertitude macroéconomique, beaucoup de volatilité, des risques géopolitiques, à un point de bascule», constate Gisèle Duenas Leiva (BlackRock). La conséquence est immédiate: «Cela signifie que les anciennes hypothèses avec lesquelles nous travaillions ne sont plus valables et ne tiennent plus en gestion de portefeuille.» À cette instabilité s’ajoutent deux contraintes structurelles: «La complexité augmente, à travers la réglementation, de nouvelles classes d’actifs, davantage de données et d’évolution technologique à absorber dans nos organisations», sans oublier «la pression sur les marges qui touche toute l’industrie». Dans ce contexte, «la plupart des acteurs du wealth management repensent leur proposition, leurs solutions d’investissement et leur modèle opérationnel afin de gagner en échelle, se différencier et offrir une croissance durable».
Cette remise en question se traduit d’abord dans la construction des portefeuilles. «Nous assistons à une remise à zéro complète de la construction de portefeuille et de l’allocation d’actifs», explique Gisèle Duenas Leiva, car «la corrélation traditionnelle entre actions et obligations ne tient plus comme avant». Le modèle du portefeuille 60/40 appartient au passé: «Il faut s’éloigner du portefeuille traditionnel que l’on règle une fois pour toutes pour aller vers une allocation plus dynamique, plus granulaire et plus réactive.» La technologie devient un levier clé: «Nous utilisons des analyses avancées, du machine learning et de l’intelligence artificielle afin de tester les portefeuilles de différentes manières et d’allouer le capital plus efficacement.»
Cette sophistication accrue ne marginalise pas le conseil, elle le rend indispensable: «Le fait de brouiller les frontières entre gestion indicielle et active, entre marchés liquides et illiquides, signifie que le conseil reste plus que jamais nécessaire.» Autre bascule majeure: l’intégration croissante des marchés privés. «Nous pensons que la montée en puissance des marchés privés sera transformative», affirme Gisèle Duenas Leiva. Trois évolutions rendent ce mouvement possible: «Davantage de transparence dans les données et la performance, la possibilité de les intégrer dans des portefeuilles liquides traditionnels, et une accessibilité accrue.»
Le Luxembourg a joué un rôle moteur dans cette ouverture: «Avec Eltif 2.0, le pays a ouvert l’accès aux marchés privés à une base de clients beaucoup plus large.» La projection est sans ambiguïté: «D’ici 2030, les marchés privés ne seront plus une exception, mais la norme dans la construction de portefeuille.»
Le risque majeur reste… le comportement humain
Alors que l’intelligence artificielle occupe tous les débats, Mike Schmit (Edmond de Rothschild Europe) déplace volontairement le curseur. «Le plus grand risque pour nos clients n’est ni l’intelligence artificielle, ni la géopolitique, ni même l’inflation. Le plus grand risque pour la création de richesse aujourd’hui reste notre comportement humain.» Il rappelle un biais fondamental: «Les humains craignent les pertes plus qu’ils ne valorisent les gains. Notre cerveau est câblé pour la survie à court terme, pas pour l’investissement à long terme.» Les conséquences sont bien connues: «Nous vendons trop tôt les positions gagnantes et nous conservons trop longtemps les positions perdantes», assure-t-il, tableaux à l’appui. Sa conclusion est nette: «Ce ne sont pas les marchés qui détruisent la richesse, ce sont nos comportements humains.»
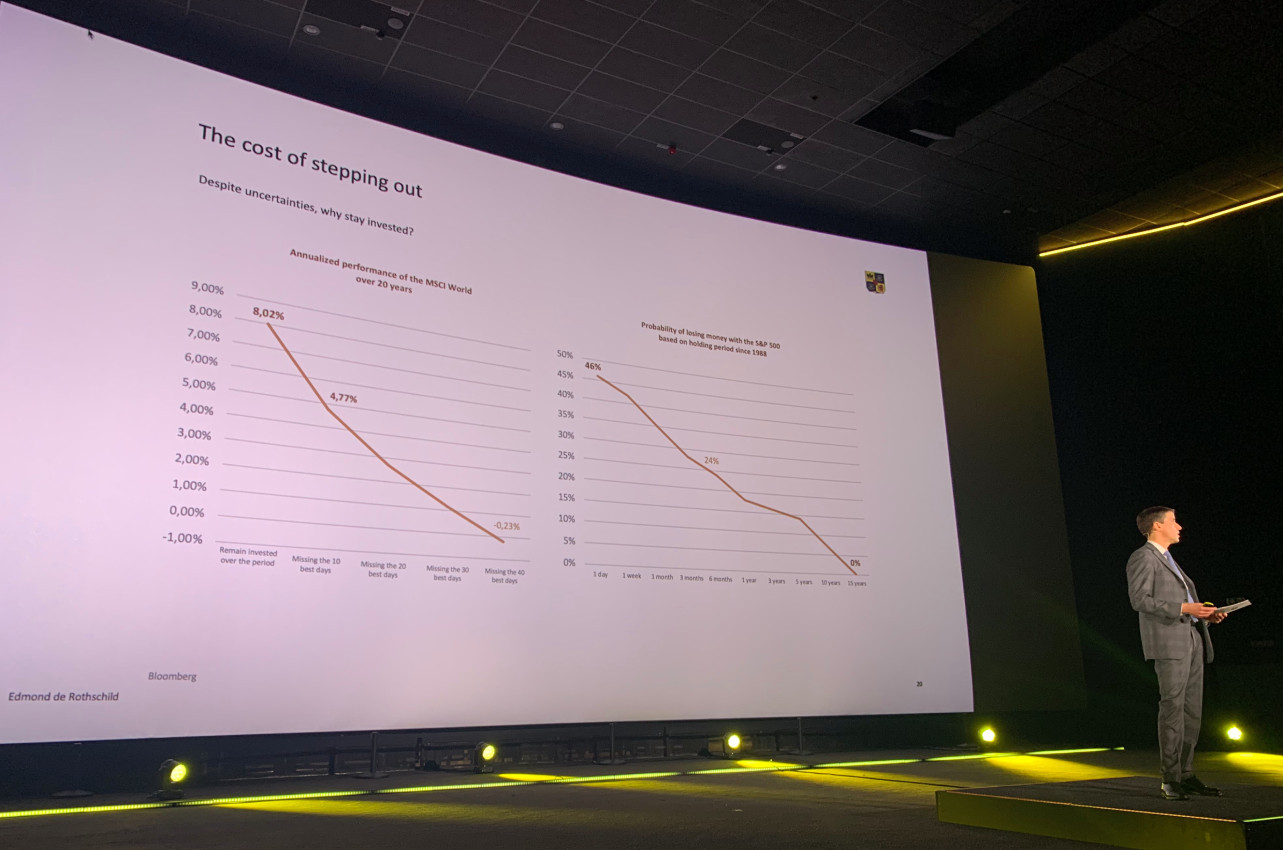
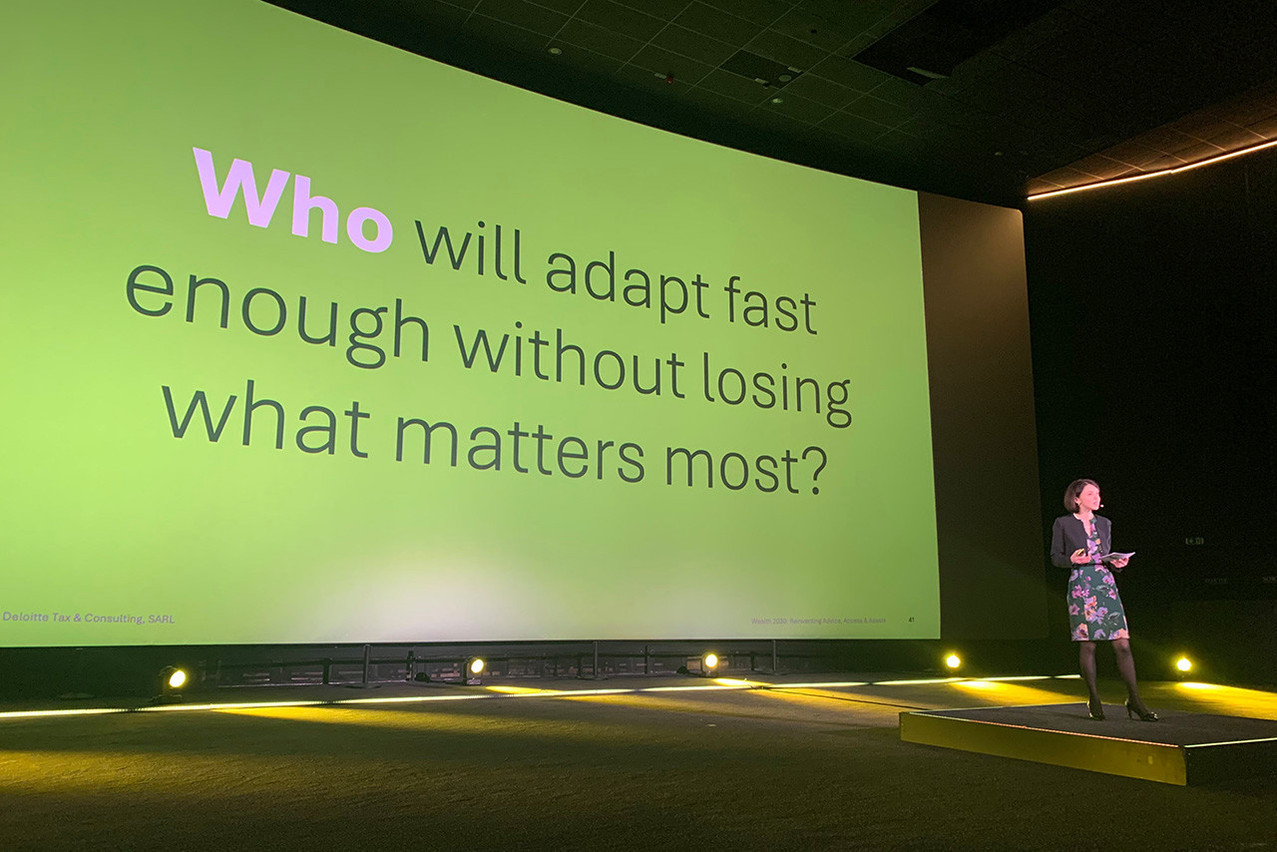
Mike Schmit (Edmond de Rothschild Europe) déplace volontairement le curseur vers le coût des décisions à court terme… et des comportements humains. (Photo: Paperjam)
Cette dimension psychologique redéfinit le rôle du banquier. «Une banque privée n’est pas censée être un casino. Un casino accélère les émotions et les décisions. Une banque privée doit installer des garde-fous et ralentir les décisions.» L’intelligence artificielle accentue ce besoin de discernement: «L’IA augmente la vitesse, l’accès à l’information et le bruit. Elle augmente donc la tentation d’agir.» D’où cette conviction: «En 2030, tout le monde aura accès à l’information, mais le bon jugement humain sera rare. Plus l’intelligence devient artificielle, plus le jugement doit rester humain.»
La confiance comme point d’ancrage
Sophie Braibant (Pictet Group) projette l’audience dans une situation concrète: «Nous sommes le 24 février 2030. Vous vendez votre entreprise pour 200 millions d’euros. Très rapidement, vous êtes confronté à une question centrale: à qui allez-vous confier le fruit de votre vie professionnelle?» Même face à des outils ultra-performants, «un conseiller qui ne dort jamais et ne prend jamais de vacances», elle reste convaincue que «la majorité des clients pousseront la porte d’une banque privée, pour l’expérience, le conseil et la solidité». La clé réside dans une approche globale: «Une banque privée considère la situation du client dans sa globalité, avec toutes ses complexités, en tenant compte de son histoire et de ses valeurs.»
Le défi le plus structurant est générationnel. «La grande majorité des actifs sous gestion au Luxembourg est détenue par des clients de plus de 60 ans», rappelle Ananda Kautz (ABBL). Et l’enjeu est massif: «80% des héritiers déclarent qu’ils changeront de banque dans les deux ans suivant la réception de l’héritage.»
La question n’est donc plus la performance. «La bonne question n’est pas de savoir comment convaincre les héritiers de rester, mais comment arrêter de leur donner des raisons de partir.» Floriane Billy (Crédit Agricole – Indosuez) confirme: «Nous sommes à l’aube du plus important transfert de fortune, celle des baby-boomers.» Et précise: «Ce n’est pas par le digital que nous ferons la différence. Notre force reste notre connaissance exhaustive de nos clients et notre capacité à délivrer un conseil sur mesure, par l’humain et pour l’humain.»
L’IA, un projet culturel avant d’être technologique
Pascal Rapallino (Côme Maison Financière) remet l’IA à sa juste place: «En gestion de fortune, l’intelligence artificielle n’est pas un projet informatique, c’est un projet culturel.» Il met en garde: «Sans ancrage dans les réalités quotidiennes, les équipes ne produisent que des PowerPoint, alors que le client attend un conseil.» Pour réussir, «une transformation IA doit être à la fois descendante dans sa gouvernance et ascendante dans son intelligence opérationnelle». Et surtout, «si l’humain n’explique pas à l’IA quels sont les signaux faibles, cela ne fonctionnera pas».
William Telkes (Spuerkeess) résume l’évolution du métier par une image simple: «Le patrimoine aujourd’hui n’a plus d’adresse. Il voyage, il se fragmente et se transmet à des générations dispersées.» Les clients ne cherchent plus «un nouveau produit ou un reporting supplémentaire», mais «un point d’ancrage où la complexité devient lisible».
D’où cette conclusion forte: «Dans un monde fragmenté, la valeur ajoutée de la banque privée n’est plus dans la performance, mais dans la synchronisation.»