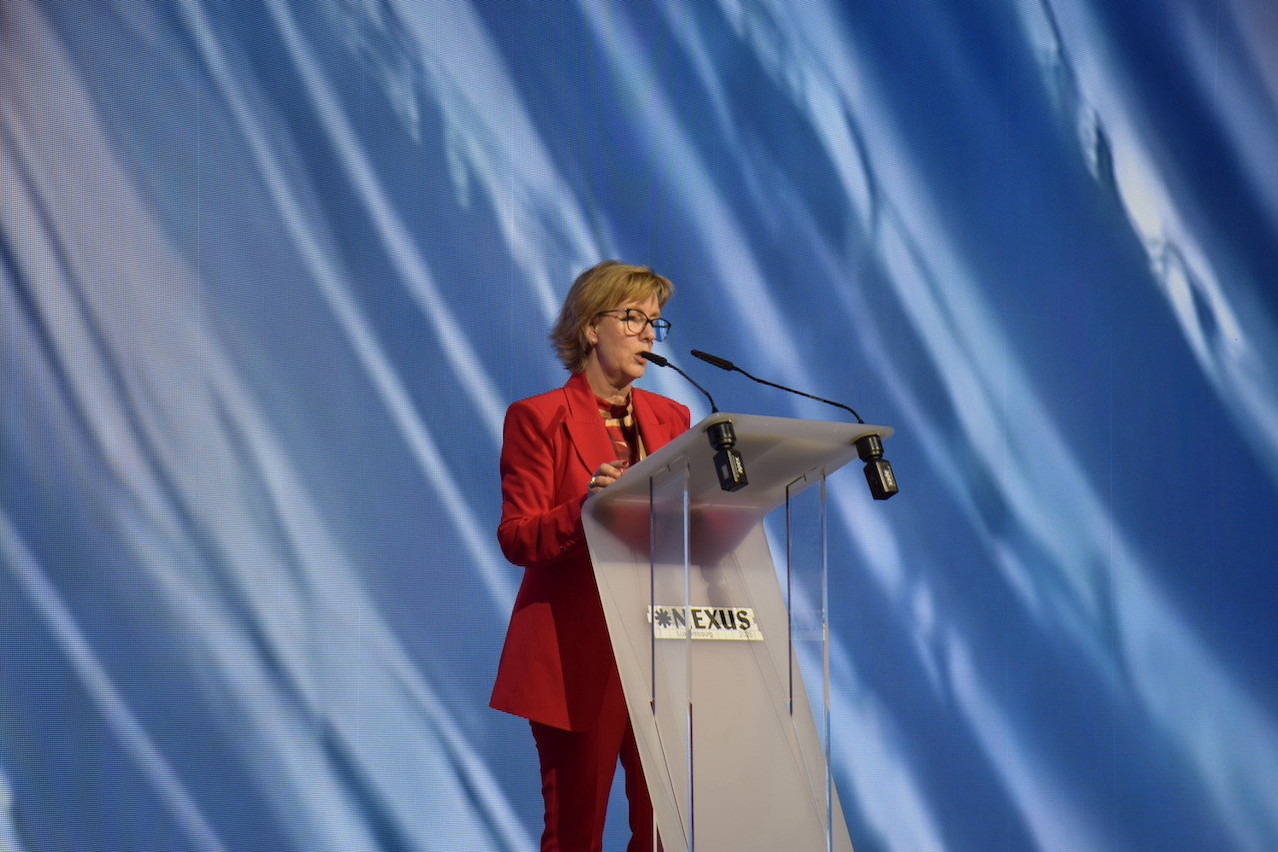
Maria Luis Albuquerque est Commissaire européenne aux Services financiers. À ce titre, elle pilote le chantier de l’Union de l’épargne et des investissements (UEI), un projet ambitieux articulé autour de quatre objectifs: faciliter l’accès aux marchés financiers, stimuler l’investissement, renforcer la compétitivité, et instaurer un cercle vertueux permettant aux citoyens de tirer de meilleurs rendements de leur épargne tout en soutenant la croissance économique et la création d’emplois. Un programme d’envergure qui suscite toutefois des inquiétudes parmi les professionnels, notamment face au risque d’une centralisation accrue de la supervision.
De passage au Luxembourg pour présider la cérémonie de clôture de Nexus Luxembourg 2025, Maria Luis Albuquerque a partagé avec Paperjam sa vision de l’UEI, ses espoirs et les résistances auxquelles elle est aujourd’hui confrontée.
Une de vos ambitions est de faire en sorte que l’épargne européenne, dont environ 70% est sous forme de dépôts bancaires, soit dirigée vers des produits qui auraient un plus grand impact pour l’économie européenne. Pourquoi un marché unique de l’épargne serait-il la meilleure solution pour ce faire?
Maria Luis Albuquerque. – «Cette grande propension qu’ont les Européens à placer leur épargne dans des produits bancaires est due, selon moi, au manque d’opportunités qui leur sont offertes pour faire travailler leur argent de manière plus efficace, notamment parce qu’il n’existe pas de produit véritablement européen. Lorsque les gens ont accès à des produits adéquats, leurs comportements changent.
Je prends l’exemple de la Suède. Leur modèle de compte d’épargne et d’investissement les incite à investir leur épargne à long terme sur les marchés de capitaux. Ce qui leur a permis de créer un écosystème financier fonctionnel. Lorsqu’on évoque là-bas la différence entre épargne et investissements, on me répond toujours: ‘Qu’entendez-vous par épargne et investissement? Ici, toutes nos épargnes sont investies'.
Quels sont alors les freins qui empêchent que le modèle suédois devienne le modèle européen?
«Il y a d’abord la fragmentation des marchés, qui les empêche d’être aussi efficaces qu’ils devraient l’être. Puis il y a une combinaison entre le manque d’opportunités offertes par le marché et l’action des autorités publiques, qui ne mettent pas en place les politiques qui favoriseraient un tel développement. C’est cela que nous voulons corriger avec le projet de l’Union de l’épargne et des investissements.
Un des piliers de ce projet est d’accroître la protection des investisseurs pour développer une confiance qui manque aujourd’hui et qui incite les épargnants à privilégier les produits bancaires simples. Les remontées que nous avons de la communauté financière et des professionnels est que cette nouvelle couche de surproduction risque d’avoir l’effet inverse en les obligeant à restreindre les produits qu’ils pourraient offrir à leurs clients. Cette crainte est-elle fondée?
«Je comprends cette crainte. Le cadre actuel est la réponse réglementaire à la dernière crise financière. La préoccupation majeure, à l’époque, était d’éviter que cela ne se reproduise et, partant, de mieux protéger les investisseurs face au risque de perte. À mon avis, ce cadre privilégie trop l’aspect «pas de risque». Il faut recalibrer l’actuel compromis entre risque et rendement en faveur du rendement. Cela dit, le cadre reste bon, mais certains aspects relatifs à la protection des investisseurs particuliers doivent être repensés pour que ces derniers puissent avoir accès à de vraies opportunités.
Je pense que nous avons poussé leur niveau de protection un peu trop loin, en ne permettant pas aux gens de prendre des risques dans les produits financiers classiques, alors qu’ils le font dans d’autres actifs, comme les cryptomonnaies.
Vous faites actuellement la tournée des pays membres pour recueillir les observations de toutes les parties prenantes. Au Luxembourg, quelle est leur principale préoccupation?
«La supervision. Face à cette préoccupation, je leur ai réaffirmé que nous n’avons pas l’intention de proposer un superviseur unique. Parce que nous ne pensons pas que ce soit la manière la plus efficace d’agir. Ce que nous voulons, c’est une supervision unique, ce qui n’est pas la même chose. On peut imaginer que, sur certaines parties du marché, un superviseur unique ferait sens. Mais pour la plupart des activités, la bonne manière d’agir est d’utiliser les outils de convergence existants, voire d’en créer de nouveaux, avec comme objectif qu’au final, la même question obtienne la même réponse où que vous la posiez en Europe.
Ce n’est pas le cas aujourd’hui et nous devons travailler là-dessus afin de trouver la solution qui conduirait à ce résultat. Nous avons lancé une consultation publique qui s’est achevée la semaine dernière. Nous allons maintenant examiner les réponses et les prendre en compte.
Le mot clé actuellement au sein des institutions européennes est «omnibus de simplification». Sur la Place, on souhaite que les futurs omnibus simplifient concrètement la charge administrative, réduisent les contradictions réglementaires, et permettent une mobilisation plus efficace de l’épargne privée pour financer l’économie et la transition, sans entraver la compétitivité et l’innovation du secteur financier. Quelle est votre position sur ce sujet?
«La simplification fait partie des lettres de mission de tous les commissaires. Mais la simplicité est bien plus difficile que la complexité, car elle exige un niveau de compromis plus élevé. Il ne s’agit pas seulement de fixer le plus petit dénominateur commun: toutes les parties doivent faire des concessions pour arriver à un résultat qui soit meilleur pour tout le monde.
Être simple demande beaucoup d’efforts. Cela commence au sein de la Commission, par la manière dont nous élaborons de nouvelles propositions et par le moment où nous saisissons l’occasion de rouvrir une partie de l’acquis communautaire pour la simplifier. Mais cela exige aussi une approche différente de la part des colégislateurs, les États membres au sein du Conseil européen et le Parlement européen. Et, bien sûr, en aval, tous ceux qui doivent ensuite mettre en œuvre cela sur le terrain doivent adhérer à cet agenda de simplification.
Comment définissez-vous la simplification?
«Il s’agit de s’assurer que l’on se limite au minimum nécessaire pour atteindre un objectif fixé. Rester simple, rester concentré et garder toujours l’œil sur l’objectif.
Tout le monde réclame cette simplification. Mais tous n’y mettent pas la même chose dedans. Quelles sont les principales difficultés que vous rencontrez dans votre quête de simplification?
«La principale résistance est liée à la préservation des situations existantes. Certains acteurs établis, qui se sentent très à l’aise là où ils sont, ne veulent pas que les choses changent. La résistance au changement est dans la nature humaine. Après, il y a les spécificités des marchés. Le paysage européen est très diversifié et nous devons respecter cette diversité. Mais, en même temps, nous devons faire comprendre à toutes les parties prenantes que, dans les secteurs communs, il y a énormément de valeur déjà créée et à créer.
En Europe, nous avons tout ce dont nous avons besoin pour surmonter les défis. Nous avons l’argent, nous avons les compétences, nous avons le talent et nous avons le savoir-faire. Nous avons un marché de 450 millions de personnes et il faut qu’il profite réellement à chaque citoyen, à chaque entreprise, à chaque État membre. C’est notre défi.
En suivant la devise ‘unis dans la diversité’, nous devons atteindre un meilleur équilibre entre l’union et la diversité. Il y a beaucoup d’avantages et de valeur que nous pouvons tirer d’une plus grande intégration et d’une action plus concertée. Un marché financier unique permet l’efficacité, offre plus d’opportunités, réduit les coûts et nous permettra de faire face aux défis d’investissement dans les nouvelles technologies.
Quand verrons-nous l’union de l’épargne et de l’investissement?
«Notre calendrier est très ambitieux. Les recommandations et les propositions législatives arriveront avant la fin de l’année. Après, il appartiendra au colégislateur de décider de la rapidité avec laquelle il voudra faire avancer le dossier. En 2026, nous aurons un rapport sur la compétitivité du secteur bancaire, rapport qui pourrait mener à d’autres décisions. C’est un projet qui prendra du temps à être pleinement mis en œuvre. Mais si nous agissons ensemble et si nous créons la confiance, nous pourrions voir des résultats tangibles rapidement.»