«Y a-t-il quelque chose qui devrait nous inquiéter cette année?» avait demandé Michael Field, stratégiste en chef du marché européen chez Morningstar, lors d’une intervention devant un public similaire il y a quelques mois. Ce 25 mars, c’est devant le public de la conférence de l’Alfi, organisée à Luxembourg, qu’il se tient. Le paysage actuel de l’investissement s’est profondément modifié en raison du conflit au Moyen-Orient, qui a détourné l’attention du marché des préoccupations bénignes liées aux taux d’intérêt vers la stabilité géopolitique.
Une flambée du pétrole fait craindre une récession
Michael Field a noté que le PDG de Blackrock, Larry Fink, a averti que «si le pétrole atteignait 150 dollars le baril, une récession mondiale serait probable», tandis que d’autres analystes suggèrent que les prix pourraient atteindre 150, voire 200 dollars le baril. Selon lui, même si le conflit se termine rapidement, le pétrole pourrait ne pas revenir dans sa fourchette de 65 à 70 dollars à moyen terme avant la fin de l’année.
Les États-Unis sont devenus indépendants sur le plan énergétique grâce à la fracturation hydraulique. Cependant, le prix du pétrole est toujours fixé à l’échelle mondiale afin d’éviter les arbitrages, ce qui signifie que toutes les régions subissent des pressions inflationnistes lorsque les prix montent en flèche. «La principale erreur de l’administration Trump a été de supposer que le contexte d’aujourd’hui diffère fondamentalement de celui des années 1970», a déclaré le stratégiste en chef.
Il est peu probable que des régions comme le Brésil, la Guyane ou le Venezuela apportent une aide à court terme à l’approvisionnement en pétrole en raison des coûts élevés et des longs délais d’exécution des projets, ce qui signifie que les prix élevés risquent de persister si le conflit se poursuit.
Cette inflation persistante amène les banquiers centraux à reconsidérer leurs positions. Alors que les marchés s’attendaient initialement à des baisses de taux d’intérêt, les opérateurs évaluent désormais la possibilité d’une hausse des taux de la Banque d’Angleterre et de la Banque centrale européenne (BCE). Des taux d’intérêt plus élevés réduisent généralement la valorisation des actions, car ils diminuent la valeur actuelle des flux de trésorerie futurs.
Il n’est pas nécessaire de savoir ce que disent les techniciens… Les investisseurs ont quelque peu perdu confiance.

«Il s’agit de la perspective positive. La perspective négative est que cette situation s’éternise pendant des mois et que les prix du pétrole restent élevés. Nous devrons alors faire face à une situation bien pire», a averti M. Field.
Le boom de l’IA suscite à la fois l’engouement et le doute
Dans le secteur technologique, la menace et l’opportunité que représente l’intelligence artificielle (IA) restent centrales. Alors que des entreprises comme Nvidia ont connu une croissance immense, certains investisseurs craignent que les investissements dans les infrastructures d’IA par des acteurs comme Google et AWS (Amazon) deviennent trop importants pour être rentables.
«Peu importe ce que disent les techniciens… Les investisseurs ont quelque peu perdu confiance», a-t-il déclaré. Néanmoins, Nvidia a récemment réaffirmé ses prévisions de croissance, suggérant qu’elle pourrait gagner 1 million de dollars avec seulement trois produits au cours des prochaines années.
À l’inverse, le secteur des logiciels a été confronté à une «SaaSpocalypse», les investisseurs craignant que les entreprises ne transfèrent le développement de logiciels en interne «de tout ce qui concerne les ressources humaines, le juridique et le risque» (voir graphique 1). Toutefois, le stratégiste en chef affirme que les entreprises de logiciels restent viables parce qu’elles peuvent répartir les coûts de développement entre des milliers de clients, ce que les entreprises individuelles ne peuvent pas faire.
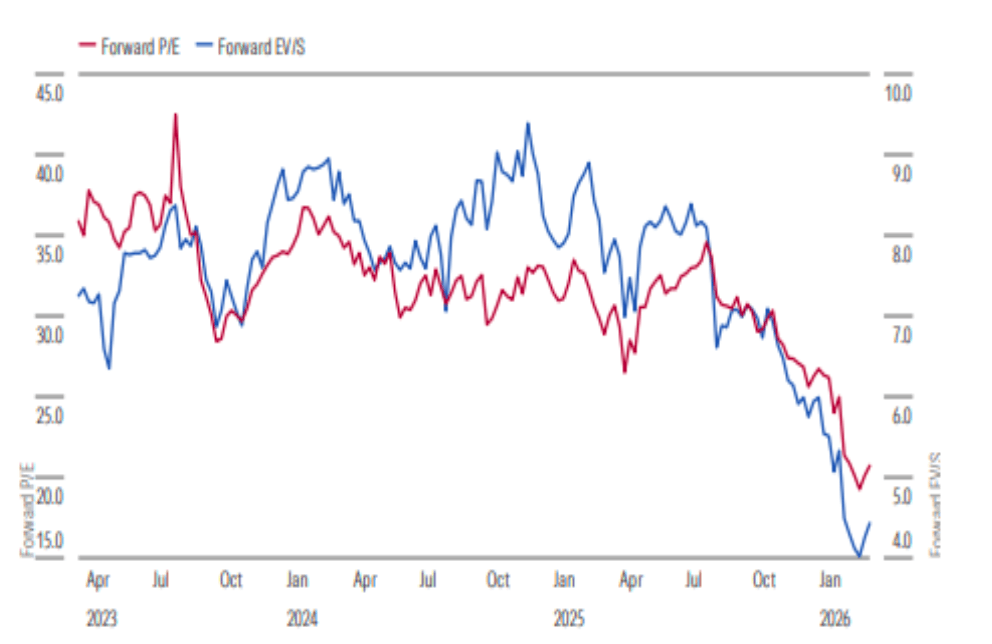
Graphique 1: les multiples ont atteint leur niveau le plus bas depuis plusieurs années. (Source: Morningstar, Factset et Pitchbook)
Les défaillances augmentent sur les marchés privés
En ce qui concerne les marchés privés, la détérioration des conditions de crédit est préoccupante, comme en témoignent les problèmes rencontrés par des entreprises telles que Blue Owl. Bien que le taux de défaillance des emprunteurs soit passé de près de 0% à 4%, M. Field considère que ce niveau est gérable par rapport aux données historiques, à condition que la tendance à la hausse ne se poursuive pas (voir graphique 2). Il n’a toutefois pas commenté les taux de recouvrement, qui pourraient être plus faibles que par le passé en raison de clauses plus souples et d’une surveillance réglementaire réduite.
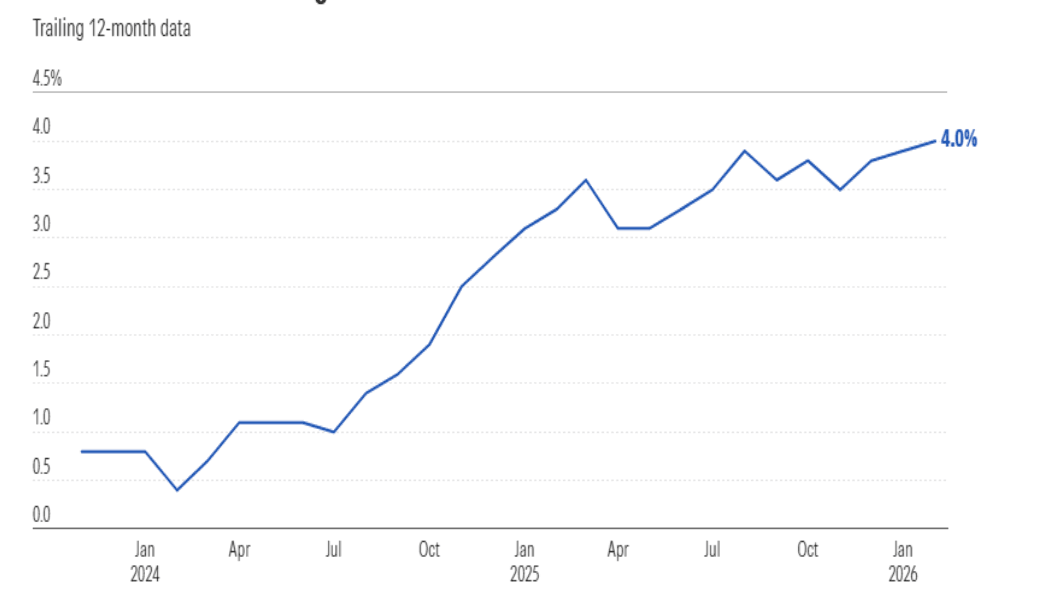
Graphique 2: Évolution du taux de défaillance des emprunteurs. (Source: Morningstar)
Le capital-investissement peut offrir un avantage différent, car ces sociétés évaluent leurs actifs moins fréquemment, ce qui leur permet potentiellement de «sauter» la volatilité actuelle du marché et de présenter des chiffres plus stables à la fin de l’année que les portefeuilles publics. «Elles n’évaluent que lorsqu’elles le souhaitent.»
Les actions européennes présentent une opportunité d’achat
Les valorisations des actions en Europe présentent actuellement une opportunité d’achat, car de nombreuses actions se négocient en dessous des estimations de juste valeur de Morningstar. Toutefois, le secteur de l’énergie est considéré comme surévalué d’environ un tiers, les analystes de Morningstar n’ayant trouvé aucun titre de premier choix à recommander aux prix actuels (voir graphique 3).
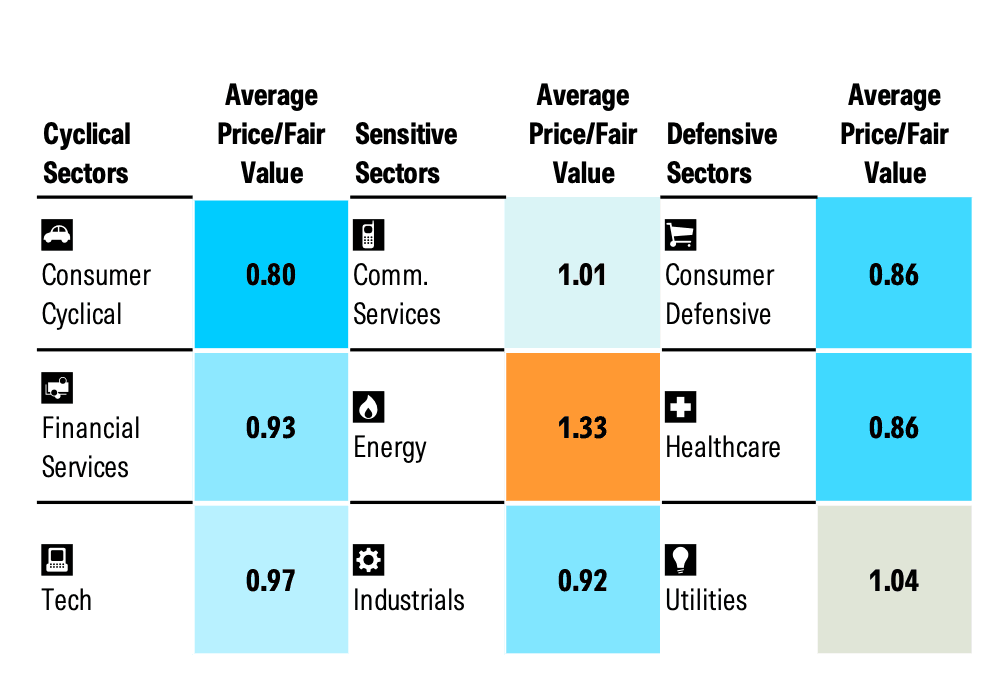
Graphique 3: les actions européennes présentent une hausse dans la plupart des secteurs, l’énergie et les services publics étant les seules exceptions notables. (Source: Morningstar)
En revanche, des opportunités sont identifiées dans le secteur de la consommation, notamment les marques de luxe telles que LVMH et Ferrari, ainsi que les biens de consommation de base tels que Diageo et Pernod Ricard. Les sociétés du secteur de la santé, telles que Roche et Novo Nordisk, ont également été jugées intéressantes.
Enfin, l’or a étonnamment chuté de 15% au cours du mois dernier, en dépit de sa réputation de valeur refuge. Cette baisse est attribuée au fait que les investisseurs vendent des actifs performants pour couvrir des pertes ailleurs ou répondre à des appels de marge. Malgré cela, il reste une couverture valable contre l’inflation à long terme, surtout après avoir enregistré des gains importants ces dernières années, lorsque les prix ont atteint des sommets inattendus.
Dans l’ensemble, si les risques géopolitiques et les pressions inflationnistes dominent les perspectives à court terme, des opportunités sélectives subsistent dans tous les secteurs, en particulier dans les actions européennes et les industries résistantes.