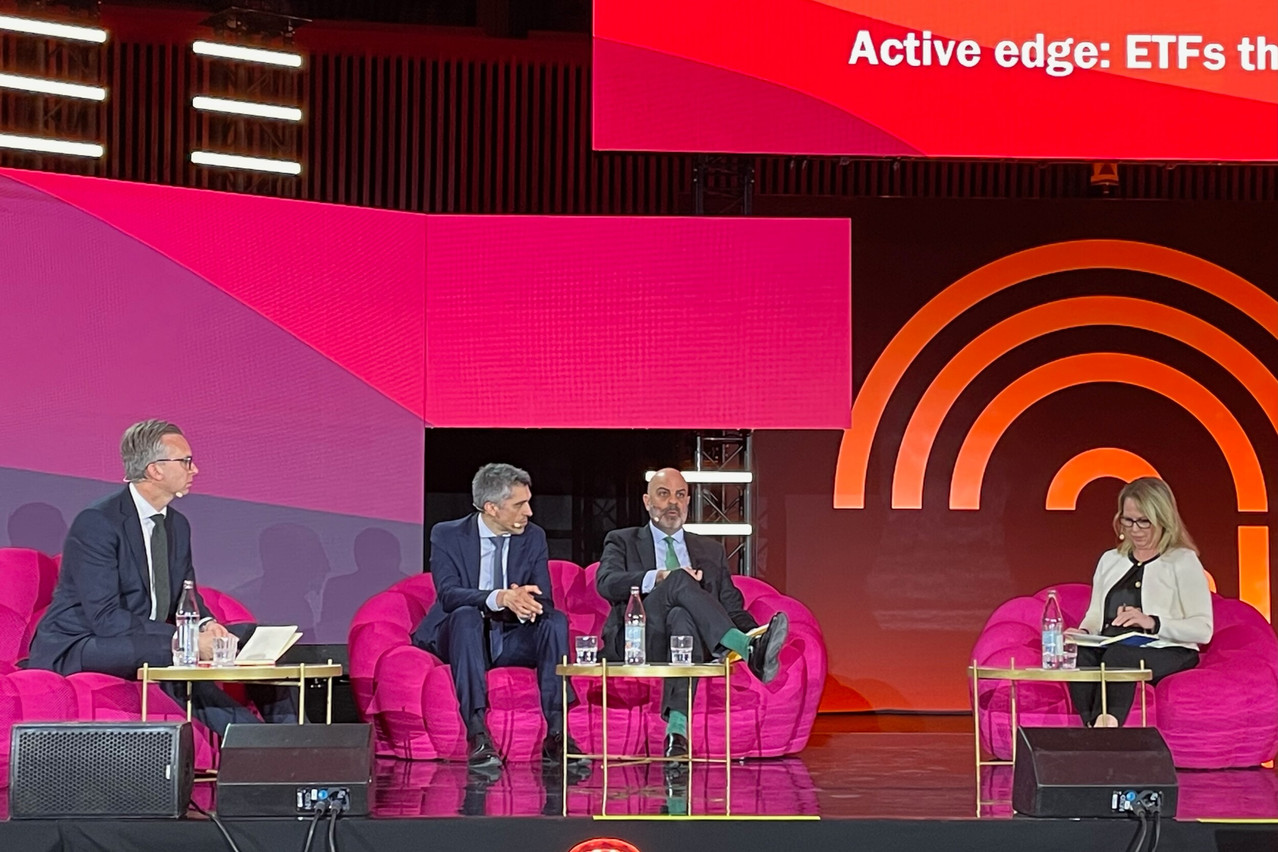
«Les ETF actifs offrent une transparence et une liquidité similaires à celles des ETF passifs, tout en fournissant une protection alpha dans des environnements volatils que les ETF passifs n’offrent pas», a soutenu Arnaud Gebhart, responsable de la plateforme ETF internationale chez JP Morgan Asset Management, lors de la conférence sur la gestion d’actifs de l’Alfi le 24 mars 2026.
Le secteur mondial des ETF connaît une expansion rapide, avec plus de 2,4 milliards de dollars de collecte nette en 2025, selon Laura Tarrant, ETF Product, EMEA chez State Street.
Alors que les produits passifs représentent toujours environ 90% des actifs du secteur, les ETF actifs se développent deux fois plus vite que le marché dans son ensemble, avec un taux de croissance annuel composé de 45% au cours de la dernière décennie, a déclaré M. Gebhart. Il a ajouté que si les ETF actifs représentent 10% des actifs mondiaux sous gestion, ils captent 25% des flux.
L’avantage du Luxembourg dans les ETF actifs
Le Luxembourg est au cœur de cette évolution, puisqu’il est le plus grand domicile de fonds en Europe, avec des actifs d’environ 8 milliards d’euros. Mme Tarrant a souligné que la juridiction s’est imposée comme une base de premier plan pour les ETF actifs et hybrides en offrant un cadre réglementaire «de pointe».
Parmi les principaux avantages, citons les directives de dénomination qui permettent de créer des catégories de parts d’ETF sans modifier les noms des compartiments, la suppression des taxes d’abonnement, la publication trimestrielle du portefeuille et un processus d’approbation efficace qui permet d’autoriser de nouvelles catégories de parts en quelques jours, a observé Sergio Venti, associé chez Deloitte.
La bonne nouvelle, c’est que la plupart des gestionnaires d’actifs disposent déjà des éléments de base nécessaires à la création d’une activité ETF.
La réplication synthétique constitue un point d’attraction important. Elle permet aux fonds d’atténuer les inefficacités de la retenue à la source sur les actions américaines et de rester compétitifs sans détenir directement les titres sous-jacents.
Andrew Craswell, principal, responsable européen de la gestion des relations avec les clients chez Brown Brothers Harriman, a noté que sa 13e enquête annuelle sur les ETF a révélé que 82% des investisseurs sont désormais à l’aise avec la structure de la classe d’actions. Toutefois, cela nécessite une gestion attentive des nuances opérationnelles, telles que l’interaction entre le swing pricing d’un fonds principal et la catégorie d’actions de l’ETF, où ce type de prix est généralement évité.
De l’OPCVM à l’ETF: la règle des 80/20
«La bonne nouvelle, c’est que la plupart des gestionnaires d’actifs disposent déjà des éléments de base nécessaires à la mise en place d’une activité ETF», a ajouté M. Craswell. Il explique que le passage des fonds communs de placement aux ETF suit la règle des «80/20»: environ 80% de l’infrastructure – comme la gouvernance et les sociétés de gestion – existe déjà. Les 20% restants concernent les capacités propres aux ETF.
La différence critique de 20% réside dans le rôle des marchés de capitaux. «Ils approvisionnent le marché en parts d’ETF et gèrent le processus de rachat», explique M. Craswell. Deuxièmement, ils exigent une surveillance opérationnelle spécialisée et une diffusion des données en temps quasi réel, comme la publication quotidienne des fichiers de composition des portefeuilles (PCF) et des valeurs d’inventaire nettes (NAV) et leur mise à disposition de la communauté des investisseurs par la suite.
La troisième question porte sur le coût. «Dois-je créer les marchés de capitaux en interne ou mettre en place une Icav distincte? Est-ce que je lance une classe d’actions d’ETF à partir de mon fonds commun de placement existant?», a demandé M. Craswell. Mme Tarrant a fait remarquer qu’un modèle de classe d’actions est souvent plus léger pour les gestionnaires ayant des stratégies actives bien établies, car il leur permet de tirer parti de l’échelle existante et de l’historique des performances.
La résilience opérationnelle est primordiale, car toute friction manuelle est considérée comme «l’ennemi de l’ETF», a souligné M. Gebhart. Des investissements importants dans l’automatisation, les API et l’IA sont nécessaires pour gérer les approbations d’ordres et surveiller les perturbations du marché en temps réel. En outre, la qualité des données est essentielle; si les fournisseurs de données traditionnels ne parviennent pas à comprendre les nuances spécifiques aux ETF, les investisseurs peuvent rapidement passer au produit d’un concurrent.
Les plateformes numériques stimulent la croissance des ETF
Le paysage de la distribution est transformé par la «retailisation» du marché européen. Historiquement dominé par les investisseurs institutionnels, M. Venti a suggéré que les ETF sont de plus en plus distribués par des plateformes en ligne, des robo-advisors et des néo-banques.
Pour réussir sur ce segment, M. Venti a fait valoir que les émetteurs doivent fournir de nombreuses données et du contenu pour soutenir les portefeuilles modèles et les algorithmes numériques utilisés par ces plateformes et «les rémunérer également». Ce changement est un engagement à long terme, qui nécessite souvent plus de cinq ans d’investissement dans l’éducation et la présence de la marque, en particulier à l’approche d’un transfert de richesse générationnel massif.
Actifs privés dans les ETF: un objectif encore lointain
Alors que l’intérêt pour l’intégration des actifs privés et de la tokenisation dans les ETF va croissant, M. Craswell admet que ces développements restent des objectifs à moyen et long terme en raison des contraintes de liquidité et de réglementation. «En fin de compte, l’ETF est aussi liquide que les avoirs sous-jacents qui se trouvent dans ce produit», a-t-il déclaré.
Les intervenants ont convenu qu’une harmonisation plus poussée des règles fiscales européennes et des progrès vers une union de l’épargne et de l’investissement seront essentiels pour libérer le plein potentiel du marché des ETF.