Malgré un déferlement incessant de crises géopolitiques et de bouleversements politiques, Karen Ward estime que les marchés restent fondamentalement rationnels.
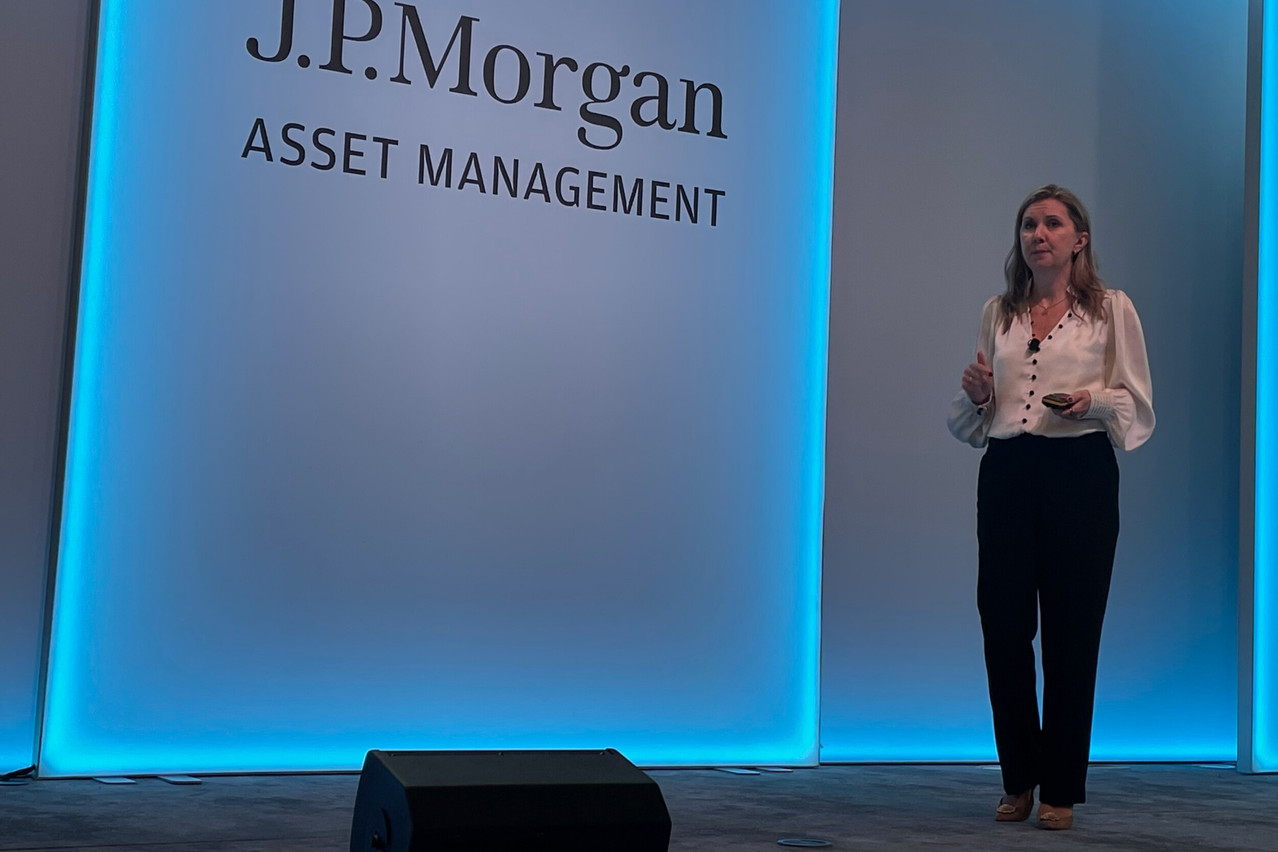
S’exprimant lors du European Media Summit organisé par JP Morgan Asset Management à Londres le 19 mai 2026, la chief market strategist de la banque pour la région Emea a fait valoir que l’instabilité politique actuelle ne freine pas la croissance, mais qu’elle la stimule activement.
Alors que les investisseurs perçoivent souvent le contexte actuel comme marqué par une extrême incertitude, elle a laissé entendre que le chaos politique qui règne actuellement servait de catalyseur à deux types de dépenses distincts, moteurs de la croissance: celles des pouvoirs publics et celles des entreprises.
Les moteurs de la croissance: les dépenses publiques
Partout dans le monde, les gouvernements augmentent progressivement leurs dépenses (voir graphique 1), marquant ainsi une rupture avec la période d’austérité qui a suivi la crise financière. Cette évolution s’explique par la nécessité de satisfaire les électeurs grâce à des mesures telles que des baisses d’impôts, mais surtout par un recentrage sur la sécurité et l’autosuffisance. Selon Mme Ward, les gouvernements sont de plus en plus confrontés à un exercice d’équilibre délicat: «Dois-je satisfaire mes électeurs ou mes investisseurs obligataires?»
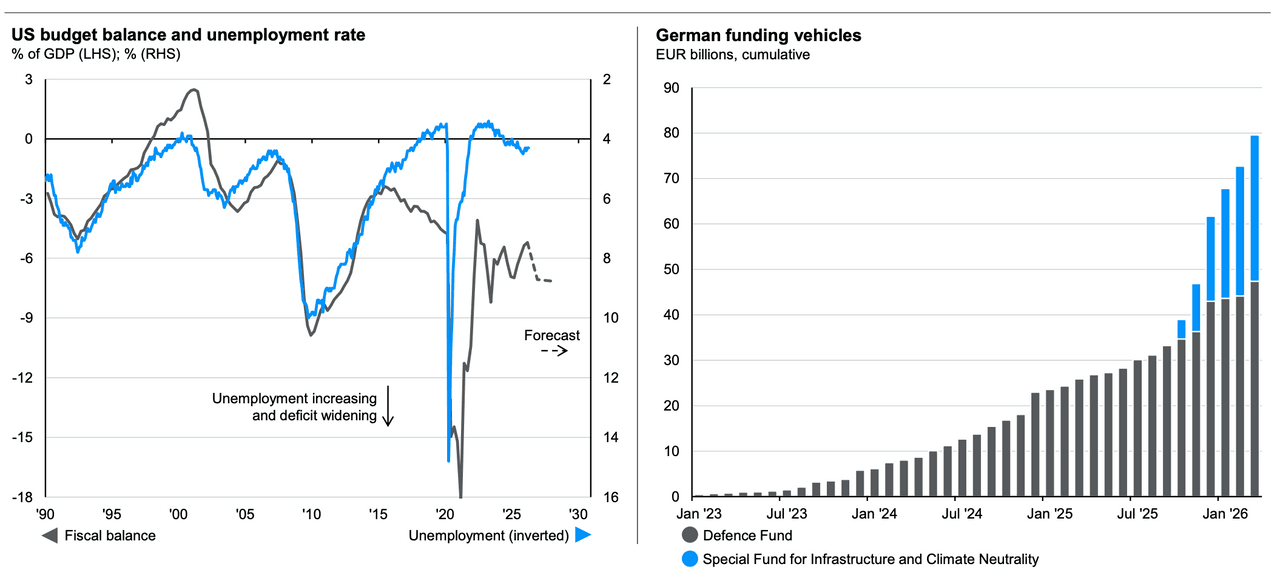
Graphique 1: Les dépenses publiques. Source: (Left) BEA, Bloomberg, BLS, CBO, LSEG Datastream, J.P. Morgan Asset Management. Forecasts are based on the CBO’s latest budget and economic outlooks. Assumes tax cuts and incentive provisions in the One Big Beautiful Bill are made permanent and backdated spending cuts are not implemented. (Right) German Federal Statistical Office, LSEG Datastream, J.P. Morgan Asset Management. Funding vehicle statistics reflect available funds. Guide to the Markets - EMEA. Data as of 11 May 2026.
À chaque saison des résultats, tout tourne autour de ces entreprises et de l’ampleur de la révision à la hausse de leurs plans d’investissement.
Cela inclut le renforcement des capacités militaires, la consolidation des infrastructures énergétiques et la sécurité technologique. Mme Ward a souligné que l’aggravation du déficit américain et l’engagement récent de l’Allemagne à augmenter considérablement ses dépenses constituaient des moments déterminants de cette tendance. «Les dépenses publiques sont aujourd’hui nettement plus élevées qu’elles ne l’ont été pendant la majeure partie de la période qui a suivi la crise financière.»
Les moteurs de la croissance: les dépenses des entreprises
Parallèlement, les dépenses d’investissement des entreprises sont en plein essor. Initialement portée par les «hyperscalers» américains, qui investissent massivement dans les centres de données et la puissance de calcul, cette tendance s’étend désormais à l’ensemble du secteur (voir graphique 2). «Chaque saison des résultats tourne autour de ces entreprises et de l’ampleur de la révision à la hausse de leurs plans d’investissement», a-t-elle déclaré.
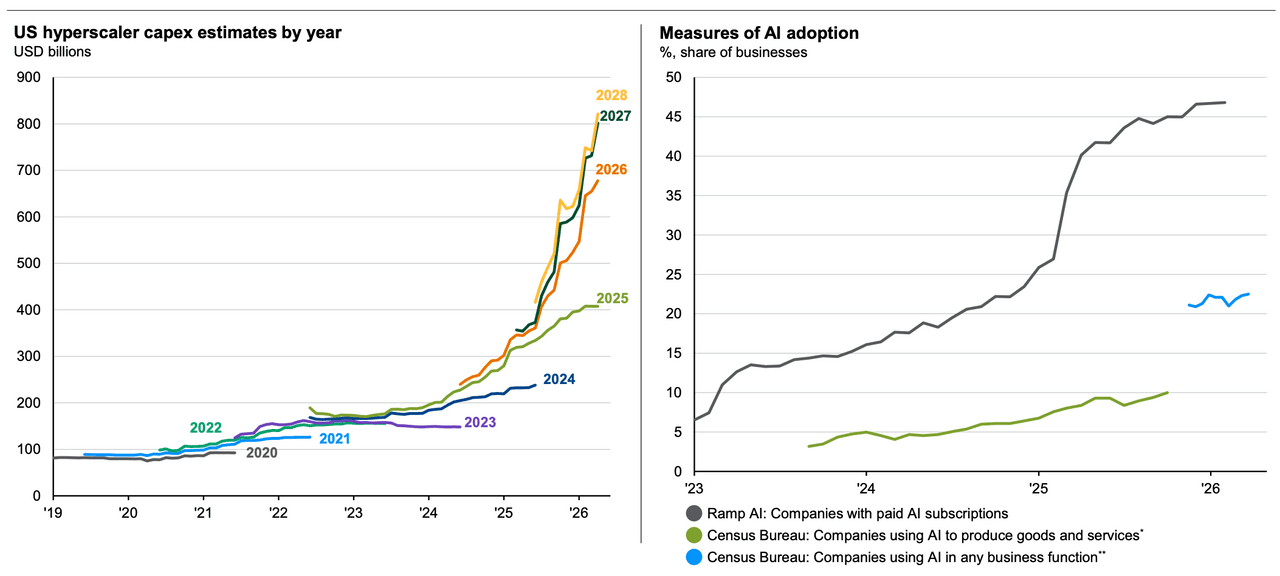
Graphique 2: Les dépenses des entreprises. Source: (Left) FactSet, J.P. Morgan Asset Management. Hyperscaler capex includes Alphabet, Amazon, Meta, Microsoft and Oracle. (Right) Census Bureau, Ramp AI, J.P. Morgan Asset Management. *Old survey methodology up to October 2025. **New survey methodology from November 2025. Guide to the Markets - EMEA. Data as of 11 May 2026.
Dans tous les secteurs et toutes les régions, les entreprises repensent leurs modèles économiques, renforcent leurs chaînes d’approvisionnement et investissent dans les technologies afin d’améliorer leur résilience face à l’instabilité mondiale.
Cette vague d’investissements publics et privés alimente directement la croissance économique et les bénéfices des entreprises, justifiant ainsi le niveau élevé des valorisations boursières. Cependant, l’impact économique de ce nouveau cycle de dépenses ne se fait pas sentir de manière uniforme dans toutes les régions.
Perspectives régionales et «coût de la peur»
Les États-Unis continuent de bénéficier de marchés boursiers résilients et d’une forte consommation des ménages, soutenus par un effet de richesse important. En revanche, la reprise en Europe s’est avérée plus timide.
Les ménages européens ont accumulé d’énormes économies depuis le début de la pandémie – près de 2.000 milliards d’euros en Allemagne et en France, et environ 1.000 milliards de livres sterling au Royaume-Uni – mais se sont montrés réticents à dépenser (voir graphique 3), ce qui illustre l’important excédent d’épargne des ménages accumulé depuis le début de la pandémie. Mme Ward a fait remarquer que, même si garder son argent à la banque procure un sentiment de sécurité en période de crise, cela crée un «coût de la peur» considérable.
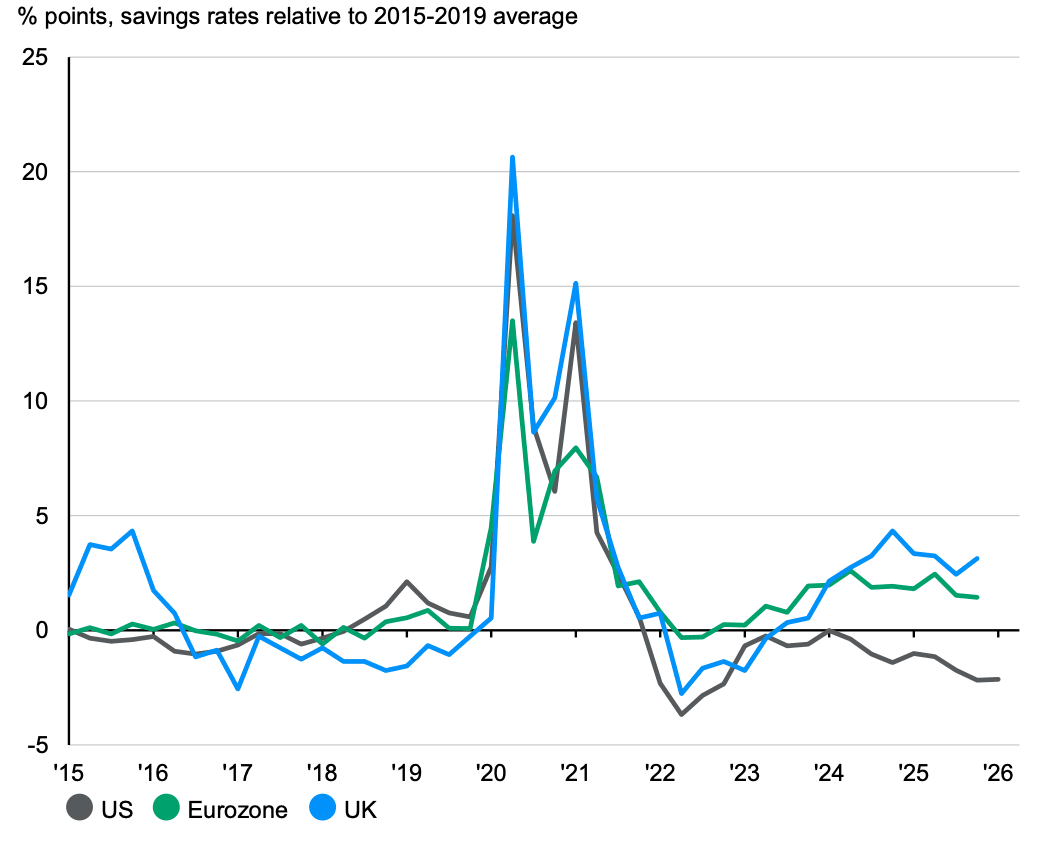
Graphique 3: Taux d’épargne excédentaire. Source: BEA, Eurostat, LSEG Datastream, ONS, J.P. Morgan Asset Management. Past performance is not a reliable indicator of current and future results. Guide to the Markets - EMEA. Data as of 11 May 2026.
Une fois l’inflation prise en compte, 100€ placés sur un compte bancaire depuis 2019 vaudraient aujourd’hui environ 95€ en termes réels. En revanche, un portefeuille traditionnel réparti à 60/40 aurait atteint 122€, tandis qu’un portefeuille entièrement composé d’actions aurait presque doublé.
Mme Ward a fait remarquer qu’au début de l’année, on s’attendait à ce que la reprise en Europe s’accélère cette année, grâce à la baisse de l’inflation et des taux d’intérêt. Cependant, le conflit au Moyen-Orient a entraîné un ralentissement temporaire en affectant les coûts de l’énergie et le moral des consommateurs.
Elle reste optimiste, soulignant qu’un conflit prolongé n’est dans l’intérêt ni des États-Unis ni de l’Iran, et elle s’attend à ce que la reprise européenne ait lieu dès qu’un accord aura été conclu.
Dans ce contexte marqué par une hausse structurelle des dépenses et une incertitude géopolitique persistante, Mme Ward estime que les investisseurs doivent repenser le positionnement traditionnel de leurs portefeuilles.
Les marchés obligataires continuent de mettre la pression sur les gouvernements
Malgré des déficits publics élevés – les États-Unis, par exemple, continuent d’afficher des déficits de l’ordre de 7% du PIB –, Mme Ward estime que ces risques sont «déjà pris en compte dans le prix des titres à revenu fixe». Les investisseurs imposent déjà des taux d’intérêt plus élevés aux gouvernements, les bons du Trésor américain à 10 ans s’établissant à environ 4,5% et les gilts britanniques à 5% (voir graphique 4).
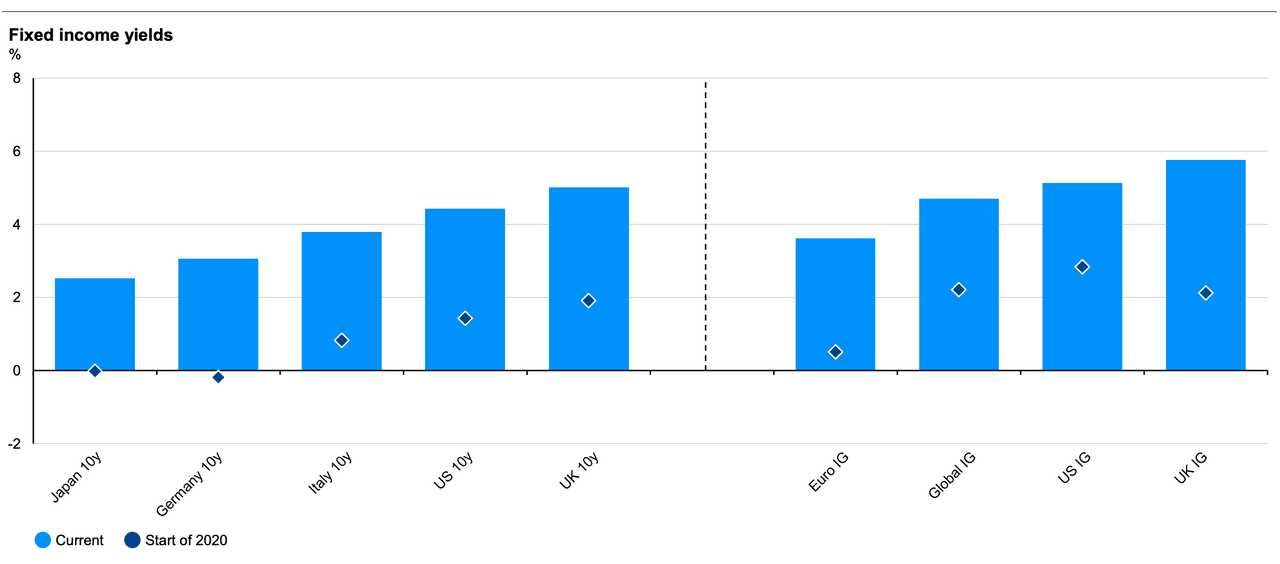
Graphique 4: Réévaluation des titres à revenu fixe. Source: Bloomberg, ICE BofA, J.P. Morgan Economic Research, LSEG Datastream, J.P. Morgan Asset Management. Indices used are as follows: Euro IG: Bloomberg Euro-Aggregate – Corporate; Global IG: Bloomberg Global Aggregate – Corporate; UK IG: Bloomberg Sterling Aggregate – Corporate; US IG: Bloomberg US Aggregate – Corporate. Past performance is not a reliable indicator of current and future results. Guide to the Markets - EMEA. Data as of 11 May 2026.
En ce qui concerne la viabilité de la dette mondiale des gouvernements et des entreprises, Mme Ward a fait valoir que la dette est gérable si elle finance des projets productifs générant une croissance du PIB nominal suffisante pour faciliter son remboursement. Dans l’ensemble, l’augmentation de la dette ne devrait pas freiner le marché, même si certains gouvernements, comme celui du Royaume-Uni actuellement, continueront d’être scrutés de près par les marchés obligataires.
Un tournant au-delà de l’exceptionnalisme américain
L’ère de «l’exceptionnalisme américain» pourrait bien toucher à sa fin à mesure que la croissance s’étend à l’échelle mondiale. Si les États-Unis continuent de se démarquer, les prévisions de bénéfices des entreprises sont en hausse ailleurs, offrant de meilleures valorisations boursières (voir graphique 5). Évoquant les prévisions de bénéfices dans les différentes régions, Mme Ward a fait remarquer: «La barre est désormais placée très haut partout.»
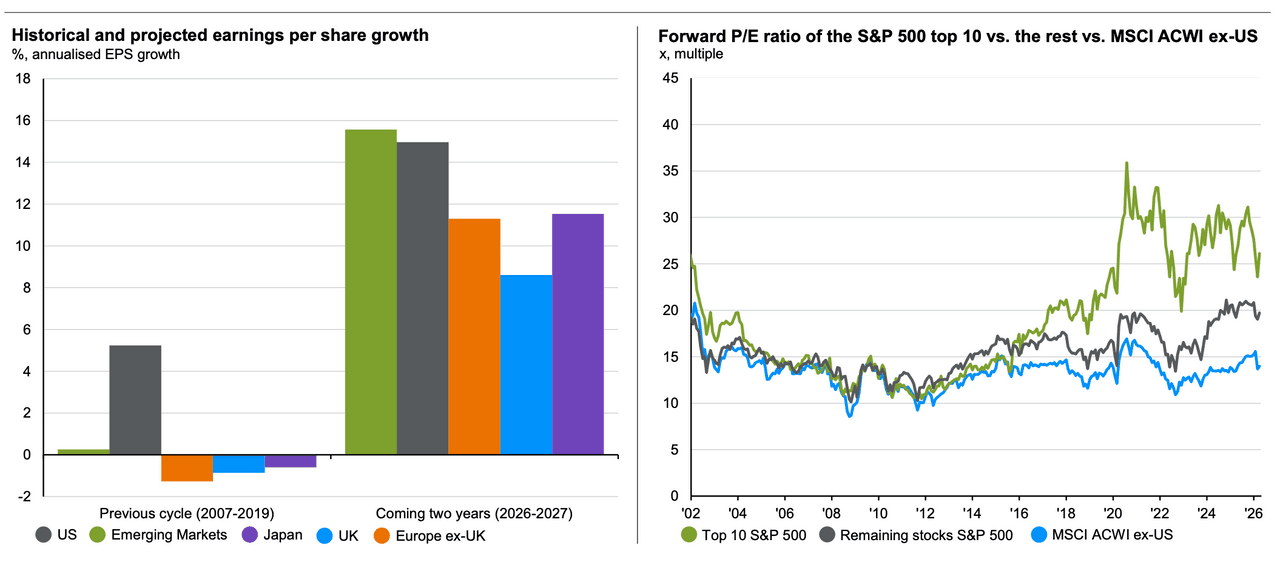
Graphique 5: Les opportunités s’étendront au-delà du secteur technologique américain. Source: Source: (Left) FTSE, IBES, LSEG Datastream, MSCI, S&P Global, J.P. Morgan Asset Management. MSCI indices are used for EM, Europe ex-UK, UK and Japan; US: S&P 500. (Right) FactSet, LSEG Datastream, MSCI, S&P Global, J.P. Morgan Asset Management. The top 10 stocks are based on the 10 largest index constituents at the start of each month. Past performance is not a reliable indicator of current and future results. Guide to the Markets - EMEA. Data as of 11 May 2026.
Répondant aux inquiétudes concernant une éventuelle bulle technologique, Mme Ward a fait valoir que les marchés se trouvaient désormais dans la phase de «déploiement» d’un nouveau cycle. Bien qu’il soit encore trop tôt pour déterminer si les valorisations actuelles sont pleinement justifiées, elle a déclaré que le potentiel d’une hausse substantielle de la rentabilité mondiale rendait indispensable une exposition à l’écosystème technologique au sens large – en particulier dans les secteurs des semi-conducteurs, des hyperscalers et des logiciels.
Les alternatives gagnent en popularité en période d’inflation
Les investisseurs doivent s’attendre à ce que l’inflation reste «obstinément élevée» (plus proche de 3% que de 2%) et plus volatile en raison des chocs fréquents sur les coûts liés aux guerres commerciales ou aux événements climatiques. Dans un tel contexte, les actions et les obligations traditionnelles pourraient baisser simultanément. Pour constituer un portefeuille résilient, Mme Ward a suggéré d’y inclure des actifs alternatifs tels que les matières premières, le bois, les transports et les infrastructures, qui peuvent offrir une protection en cas de chocs inflationnistes (voir graphique 6).
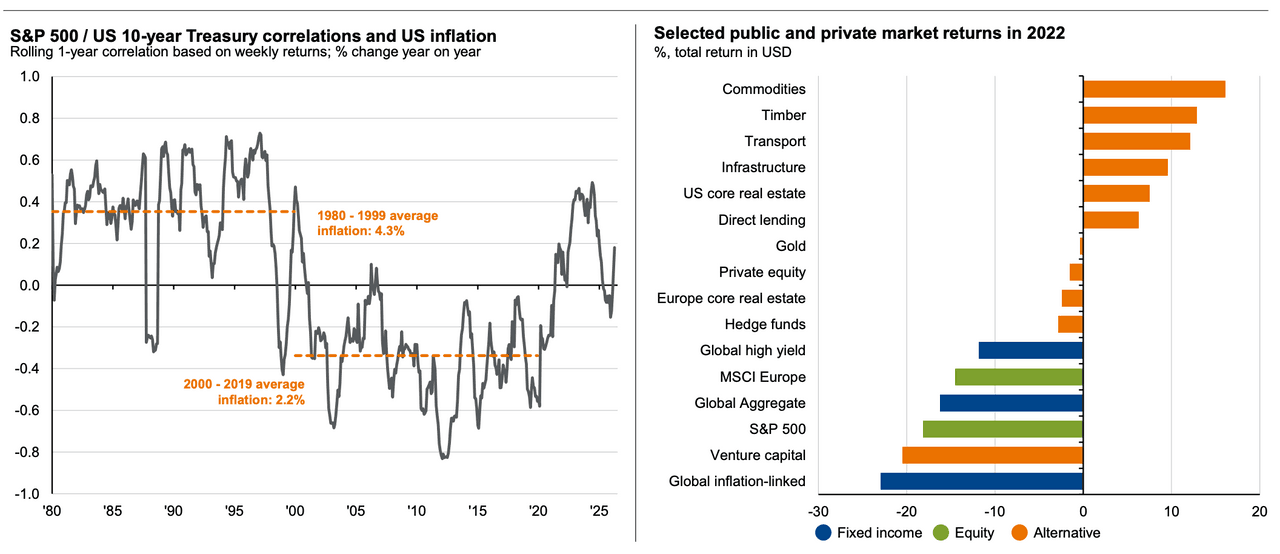
Graphique 6: Protéger un portefeuille contre l’inflation. Source: (Left) BLS, LSEG Datastream, S&P Global, J.P. Morgan Asset Management. US inflation refers to headline CPI. (Right) Bloomberg, Burgiss, Cliffwater, FactSet, HFRI, ICE BofA, LSEG Datastream, MSCI, NCREIF, S&P Global, J.P. Morgan Asset Management. Global Aggregate: Bloomberg Global Aggregate; Global inflation-linked: Bloomberg Global Inflation-Linked; Global HY: ICE BofA Global High Yield; Hedge funds: HFRI Fund Weighted Composite; US core real estate: NCREIF Property Index – Open End Diversified Core Equity; Europe core real estate: MSCI Global Property Fund Index – Continental Europe; Direct lending: Cliffwater Direct Lending Index; Infrastructure: MSCI Global Quarterly Infrastructure Asset Index (equal-weighted blend); Timber: NCREIF Timberland Total Return Index. Private equity and venture capital are time-weighted returns from Burgiss. Transport returns are derived from a J.P. Morgan Asset Management index. Past performance is not a reliable indicator of current and future results. Guide to the Markets - EMEA. Data as of 11 May 2026.
De plus, le marché haussier du dollar, qui dure depuis 15 ans, pourrait être en train d’atteindre un tournant, les capitaux commençant à être investis davantage au niveau local plutôt que d’affluer exclusivement vers les États-Unis, ce qui pourrait entraîner une baisse lente et ordonnée de la valeur du dollar.
En fin de compte, le message de Mme Ward était que les investisseurs entrent dans un contexte structurellement différent, caractérisé par une expansion budgétaire persistante, des risques géopolitiques accrus et une plus grande volatilité de l’inflation. Dans ce contexte, la diversification, les actifs réels et l’exposition internationale pourraient prendre de plus en plus d’importance, à mesure que les hypothèses traditionnelles du marché sont remises en question.
Paperjam a été invité à participer au European Media Summit 2026 organisé par JP Morgan Asset Management à Londres. Ce dernier a pris en charge les frais d’hébergement et de transport.