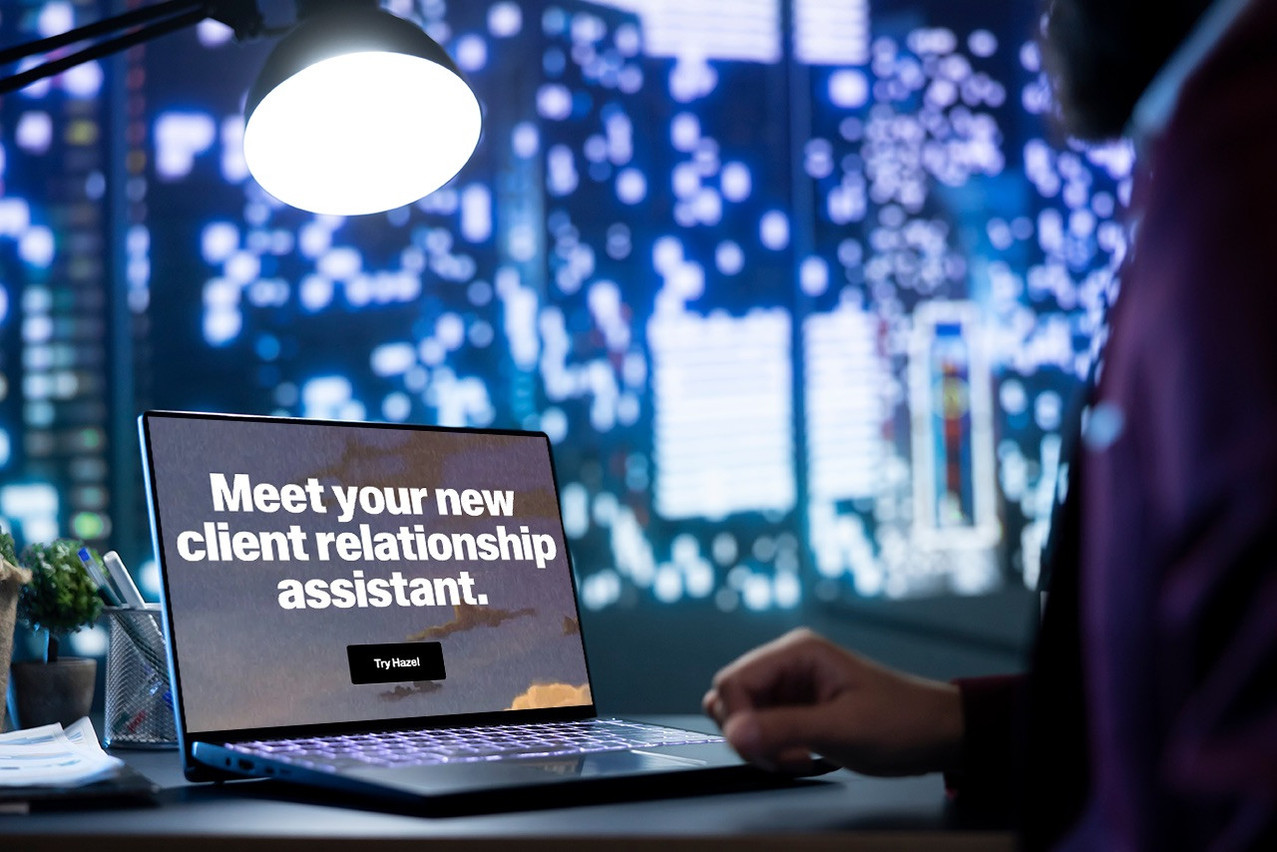
Les actions des sociétés de gestion de patrimoine et de courtage ont fortement chuté après qu’Altruist, la plateforme américaine de gestion de patrimoine, a lancé une fonction de planification par intelligence artificielle (IA) pour les conseillers. La société a déclaré que l’outil, Hazel AI, pouvait produire des stratégies fiscales personnalisées en quelques minutes et exécuter des scénarios de simulation en analysant des documents tels que des déclarations de revenus, des fiches de paie et des notes de réunion.
Les investisseurs ont été les premiers à s’inquiéter. Les actions liées aux modèles de conseil et de courtage ont chuté de 4% à 10%, soit une baisse plus importante que celle du marché dans son ensemble ce jour-là. La rapidité de la liquidation n’indique pas que les investisseurs ont soudainement cru que le patrimoine privé était terminé. Pour de nombreux clients fortunés, le véritable produit reste la confiance et la discrétion, une voix familière à l’autre bout du fil, un jugement construit au fil des ans et un accès qui se mérite, pas qui se télécharge.
Alors, pourquoi ce sursaut?
Parce que l’annonce a touché un point sensible. Pas la relation mais le travail qui l’entoure.
Pendant des années, la gestion de patrimoine a défendu ses honoraires sur la complexité et le travail en rassemblant des informations, en élaborant des plans, en testant des scénarios, en traduisant les règles fiscales en décisions pour les clients. C’est cette partie qu’Altruist tente de comprimer. Si un logiciel peut transformer rapidement des documents bruts en un plan utilisable, la question devient inconfortable: quelle est la part du processus que les clients paient qui est véritablement sur mesure, et quelle est la part qui est simplement lente?
C’est là la véritable angoisse que les marchés ont commencé à évaluer. Le risque immédiat n’est pas que les clients cessent de vouloir des humains, mais qu’ils cessent d’accepter des retards, des processus opaques et des factures élevées pour des résultats qui peuvent être produits plus rapidement et de manière plus cohérente, en particulier lorsque le résultat final semble «personnalisé» sur la page.
C’est là que le Luxembourg entre en scène.
Le pays n’a pas les mêmes valeurs sûres que les États-Unis ou le Royaume-Uni, mais c’est un centre européen majeur pour la banque privée transfrontalière et la gestion de patrimoine. Les centres de réservation, le service à la clientèle, l’administration des portefeuilles, les rapports et les conseils sont étroitement liés. Lorsque l’économie de la planification change, les effets se répercutent sur l’ensemble de la chaîne, même si l’impact réel prend du temps à se manifester.
Voici les points de pression qui comptent.
– Pression des frais
Si l’IA réduit le temps nécessaire pour produire des travaux de planification fiscale et financière, le pouvoir de fixation des prix peut évoluer. Le premier resserrement serait probablement dans la planification standardisée et la construction de portefeuilles modèles, où le client achète de la rapidité et de la clarté autant que du jugement. Les entreprises qui s’appuient davantage sur les honoraires de conseil ou sur une planification à forte intensité de main-d’œuvre sont plus exposées que celles dont les revenus reposent sur les frais de garde, de plateforme, d’exécution ou liés aux fonds.
– Refonte opérationnelle
L’IA ne remplace pas le chargé de clientèle, mais elle peut remodeler le travail. Les conseillers principaux peuvent consacrer plus de temps aux entretiens avec les clients, à la complexité transfrontalière et à la structuration, tandis que l’analyse et la documentation sont transférées dans des flux de travail automatisés. Cela modifie le recrutement, la formation et la manière dont les équipes sont constituées. La notion de «productivité» s’en trouve également modifiée. Moins d’heures consacrées à l’élaboration de feuilles de calcul, plus de temps pour défendre les décisions.
– Risque lié aux fournisseurs
Les gestionnaires de patrimoine s’appuient souvent sur des piles technologiques à plusieurs niveaux: systèmes de gestion de portefeuille, rapports aux clients, stockage de documents et outils de gestion des flux de travail. Un système qui ingère des documents sensibles soulève de nouvelles questions en matière d’intégration, de gouvernance des données, de cyberrésilience et d’auditabilité. Faut-il construire, acheter ou s’associer? Une mauvaise réponse peut laisser une entreprise coincée avec un patchwork qui ne peut pas répondre aux nouvelles attentes des clients.
– Point d’entrée compétitif
Alors que des outils similaires arrivent ou se développent en Europe, des propositions numériques moins coûteuses pourraient cibler de manière crédible les clients fortunés et très fortunés au-delà des frontières, en particulier les professionnels mobiles à l’échelle internationale qui recherchent la rapidité, la transparence et des réponses simples à des questions de type «que faire si». Ces clients sont peut-être menacés de manière moins directe parce qu’ils associent encore le conseil à la recherche de sources d’approvisionnement, à l’accès et au service sur mesure. Mais même là, les attentes peuvent changer. Une fois qu’un flux de travail plus rapide existe, l’attente devient un choix que les clients remettent en question.
– Questions de réglementation et de responsabilité
Même si ces outils sont considérés comme une «assistance» plutôt que comme un conseil, la responsabilité incombe à l’entreprise. L’adéquation, la documentation, la gouvernance du modèle, la protection des données et l’approbation humaine deviennent plus importantes, et non l’inverse. Plus un résultat automatisé semble «personnalisé», plus le gestionnaire de patrimoine a besoin de contrôles visibles et défendables.
Premières réactions
Un représentant de l’Association des banques et banquiers du Luxembourg (ABBL) précise: «Hazel est un outil conçu pour les conseillers, et non un service d’IA qui fournit des conseils directement aux clients. Cette distinction est importante.» Le représentant a ajouté qu’avec le temps, de tels outils pourraient influencer les modèles commerciaux et accroître la pression concurrentielle sur les frais et sur les acteurs traditionnels. «Si les banques ont intérêt à s’associer à des solutions innovantes comme Hazel, il reste à voir si cette solution interentreprises tiendra pleinement ses promesses, les vagues précédentes de “robot-advisers” ayant montré que la technologie ne se traduit pas automatiquement par des performances supérieures.»
À court terme, l’impact est plus clair, convient le représentant: «Les clients attendront de plus en plus des réponses plus rapides, plus personnalisées et basées sur les données. Cette évolution est déjà visible dans l’ensemble du secteur.»
Ce qui va suivre
Le moment est mal choisi pour le secteur. La gestion de patrimoine est déjà confrontée à un changement de comportement générationnel, parallèlement au «grand transfert de richesse». Les clients sont de plus en plus à l’aise avec les expériences numériques, moins patients avec les frictions administratives et plus enclins à comparer les niveaux de service entre les fournisseurs. Dans ce contexte, un choc en termes de prix, de rapidité et d’attentes n’a pas besoin d’être spectaculaire pour être perturbateur.
L’avenir le plus plausible n’est pas celui de l’apocalypse. Il s’agit d’une réinitialisation tranquille de ce que les clients considèrent comme normal. Lorsque les paiements et les règlements s’effectuent en quelques secondes, les conseils fournis «en quelques minutes et non en quelques jours» commencent à être perçus comme la norme. Et une fois que cela se produit, le conseil lent ne semble pas seulement lent. Il semble cher.
Pour les gestionnaires de patrimoine, l’horloge est désormais le concurrent.