Le CEO d’Edmond de Rothschild (Europe), 

Les marchés actions semblent chers. Comment évaluez-vous le risque d’une correction en 2026?
Yves Stein (Y. S.). – «Nous ne sommes pas dans une logique de sauve-qui-peut. Les fondamentaux et les résultats des entreprises ne sont pas si surévalués. Le principal risque réside dans l’émotionnalité des marchés. Le plus souvent, une correction est déclenchée par un événement que personne n’a vu venir. Dans l’environnement macroéconomique actuel, une ‘crise’ qui aurait sa seule origine dans l'émotionnalité des marchés représenterait, selon nous, une opportunité d’achat.
Cela dit, il existe des points d’attention très importants autour de la valorisation de certaines poches – l’intelligence artificielle étant la plus évidente – qui ont pris une ampleur extraordinaire. La question est de savoir si les entreprises seront capables de fournir des résultats qui maintiennent la confiance des investisseurs avec des valorisations aussi élevées. Plus que jamais, vous avez besoin d’une équipe qui vous conseille dans cet environnement: il est complexe.
Du point de vue économique européen, la question clé reste de savoir si les nations parviendront à mettre un terme à la guerre en Ukraine. Si c’est le cas, ce serait une véritable aubaine pour l’Europe sur le plan économique. En 2025, nous avons connu des périodes où les marchés européens ont surperformé les marchés américains. Sur un cycle long, ce n’est pas la réalité habituelle. Jusqu’à présent, tout va bien... mais la vigilance reste de mise.
Sandrine De Vuyst (S. D. V.). – «Pour la partie obligataire, nous pensons que la baisse des taux européens est désormais bien engagée. Nous ne nous attendons pas à de grandes surprises en 2026, la courbe des taux devant rester pentue et les taux à court terme globalement proches des niveaux actuels.
Comment les actifs sous gestion (AuM) des banques privées luxembourgeoises ont-ils évolué en 2025?
Y. S. – «2024 a été une excellente année, avec une performance à deux chiffres sur le marché et une augmentation de 4% de l’afflux net d’argent frais (net new money ou NNM). Ce dernier objectif est traditionnellement celui des banques privées car il implique des taux de croissance supérieurs à la croissance économique sous-jacente de nos économies.
Pour 2025, les marchés ont évolué de manière plutôt favorable. Avant tout, nous nous attendons à ce que la compression progressive des marges d’intérêt nettes soit compensée par une augmentation des revenus de commissions. Les marchés ont soutenu la gestion active: il y avait beaucoup de décisions à prendre. Nous prévoyons donc des revenus transactionnels plus élevés. Nous devrons voir où la composante ‘intérêts’ atterrit en fin de compte, mais techniquement, en termes d’actifs sous gestion, la performance devrait à nouveau être très positive. Quant à l’afflux net d’argent frais, le contexte favorable, la visibilité de la Place à l’international et l’arrivée de nouveaux acteurs nous rendent optimistes pour 2025.
S. D. V. – «À cela s’ajoute la situation politique parfois incertaine dans certains pays voisins, ce qui nous permet également d’attirer des capitaux grâce à la stabilité politique du Luxembourg.
Avez-vous une idée de la proportion de ce NNM qui provient des pays voisins?
S. D. V. – «La majeure partie du NNM provient effectivement des pays européens. Si nous ne disposons pas encore de chiffres statistiquement précis pour 2025, nos enquêtes de sentiment au sein du PBGL laissent penser que l’objectif atteint en 2024 sera maintenu – voire légèrement dépassé – en 2025.
Il y a actuellement une vague latino-américaine très spécifique.

Quel est le profil type du client privé venu au Luxembourg en 2024-2025?
Y. S. – «Dans 90% des cas, le client type est européen. Son patrimoine s’est généralement constitué grâce à des activités commerciales internationales, et il est soit à la recherche de solutions de planification et de structuration patrimoniale, soit attiré par la notation triple A du pays et sa stabilité politique.
Nous voyons également de nombreuses fortunes latino-américaines – notamment brésiliennes – s’intéresser à nouveau à leurs racines et, plus largement, à l’Europe. Ils choisissent souvent le Portugal ou l’Espagne comme première étape. Une fois sur place, ils se disent: ‘J’ai aussi besoin d’un hub pour mes activités financières, pour mes investissements en Europe, pour la mise en place de mon pied-à-terre au Portugal.’ Très souvent, soit ils tombent sur une agence bancaire luxembourgeoise sur place, soit ils concluent que le Luxembourg est le pays le plus international d’Europe – et d’ailleurs, avec les résidents portugais qui représentent plus de 30% de la population, ils peuvent même y trouver une familiarité culturelle. Pour nous, c’est une priorité. Il y a actuellement une vague très spécifique, largement latino-américaine et surtout brésilienne, que nous suivons avec beaucoup d’intérêt.
Face à la concurrence de Singapour ou de Hong Kong, quelle est la force distinctive du Luxembourg pour les clients fortunés non européens?
Y. S. – «Restons humbles: 90% de nos clients sont européens. Je peux imaginer que les dirigeants des associations bancaires au Royaume-Uni et en Suisse se réveillent la nuit en pensant à ces questions plus souvent que nous – nous avons tellement à faire en Europe. Nous restons présents et visibles en Asie, notamment à Singapour, pour apprendre et nous inspirer, mais cela reste un marché lointain pour nous.
Le Moyen-Orient est une autre région dynamique, qui hésite entre l'Est et l'Ouest. Pour l’instant, nombreux sont ceux qui choisissent encore Singapour comme partenaire financier. Nous suivons la situation de près afin de saisir les opportunités qui s’offrent à nous. Pour nous, les marchés internationaux sont une source d’inspiration – et aussi de partenariats: par exemple, l’ABBL était très présente au forum dédié à la fintech de Singapour.
Nous avons parlé de l’afflux de nouveaux clients. Y a-t-il un mouvement inverse – des gens qui quittent le Luxembourg? Et quel est leur profil?
S. D. V. – «Naturellement, il y a toujours des entrées et des sorties. Nous savons aussi que le Luxembourg attire des personnes qui viennent ici parfois pour une période limitée. Mais d’une manière générale, environ 70% des personnes qui s’installent au Luxembourg finissent par y rester. Les personnes très fortunées ont également tendance à se diversifier à l’échelle mondiale, de sorte que les capitaux peuvent clairement se déplacer d’un endroit à l’autre. Mais ce n’est pas quelque chose que nous suivons avec une précision particulière.
Y. S. – «Je peux confirmer que nous n’observons pas de flux important de clients de la banque privée quittant le Luxembourg, à l’exception de cas isolés liés à des déménagements ou à des transferts à la génération suivante. Il arrive que de l’argent quitte le bilan de la banque pour des investissements directs, notamment dans l’immobilier, mais ce n’est pas une source d’inquiétude.
Ce qu’il faut surveiller, c’est que les banques elles-mêmes ne quittent pas le pays. L’une ou l’autre banque a quitté le Luxembourg ces dernières années, mais la diminution du nombre de banques privées est presque entièrement un phénomène de consolidation. C’est pourquoi le nombre de banques diminue alors que les actifs sous gestion continuent d’augmenter.
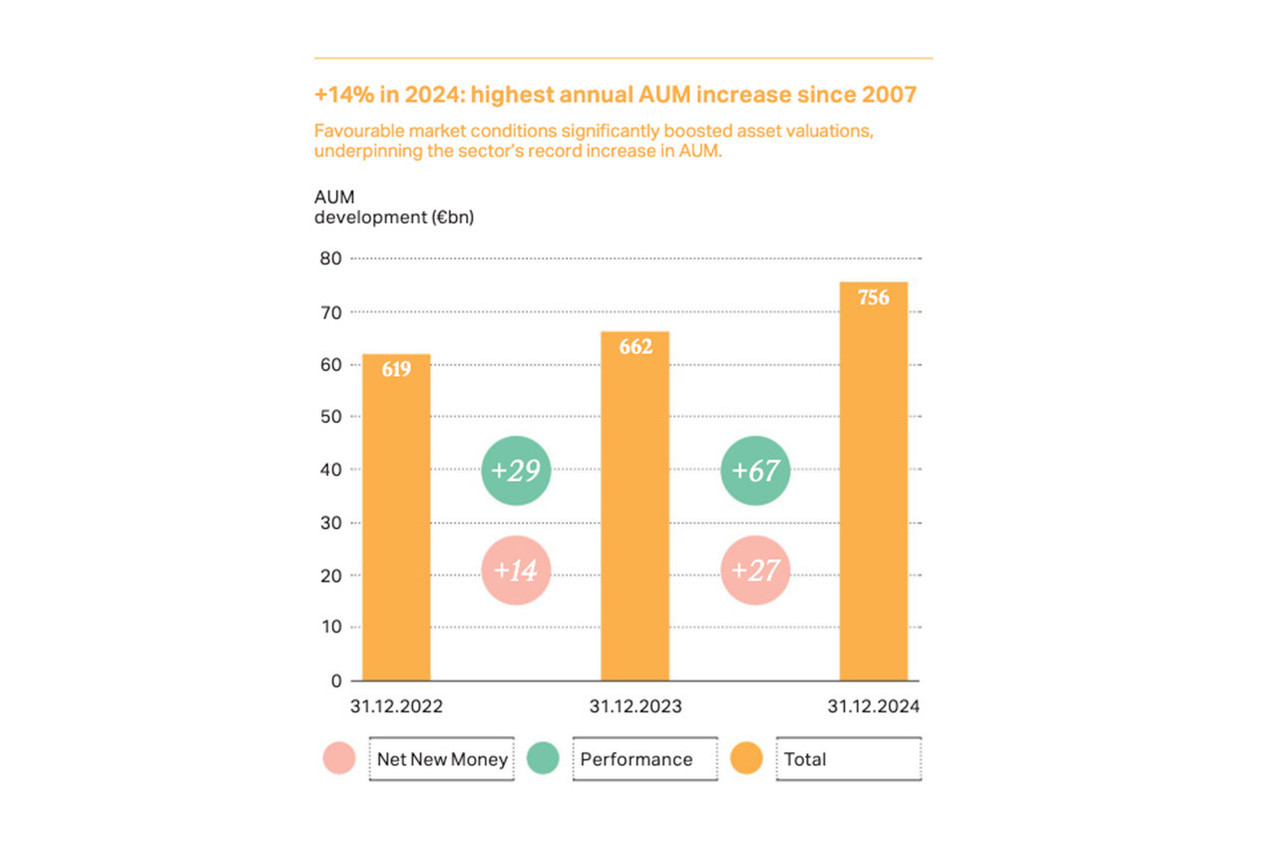
+14% en 2024: la plus forte augmentation annuelle des actifs sous gestion depuis 2007. (Source: ABBL-KPMG-CSSF, «Private Banking Report 2025»)
La consolidation à l’œuvre dans le private banking est-elle à l’avantage du Luxembourg en termes de substance?
S. D. V. – «En tout cas, au niveau de l’ABBL, nous ne voyons pas de menace particulière sur ce front. Certains groupes rationalisent leur empreinte, mais nous ne pensons pas que cela soit nécessairement pour ou contre le Luxembourg. Ce qui est clair, c’est que le Luxembourg doit continuer à se positionner en tant que centre avec son écosystème complet et rester compétitif. On parle très souvent des contraintes immobilières – c’est difficile pour les gens qui arrivent ici et pour ceux qui sont déjà ici –, mais d’un autre côté, nous restons un pays extrêmement multiculturel, multilingue, avec de nombreux avantages qu’il ne faut pas négliger. Ce sont aussi des facteurs qui peuvent faire pencher la balance lorsqu’il s’agit de maintenir l’attractivité du Luxembourg pour les banques.
En d’autres termes, on ne voit pas le Luxembourg devenir une simple succursale...
Y. S. – «Chaque groupe est un peu comme une famille multigéographique et doit choisir son modèle d’organisation. Les moteurs ne sont pas toujours les mêmes. Vous pouvez identifier une douzaine de moteurs qui justifient une configuration donnée, puis développer les trois principaux pour votre groupe et évaluer comment les centres financiers se situent par rapport à ces moteurs. Heureusement, la stabilité, la prévisibilité et la robustesse du Luxembourg font qu’il y a toujours au moins un moteur parmi les trois premiers.
Les acteurs vont continuer à se positionner. Nous verrons de nouveaux entrants s’installer au Luxembourg – heureusement – et nous verrons aussi des activités ou des institutions rester et même se développer au Luxembourg sans nécessairement y avoir leur siège, parce que leurs principaux moteurs peuvent favoriser un autre centre financier.
Comment la nouvelle donne politique aux États-Unis influence-t-elle la stratégie des banques américaines présentes au Luxembourg? Percevez-vous une inflexion?
Y. S. – «Nous n’observons pas de changements fondamentaux. Les banques sont des acteurs économiques: elles suivent les besoins de leurs clients et les marchés. Les acteurs nord-américains sont extrêmement importants pour la place financière luxembourgeoise. Si vous regardez nos business clusters, les Américains représentent une fraction extrêmement importante de l’activité dépositaire au Luxembourg. Dans le domaine de la banque privée européenne, les acteurs américains sont très présents. Ces institutions sont également très impliquées dans les actifs réels. Ainsi, si le Luxembourg est aujourd’hui la principale plaque tournante du private equity en Europe, on peut s’attendre à ce que de nombreuses sociétés américaines y soient actives car elles sont les acteurs clés dans ce domaine.
En ce qui concerne les mouvements, le seul que l’on peut raisonnablement mettre en avant – et qui a d’ailleurs été plutôt favorable au Luxembourg – a été le Brexit. Depuis le Brexit, nous avons vu de nombreux acteurs non européens renforcer leur présence car l’accès au continent européen ne pouvait plus passer par Londres. Économiquement, cela a été très bénéfique.
Yves Stein, vous vous êtes récemment affiché sur les réseaux sociaux aux côtés de l’ambassadrice américaine. En 2026, peut-on mettre publiquement en avant ses liens avec les États-Unis de Trump sans risquer de froisser Pékin? Voire Bruxelles, en pleine tension entre le Luxembourg et l’UE sur une possible centralisation de la supervision des gestionnaires d’actifs par l’Autorité européenne des marchés financiers (Esma)?
Y. S. – «Notre approche est cohérente et de longue date: nous défendons les intérêts du secteur bancaire. Les sujets, questions ou défis auxquels sont confrontées les banques sont liés à la nature de leur activité, et non à l’origine de l’institution.
Au Luxembourg, les banques de différentes régions opèrent dans un environnement commun. Elles collaborent à des initiatives pratiques et sectorielles par le biais de structures professionnelles, telles que nos groupes de travail, en particulier sur des sujets liés à la réglementation, aux opérations et aux marchés. Cette approche collective soutient la stabilité et la philosophie d’ouverture du Luxembourg.
La finance internationale a toujours opéré par-delà les frontières et la place financière luxembourgeoise a longtemps joué un rôle central pour faciliter ce processus.
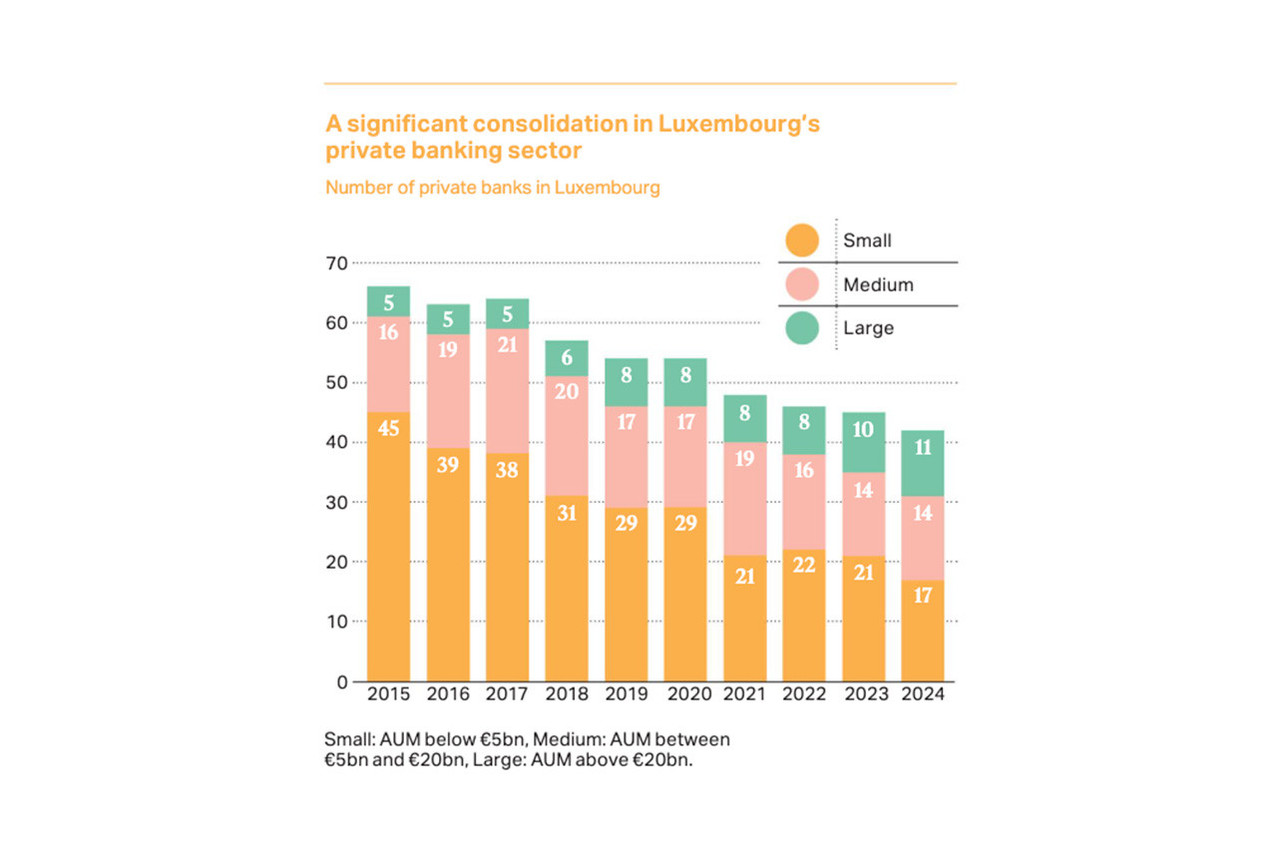
Une consolidation importante dans le secteur de la banque privée au Luxembourg. (Source: ABBL-KPMG-CSSF, «Private Banking Report 2025»)
L’écosystème luxembourgeois est-il à l’abri des grands bouleversements tectoniques et géopolitiques à travers le monde?
Y. S. – «Le Luxembourg n’est pas à l’abri des changements géopolitiques mondiaux et aucun centre financier international ne peut l’être. La question est de savoir comment les systèmes en place peuvent fonctionner dans ces périodes d’incertitude.
Dans ce cas, le dialogue et la coopération avec toutes les parties prenantes restent essentiels. Le Luxembourg excelle à réunir les bonnes personnes autour de la table au bon moment. C’est dans l’intérêt de la place financière, du pays et, en fin de compte, de ses habitants.
Comment les banques privées intègrent-elles aujourd’hui la géopolitique dans la gestion de la clientèle? Vous arrive-t-il de devoir choisir entre des clients chinois et américains?
S. D. V. – «Au Luxembourg, la question du choix entre les clients de banque privée américains et chinois ne se pose tout simplement pas. Les banques privées opérant ici ne servent pas ces types de clients. La fourniture de conseils en investissement à des clients privés américains nécessite une licence de la Securities and Exchange Commission (SEC). Quant aux banques chinoises, leurs activités au Luxembourg sont davantage axées sur les entreprises et les clients institutionnels que sur la banque privée.
Alors que l’UE a fortement réglementé le secteur financier, les États-Unis se sont lancés dans une déréglementation. Cette asymétrie nuit-elle à votre compétitivité?
S. D. V. – «Le cadre réglementaire reste un pilier du système financier de l’Union européenne. Ceci étant dit, certaines mesures ont été introduites avec de bonnes intentions, comme l’intérêt des clients – Mifid par exemple –, mais sont devenues de plus en plus complexes et onéreuses et, de surcroît, entraînent une frustration croissante pour les clients. Si la réglementation finit par décourager les clients d’investir au lieu de les encourager, il y a clairement un problème. Nous devons rétablir un juste équilibre entre la réglementation nécessaire et la surréglementation qui ne profite à personne.
En outre, il y a actuellement un manque de proportionnalité, qui affecte de manière disproportionnée les plus petits acteurs au sein du PBGL.»
Y. S. – «Nous préconisons une approche proportionnée, fondée sur des principes, plutôt que l’établissement de règles rigides.»
Raiffeisen pousse la banque privée
Raiffeisen est surtout connue comme une banque universelle locale et indépendante – et n’est pas instinctivement associée à la banque privée – mais son activité de gestion de patrimoine «a connu une forte croissance ces dernières années». Sandrine De Vuyst explique que l’ambition est de construire la banque privée à partir de la base nationale: approfondir les relations avec les entreprises, améliorer la qualité de la clientèle de détail et acquérir de nouveaux clients grâce à «une approche véritablement humaine».
Cet article a été écrit pour le supplément Wealth management & Private banking du magazine Paperjam du mois de mars 2026, publié le 25 février. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Club Paperjam? Vous pouvez demander un abonnement à votre nom. Faites-le nous savoir via [email protected]