(À nos lecteurs: cet article a été amendé avec les précisions de la CSSF. Des précisions que le régulateur, sollicité dans la préparation de cet article, n’a pourtant pas apportées à ce moment-là.)
La garantie des dépôts est un pilier de la confiance des épargnants dans le système bancaire. Quand une banque fait défaut, le Fonds de garantie des dépôts Luxembourg (FGDL) met à disposition des clients, dans les sept jours, 100.000 euros par déposant. Quelle est la part des dépôts garantis à l’échelle de la Place? Les chiffres fournis – à la demande de Paperjam – par la Commission de surveillance du secteur financier (CSSF) peuvent surprendre.
Par rapport au montant total des dépôts éligibles à la garantie des dépôts, la part des dépôts garantis atteint seulement 29%. Une moyenne qui cache des variations notables, liées à la diversité des modèles d’affaires. Si les banques privées, avec moins de comptes mais des dépôts plus importants, montrent une part plus faible de dépôts garantis, les banques de détail, ayant plus de comptes avec des montants moindres, présentent un pourcentage plus élevé. Celui-ci dépasse généralement les 40% pour les grandes banques de détail, selon la CSSF.
Comment interpréter ces chiffres? Directeur en charge de la surveillance des banques à la CSSF, Claude Wampach ne s’avance pas: «Il n’y a pas d’interprétation mécanique, sorte de limite naturelle ou conservatrice à respecter. Voilà pourquoi cet indicateur n’est pas suivi en agrégé, mais utilisé dans les analyses au cas par cas.»
La part des dépôts garantis dans l’EEE
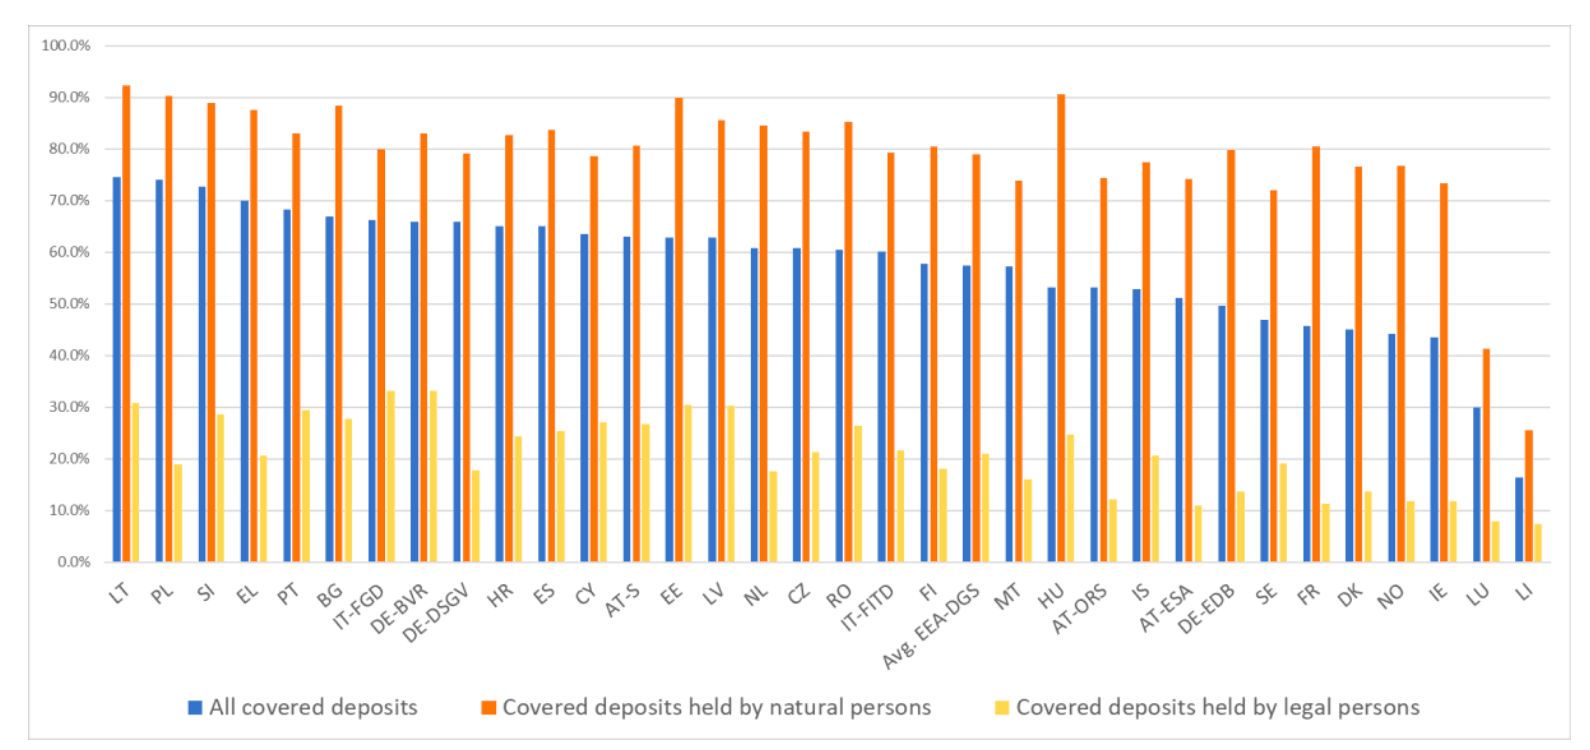
En moyenne, les dépôts couverts représentent 57,4% des dépôts éligibles (médiane: 60,8%). (Source: EBA/Rapport sur la couverture des dépôts)
Pour contextualiser, il faut se tourner vers l’Autorité bancaire européenne (EBA) et son rapport sur la couverture des dépôts, qui analyse des données recueillies auprès de 28 pays de l’Espace économique européen entre janvier 2022 et août 2023. Il en ressort que les dépôts couverts atteignent en moyenne 57,4% des dépôts éligibles. Faut-il y voir une fragilité du Luxembourg, avec son petit 30%, en cas de choc immobilier par exemple?
Le rapport précité n’évalue pas si une proportion donnée de dépôts non garantis représente une source de vulnérabilité ou non. Une protection adéquate des dépôts peut certes, dit l’EBA, prévenir une ruée sur les guichets bancaires en diminuant l’incitation des déposants à retirer leurs fonds brusquement. Néanmoins, «le niveau de couverture, et donc la proportion de dépôts couverts, n’est qu’un des nombreux facteurs susceptibles d’influencer le risque de retrait massif des dépôts», explique un porte-parole de l’Autorité.
71% des dépôts bancaires au Luxembourg sont en risque en cas de faillites bancaires.

Les représentants des épargnants affichent moins de sérénité. Fondateur et conseiller principal de Better Finance, la Fédération européenne des investisseurs et des utilisateurs de services financiers, Guillaume Prache, juge les chiffres luxembourgeois «surprenants et un peu inquiétants». «Si la part des dépôts garantis des banques luxembourgeoises est seulement de 29%, cela veut dire que 71% des dépôts bancaires au Luxembourg ne sont pas garantis et sont en risque en cas de faillites bancaires», insiste-t-il.
Confronté aux données de l’EBA, l’expert observe que la situation du Luxembourg est plutôt l’exception que la règle: «Dans la plupart des autres pays européens, les déposants personnes physiques sont plutôt bien couverts – entre 70 et 90%, contre 40% au Luxembourg. Cela tient peut-être au caractère en partie «offshore» des banques luxembourgeoises, avec probablement une part importante de dépôts de non-résidents à haute valeur nette – donc en moyenne largement supérieurs aux 100.000 euros garantis. Mais ce n’est qu’une hypothèse.»
S’il voit dans ces chiffres un danger potentiel pour le modèle économique et la stabilité financière de la place luxembourgeoise, Guillaume Prache souligne surtout la nécessité d’une transparence accrue: «Nous avons besoin d’informations plus détaillées de la part des régulateurs pour apprécier la magnitude du risque que cela pourrait représenter.»
La garantie des dépôts semble difficilement opérable en cas de pertes d’actifs importantes.

La question est en particulier de savoir si ce risque pèse sur un grand nombre de déposants. Interrogée sur la part des clients bancaires luxembourgeois disposant de plus de 100.000 euros en compte, la CSSF ne dispose pas de cette information de manière agrégée.
Un coup d’œil à la pyramide des fortunes, soit la répartition du patrimoine des ménages au Luxembourg, permet a priori de relativiser le «risque social» lié à la forte proportion de dépôts non garantis. Selon la dernière enquête de la Banque centrale du Luxembourg, datant de 2021, le Luxembourgeois médian possède davantage que la plupart des ressortissants des autres pays de l’UE, mais en termes de répartition du patrimoine, le pays présente un profil comparable aux autres.
«Le risque social n’est pas plus important au Luxembourg qu’ailleurs», estime l’économiste et ancien banquier belge Bruno Colmant. «Le pays connaît une situation atypique, marquée par une concentration de hauts dépôts, en grande partie d’origine étrangère. D’un côté, vu les montants en jeu, la garantie des dépôts semble difficilement opérable en cas de pertes d’actifs importantes. D’un autre côté, si l’État devait un jour intervenir pour indemniser ses propres ressortissants, je pense qu’il le ferait.»
Ces chiffres ne disent rien des risques des banques: on parle du risque des clients.

Du côté des banques, on analyse les chiffres de la CSSF avec précaution. «Ces pourcentages dépendent uniquement du modèle d’affaires des banques. Ils ne sont en soi ni inquiétants ni rassurants», déclare l’Association des banques et banquiers, Luxembourg (ABBL) par la voix de son responsable de la communication, Paul Wilwertz. «Et ces chiffres ne disent rien des risques des banques: on parle ici du risque d’une faillite de la banque pour les clients.»
Pour l’ABBL, il est erroné d’établir un lien direct entre la proportion de dépôts garantis et le risque de retrait massif. «Le bank run est un risque de liquidité, et la liquidité se mesure des deux côtés, à l’actif et au passif», explique Paul Wilwertz. Dit grossièrement, l’enjeu pour la banque est de posséder assez de liquidités dans son actif pour pouvoir rembourser les clients qui décident de retirer leurs dépôts.
Il est crucial de surveiller ces données, surtout parce qu’elles ne sont pas régulées.

Professeure de finance à l’Université du Luxembourg, Diane Pierret ajoute une dimension supplémentaire à la discussion: «S’il y a davantage de dépôts qui ne sont pas garantis, mais que la banque a suffisamment de liquidité pour rembourser ces dépôts, cela diminue la taille de la banque mais n’a pas d’effet macroéconomique direct. Cependant, si la banque doit vendre des actifs non liquides à bas prix pour rembourser, cela peut générer des pertes et affecter la valorisation boursière des banques qui détiennent les mêmes actifs.»
Concernant l’opinion que ces pourcentages ne sont en soi ni inquiétants ni rassurants, Diane Pierret ne contredit pas l’ABBL, mais met en garde: «Certes, ces chiffres ne suffisent pas, mais il est crucial de surveiller ces données, surtout parce qu’elles ne sont pas régulées ni facilement observables en Europe, contrairement aux États-Unis où elles sont publiques.» Et de s’étonner que la CSSF ne suive pas cet indicateur en agrégé, compte tenu notamment du poids des dépôts non garantis au sein de Silicon Valley Bank (SVB) qui a chuté en mars 2023.
La CSSF réagit
Après la publication de l’article, la CSSF a tenu à apporter plusieurs précisions. Son message: les dépôts ne sont pas moins bien protégés au Luxembourg qu’ailleurs en Europe. «Le FGDL protège les épargnants au Luxembourg dans les proportions telles que requises par la réglementation européenne, c’est-à-dire à hauteur de 100.000 euros par déposant au sein du marché unique. Qui plus est, au Luxembourg, le législateur a décidé que le FGDL soit préfinancé à hauteur de 1,6% des dépôts couverts, alors que la norme européenne n’exige qu’un préfinancement à hauteur de 0,8%», insiste la CSSF.
Deuxième message du régulateur: si, dans la banque privée, les clients fortunés disposent de dépôts qui dépassent le minimum couvert par la garantie, cela ne veut pas dire qu’ils recouvriraient seulement 100.000 euros en cas de défaut, quels que soient leurs avoirs liquides placés en banque. «Au cours de la liquidation, le client recouvrira le restant de ses avoirs liquides, au prorata des actifs de la banque qui seront réalisés par le liquidateur», souligne la CSSF.
Et l’autorité de préciser: «Les avoirs sous forme de titres, que les banques sont requises de garder sur des comptes ségrégés, ne tombent pas dans la masse de la liquidation. Ainsi, la part de liquidités qu’un client retrouvera en fin de liquidation est fonction des risques pris par la banque. Il est établi que les banques privées opèrent des modèles d’affaires bien moins risqués afin de donner à leurs clients le confort nécessaire que leurs liquidités dépassant 100.000 euros sont adéquatement protégées.»
Couverture suffisante
À noter que les limites de garantie diffèrent de part et d’autre de l’Atlantique: 100.000 euros dans l’UE contre 250.000 dollars aux États-Unis. Faut-il augmenter le niveau de couverture en Europe? Pour l’EBA, ce n’est pas nécessaire. L’Autorité estime qu’une augmentation aurait des avantages limités en termes de stabilité financière et de protection des consommateurs, avec un impact négatif sur l’aléa moral et des coûts significatifs pour le secteur bancaire.
Diane Pierret va même plus loin: «Relever cette limite pourrait involontairement augmenter le lien entre le risque bancaire et le risque souverain, réduisant la crédibilité de l’assurance des dépôts. Dans un contexte de crise de la dette souveraine comme celle qu’a connue la Grèce, cette assurance n’a plus aucune valeur.»