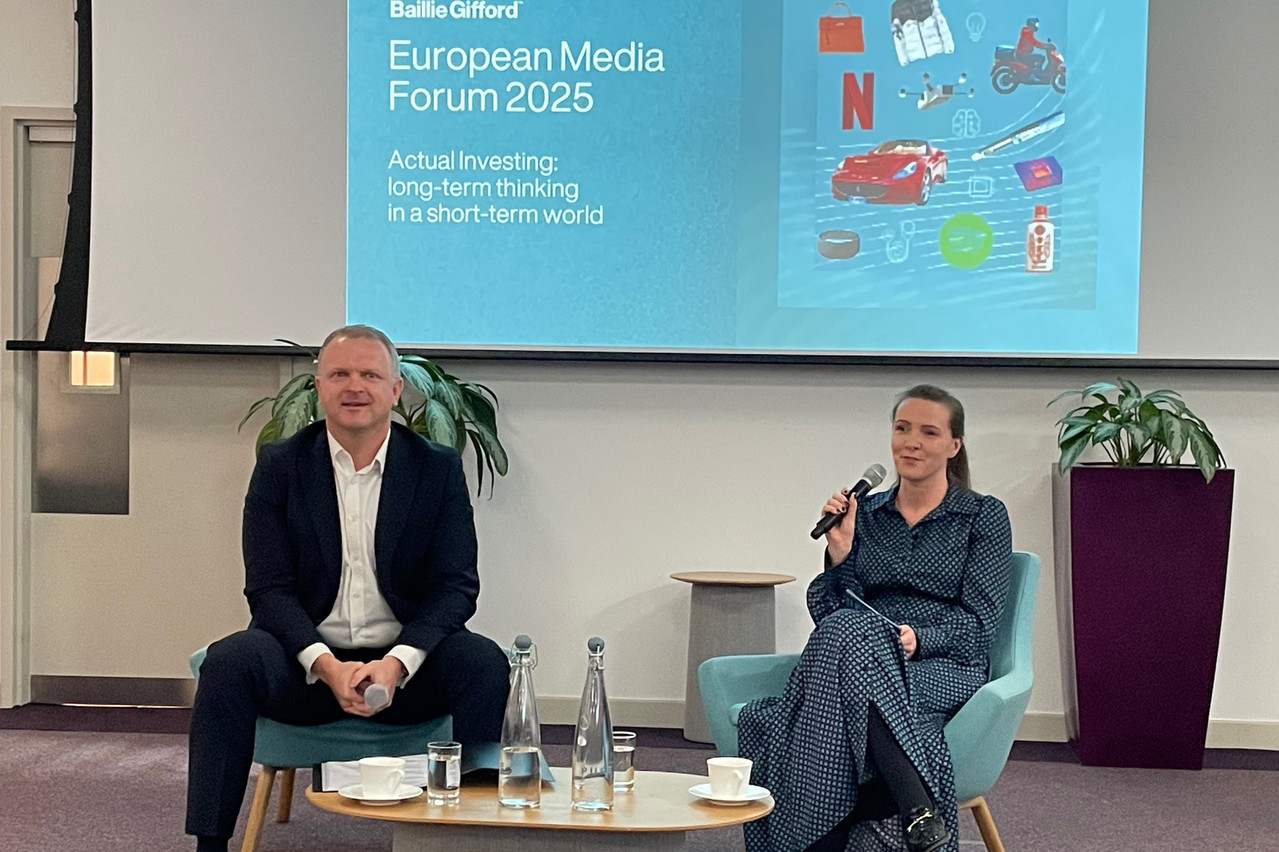
Baillie Gifford (BG) est un gestionnaire d'actifs écossais qui gère à la fois des fonds publics et des fonds privés. La conversation entre Ben James, spécialiste des investissements en actions américaines, et Rachel Callaghan, spécialiste des investissements en capital-investissement, a mis en évidence le fait que depuis 2006, les rendements du capital-investissement ont été à peu près égaux aux indices de référence des actions publiques, selon Ludovic Phalippou, un professeur d'Oxford qui a écrit le livre "Private Equity Laid Bare" (”Le Capital-investissement à l'état pur”).
Le cas du capital ouvert détaillé par Ben James
Diversification des portefeuilles, vraiment?
Ben James a entamé la discussion en énumérant une longue liste de problèmes de concentration. Tout d'abord, l'indice de référence mondial (MSCI) est très concentré, avec près de deux tiers de l'indice dans des sociétés américaines. En outre, 25% de l'indice de référence mondial sont concentrés dans seulement dix entreprises, dont neuf sont basées aux États-Unis, l'autre étant TSMC. Ce groupe de dix sociétés représente plus de 22.000 milliards de dollars de capitalisation boursière, Nvidia étant à elle seule évaluée à 5.000 milliards de dollars (le marché boursier allemand totalise environ 2.000 milliards d'euros et la Chine 11.000 milliards). "La concentration comporte des risques", a déclaré le spécialiste.
Les États-Unis offrent également moins de choix aujourd'hui, avec environ 4.300 sociétés cotées contre plus de 7.300 au milieu des années 1990. Pourtant, M. James a plaidé en faveur d'une sélection et d'une orientation à long terme sur le marché public actuel, en particulier "en se concentrant sur les entreprises qui conduisent le changement, car les indices de référence sont rétrospectifs".
Entrevoir les cycles
Malgré ces risques, la philosophie d'investissement de base de BG est de se concentrer sur le long terme sur “des actions ordinaires et des profits extraordinaires” (reprenant le titre “Common stocks and uncommon profits” du livre de Philip Fisher écrit il y a 70 ans). Soulignant qu'il est primordial de trouver, d'acheter et de détenir des sociétés de croissance exceptionnelles. L'opportunité de croissance à long terme d'une action compte bien plus que ses bénéfices à court terme. Ben James a noté que l'auteur posait la question suivante : "Quel est le meilleur moment pour vendre une grande société de croissance à long terme?” La réponse est "rarement". Cela contraste avec la période de détention moyenne de dix mois à la Bourse de New York contre sept ans pour BG.
Le spécialiste a expliqué que les données indiquent une forte relation sur des périodes glissantes de cinq ans: le quintile supérieur (20%) des entreprises en termes de croissance fondamentale (bénéfices ou ventes) fournit également le quintile supérieur de rendement relatif médian. Cette relation est valable quels que soient les taux d'intérêt ou le climat politique, mais les rendements deviennent "bruyants et se désagrègent" lorsque l'on examine des périodes plus courtes. "Il faut donc, sans surprise, trouver un gestionnaire qui se concentre sur les cinq à dix prochaines années”, continue Ben James. Qui pense que des sociétés telles que Cloudflare, Shopify, Roblox et Doordash se concentrent sur de telles échéances.
La recherche de pépites d'or dans les indices
Ben James a également souligné le risque technique croissant des indices passifs. Il a noté que l'indice de croissance Russell 3000 est concentré à 60% sur dix sociétés, ce qui masque des opportunités plus modestes. Par exemple, 297 sociétés de cet indice ont surperformé le rendement médian du "Mag 7" au cours d'une période de 12 mois se terminant en septembre, mais elles étaient trop petites pour faire évoluer l'indice de manière significative. Il a fait remarquer que les investisseurs passifs ont manqué une croissance significative de la transformation, telle que la croissance de Tesla (multipliée par 242) avant son entrée dans le S&P 500 en décembre 2020 à 730 milliards de dollars. De même, les rendements de SpaceX (évalués à 400 milliards de dollars aujourd'hui) ne s'accumulent que pour les actionnaires privés jusqu'à ce qu'ils finissent par être cotés.
"L'IA va briser l'internet"
Ben James a observé qu'Amazon Web Services, Meta et Google Cloud Platform investissent environ 400 milliards de dollars (2/3 de l'infrastructure d'IA du Royaume-Uni) cette année dans l'infrastructure d'IA, ce qui suggère que "la réversion moyenne pourrait ne pas s'appliquer à mesure qu'ils s'éloignent". Cette perturbation s'étend à des domaines tels que les services financiers, où les stablecoins peuvent être utilisés pour rémunérer les créateurs de contenu dont les sites web sont “scrappés” par les moteurs de réponse de l'IA. Parmi les autres tendances passionnantes du marché public, citons la conduite autonome (Waymo est en passe de dépasser Uber à San Francisco après Lyft plus tôt en 2025) et les interfaces de réalité augmentée. "Peut-être que les lunettes assez médiocres de Meta dotées d'une IA générative instantanée vous parleront, vous poseront des questions par le biais de la réalité augmentée."
Le cas du capital-investissement détaillé par Rachel Callaghan
De 100 millions de dollars au capital-investissement Mag 7
Rachel Callaghan a fait valoir que l'investissement privé de croissance est crucial parce que "les entreprises choisissent de rester privées plus longtemps". Ce choix leur permet de prendre des décisions à long terme sans avoir à rendre compte de leurs performances trimestrielles à leurs concurrents, ce qui pourrait entraîner des mouvements punitifs du prix de l'action sur les marchés publics (par exemple, Databricks réalisant des acquisitions agressives à forte intensité de capital). L'environnement réglementaire postérieur à 2008 (Sarbanes-Oxley et le Jobs Act) a simultanément facilité les opérations privées et alourdi les procédures publiques.
La spécialiste a noté que 90% des entreprises générant un chiffre d'affaires supérieur à 100 millions de dollars aux États-Unis et en Asie sont privées (ce chiffre atteignant 96% en Europe). Le nombre de "licornes" (entreprises privées valant plus d'un milliard de dollars) est passé de 39 en 2013 à 1.600 à l'échelle mondiale aujourd'hui, ce qui représente une capitalisation boursière d'environ 6.000 milliards de dollars. "La classe d'actifs est devenue trop importante pour que les investisseurs et les répartiteurs puissent l'ignorer."
Interrogé sur l'existence d'un Mag 7 du capital-investissement, Rachel Callaghan a répondu par l'affirmative et a cité les entreprises suivantes: OpenAI, SpaceX, xAI, Anthropic, Stripe, Databricks et Epic Games.
Changement dramatique dans la levée de fonds
Elle a observé que PayPal avait levé 215 millions de dollars avant son introduction en bourse en 2002 (contre 40 millions de dollars pour Google), alors qu'aujourd'hui, une seule entreprise comme OpenAI a levé 40 milliards de dollars en un an. "Ces entreprises sont beaucoup moins risquées que le capital-risque", a déclaré la spécialiste.
Il est irresponsable pour un investisseur public de ne pas avoir d'aperçu du monde privé.... et vice versa.

Elle a fait valoir que les sociétés de croissance privées offraient un profil risque/rendement attrayant: elles présentent moins de risques que le capital-risque (revenus établis et modèles d'entreprise solides), mais offrent des rendements plus élevés que les investissements dans les rachats d'entreprises. Rachel Callaghan pense que des entreprises telles que Stripe (qui traite 1.400 milliards de dollars de paiements) et SpaceX (qui a lancé 134 fusées en 2024 contre 68 pour la Chine) sont souvent ambitieuses, axées sur leur mission, dirigées par leurs fondateurs et soucieuses de garder le contrôle, ce qui rend les participations majoritaires peu souhaitables pour elles.
En conséquence, elle estime que manquer de fonds propres de croissance signifie manquer les entreprises transformationnelles et leurs rendements. "Si vous avez de la chance en tant qu'investisseur, vous pouvez avoir une ou deux de ces entreprises dans vos portefeuilles en phase de démarrage."
La synthèse: intégration publique et privée
Possibilité de concilier les deux
"Il est irresponsable pour un investisseur public de ne pas connaître le monde privé... et vice versa", a estimé Ben James. Expliquant que l'équipe publique peut parfois avoir une idée de ce qui se prépare, notamment des menaces qui pèsent sur les participations existantes et les perspectives des équipes de gestion. Par exemple, il est précieux de connaître les tendances du secteur privé, comme les puces utilisées par OpenAI et Anthropic en plus de celles de Nvidia. Cette connaissance facilite également la préparation à l'introduction en bourse, puisque 49% du portefeuille coté d'un fonds public de BG a fait l'objet d'une recherche antérieure ou a été détenu lorsqu'il était privé.
"Lorsque nous recherchons des sociétés de capital-investissement... Nous serions irresponsables de ne pas penser aux décennies d'expérience dans ce domaine de la détention de concurrents, d'opérateurs historiques ou de sociétés adjacentes", a déclaré Rachel Callaghan. Par exemple, l'étude de l'entreprise israélienne Insightec (dispositifs médicaux de chirurgie cérébrale sans incision) a été guidée par le modèle d'entreprise de la société Intuitive Surgical (IS). "Nous avons eu un accès privilégié à cette société car le directeur financier a passé une partie de sa carrière chez IS."
Capitaux privés pour des entreprises cotées en bourse
Rachel Callaghan a souligné que les entreprises sont généralement cotées en bourse en raison de l'ambition de leurs fondateurs - devenir des noms très connus -, ce qui peut se traduire par un chiffre d'affaires plus élevé, des avantages commerciaux (les gouvernements préfèrent souvent passer des contrats avec des entreprises publiques) et des raisons structurelles liées aux structures de capital qui exigent une tarification externe pour les plans d'options d'achat d'actions des employés. D'autre part, elle a observé que ces entreprises peuvent également attendre un peu plus longtemps jusqu'à ce qu'elles aient l'envergure nécessaire pour absorber la complexité d'une cotation en bourse.
Continuité du capital
Rachel Callaghan a affirmé que BG peut rester un propriétaire significatif après l'introduction en bourse pendant une décennie. 17 milliards de dollars du capital des clients de la société sont investis dans des entreprises publiques qui étaient auparavant détenues par des sociétés privées. En outre, les entreprises privées reçoivent des conseils précieux sur les étapes de croissance et la préparation à l'introduction en bourse, ce qui comble une lacune souvent non couverte par les investisseurs en phase de démarrage.
Elle a également fait valoir que le fait d'être basé à Édimbourg, plutôt que dans la Silicon Valley, est considéré comme un avantage, car cela apporte une perspective internationale nécessaire aux entreprises nord-américaines, ce qui différencie l'entreprise des investisseurs américains localisés qui "pensent tous de la même manière".
"Ces personnes cherchent à construire des entreprises intergénérationnelles... et celles qui réussissent, comme Anthropic, choisissent leurs actionnaires”, estime la spécialiste. Avant de conclure que trouver le partenaire adéquat est essentiel pour qu'une entreprise privée en phase de croissance réussisse à devenir une entreprise publique en phase de croissance.
Paperjam a été invité à participer au Baillie Gifford Media Forum les 30 et 31 octobre. Ce dernier a pris en charge l'hébergement et le transport.