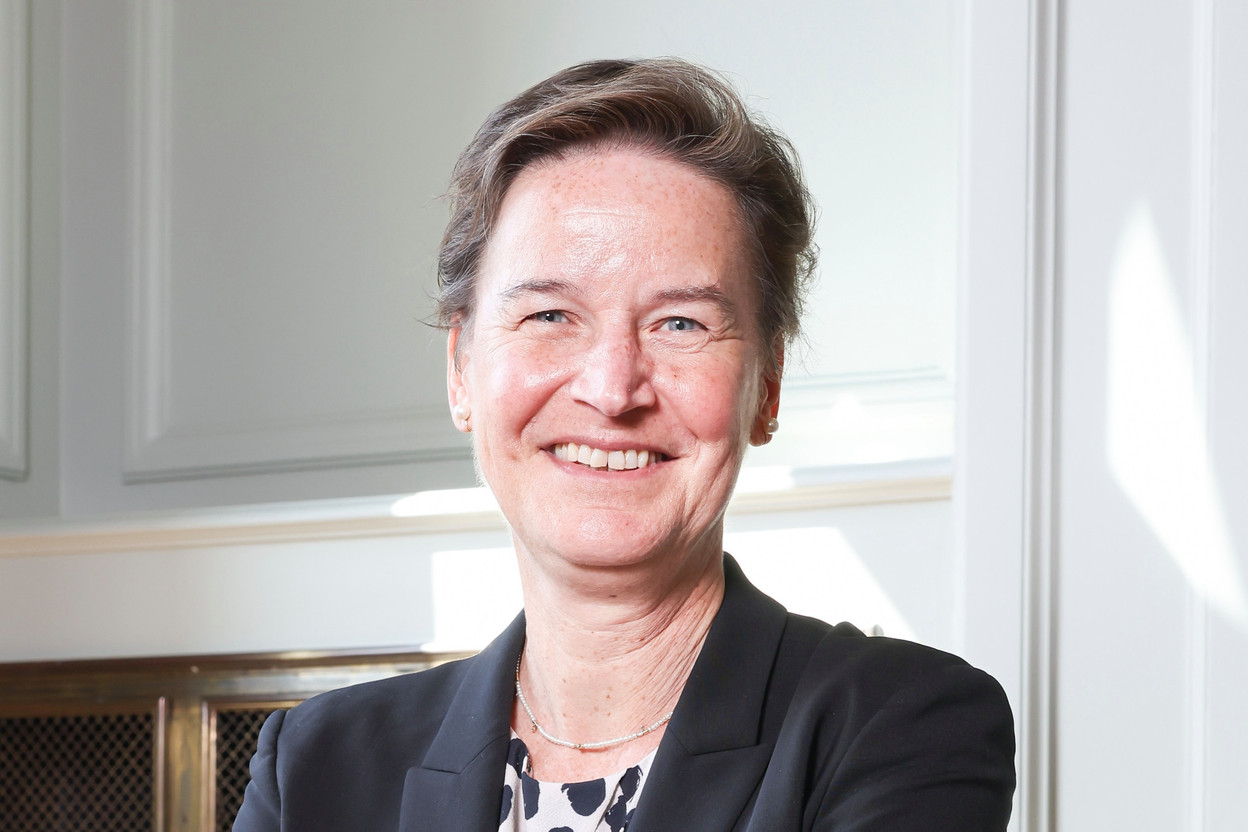
L’autorité européenne de régulation des marchés, l’Autorité européenne des marchés financiers, a conclu que l’Union européenne avait été excessivement dépendante des contreparties centrales basées au Royaume-Uni pour la compensation de certains produits dérivés, ce qui posait des risques systémiques pour la stabilité financière. Froukelien Wendt, membre indépendant du comité de surveillance des contreparties centrales de l’Esma, a déclaré que l’exigence de compte actif (AAR) nouvellement introduite dans le cadre d’Emir 3 vise à résoudre ce problème en obligeant les contreparties de l’UE à compenser une partie de leurs transactions au sein de l’UE. Wendt, qui a précédemment travaillé au Fonds monétaire international et à la Banque mondiale, s’est exprimé lors de l’Amsterdam Derivatives Academy le mardi 25 mars 2025.
Surdépendance à l’égard des contreparties centrales britanniques
En 2021, Esma a déduit que l’UE dépendait fortement des contreparties centrales basées au Royaume-Uni, en particulier LCH Ltd et ICE Clear Europe Ltd (ICEU). LCH a compensé jusqu’à 80% des dérivés de taux d’intérêt de gré à gré libellés en euros, tandis qu’ICEU a dominé le marché des contrats à terme Euribor à trois mois, détenant plus de 95% des parts de marché à la fin de 2024. Cette dépendance à l’égard des contreparties centrales de niveau 2 est restée largement inchangée au cours des quatre dernières années, ce qui a incité l’Esma à mettre en garde contre des vulnérabilités potentielles.
«Une part importante de la compensation des dérivés de l’UE étant assurée par des contreparties centrales britanniques, l’UE est confrontée à des risques systémiques potentiels en cas de perturbation ou de crise du marché», a fait remarquer Mme Wendt. Elle a averti qu’«en temps de crise, les changements apportés aux garanties éligibles, aux marges ou aux décotes peuvent créer des boucles de rétroaction qui ont un impact négatif sur les marchés des obligations souveraines d’un ou de plusieurs États membres, et plus largement sur la stabilité financière de l’UE».»
En d’autres termes, en période de tensions sur les marchés, les mesures discrétionnaires prises par les autorités britanniques ou les contreparties centrales pourraient avoir des répercussions importantes sur les membres compensateurs et les marchés obligataires souverains de l’UE, ainsi que sur la stabilité financière dans son ensemble.
Selon l’Esma, la dépendance de l’UE à l’égard des contreparties centrales basées au Royaume-Uni était particulièrement importante pour les dérivés de taux d’intérêt de gré à gré (IRD) libellés en euros, les IRD en zloty polonais, les swaps de défaut de crédit (CDS) en euros et les dérivés de taux d’intérêt à court terme (Stir) en euros. Bien que certains changements aient eu lieu, notamment la migration partielle de la compensation des CDS vers l’UE après que l’ICEU a cessé ses activités dans ce domaine, l’Esma a constaté qu’en 2023, les contreparties centrales de l’UE ne représentaient encore que 37 % du marché des CDS en euros. Le régulateur a conclu que des mesures supplémentaires étaient nécessaires pour réduire la dépendance à l’égard des infrastructures de compensation britanniques.
Au milieu de ces préoccupations, le 17 mars 2025, l’Esma a prolongé les licences de compensation de l’UE pour trois CCP britanniques — ICEU, LCH et LME Clear Ltd — jusqu’au 30 juin 2028.
Exigence de compte actif
L’exigence de compte actif (AAR), introduite par Emir 3, exigeait des contreparties de l’UE qu’elles tiennent des comptes opérationnels auprès de contreparties centrales basées dans l’UE et qu’elles y compensent une partie représentative de leurs transactions. Wendt a expliqué que cette mesure s’appliquait spécifiquement aux IRD de gré à gré en euro et en zloty polonais et aux Stir en euro, tandis que les CDS en euro étaient exclus de l’obligation en raison de la sortie de l’ICEU de ce segment en 2023.
Champ d’application et seuils de conformité
Emir 3 fixe un seuil de conformité, exigeant des entreprises dépassant 3 milliards d’euros en valeur notionnelle brute de contrats dérivés pertinents qu’elles maintiennent un compte actif. Wendt a noté que pour les entreprises appartenant à un groupe sous surveillance consolidée dans l’UE, tous les contrats dérivés pertinents compensés par des entités au sein du groupe doivent être inclus dans le calcul. L’Esma a reçu des commentaires de l’industrie demandant des éclaircissements sur la question de savoir si l’exigence s’appliquait au niveau de l’entité ou du groupe et a déclaré qu’elle travaillerait en étroite collaboration avec les parties prenantes pour assurer une mise en œuvre cohérente.
Pour satisfaire à l’obligation de représentativité, les entreprises dont les expositions dépassent 6 milliards d’euros en dérivés pertinents devaient compenser un nombre proportionnel de transactions auprès des contreparties centrales de l’UE. Wendt a déclaré que l’Esma a analysé quelque 90 millions de transactions provenant de plus de 1.700 contreparties de l’Espace économique européen, couvrant 660 milliards d’euros de notionnel compensés entre mars 2023 et mars 2024, afin de définir le niveau approprié de représentativité. L’analyse a révélé que les swaps de taux d’intérêt, les accords de taux futurs et les swaps de taux d’intérêt au jour le jour représentaient plus de 99 % du marché IRD de gré à gré en euros chez LCH Ltd. L’Esma a noté que ces produits étaient activement négociés auprès des contreparties centrales de l’UE, ce qui indique une liquidité suffisante pour la mise en œuvre du RAA.
Exigences opérationnelles et de déclaration
Wendt a conclu que les entreprises soumises au RAA devaient s’assurer que leurs comptes auprès des contreparties centrales de l’UE étaient pleinement opérationnels et capables de traiter d’importants volumes de transactions à bref délai. Elle a indiqué que des exigences en matière de tests de résistance étaient envisagées pour évaluer si les comptes pouvaient résister à des augmentations soudaines de l’activité de compensation.
Les obligations de déclaration en vertu de l’AAR exigent que les contreparties soumettent des données tous les six mois à leurs autorités compétentes. Wendt a déclaré que l’Esma avait initialement proposé des mesures de reporting telles que le notionnel brut, le notionnel net et le nombre de transactions, ainsi que des identifiants uniques de transactions (UTI) pour faciliter la vérification par les autorités de surveillance. Cependant, les réactions de l’industrie ont soulevé des inquiétudes quant à la duplication potentielle des exigences en matière de reporting. L’Esma a répondu en envisageant une réduction de la charge de déclaration, éventuellement en réutilisant des sources de données existantes lorsque cela est possible.
Développements réglementaires
Suite à la publication de son document de consultation sur les conditions de l’AAR en novembre 2024, L’Esma a déclaré qu’elle examinait les commentaires des parties prenantes et qu’elle restait sur la bonne voie pour soumettre un projet de norme technique réglementaire (RTS) à la Commission européenne d’ici juin 2025.
Wendt a noté que l’autorité avait également commencé à préparer le contrôle de l’efficacité de l’AAR par le biais du mécanisme de contrôle conjoint (JMM). L’Esma a déclaré que le JMM, présidé et géré par le régulateur, superviserait les risques de stabilité financière et les expositions interconnectées dans l’écosystème de compensation de l’UE.
L’Esma a affirmé qu’elle produirait un rapport pour les co-législateurs de l’UE évaluant si l’AAR a effectivement réduit la dépendance à l’égard des contreparties centrales britanniques. Wendt a déclaré que ce rapport analyserait les changements dans l’activité de compensation et évaluerait le besoin potentiel de mesures supplémentaires, telles que l’établissement de seuils quantitatifs pour la compensation auprès des CCP de l’UE.
Cet article a été rédigé initialement en anglais, traduit et édité pour le site de Paperjam en français.