Le secteur luxembourgeois de la gestion de fonds connaît actuellement une mutation structurelle qui redéfinit la notion traditionnelle de «substance». Pendant des années, la création d’une société de gestion au Grand-Duché impliquait généralement de concentrer le personnel sur le territoire national afin de répondre aux exigences des autorités de surveillance.
Les résultats de l’enquête KPMG 2026 sur les grandes sociétés de gestion (ManCo) et les gestionnaires de fonds d’investissement alternatifs (AIFM), qui porte sur les grandes sociétés de gestion internes – y compris les «super ManCo» et les entités exclusivement dédiées à la gestion de fonds d’investissement alternatifs –, montrent que ce modèle présente une répartition géographique de plus en plus étendue. Les grands groupes de fonds étendent leur réseau de succursales à travers l’Europe, les succursales étrangères représentant désormais près de la moitié de leurs effectifs cumulés.
Une révolution silencieuse au-delà des frontières
Cette enquête annuelle porte sur 20 des plus grandes sociétés de gestion et gestionnaires de fonds d’investissement alternatifs (GFIA) du Luxembourg, qui représentent ensemble environ un tiers du marché. Parmi les sociétés interrogées, 80% des grandes sociétés de gestion et 70% des sociétés de gestion spécialisées exclusivement dans les FIA exploitent au moins une succursale, a déclaré Alan Picone, associé et responsable du marché de la gestion d’actifs chez KPMG Luxembourg, lors d’un entretien le 23 octobre 2026.
La rapidité de cette évolution est particulièrement frappante. Entre 2021 et 2025, la répartition des effectifs entre le siège social au Luxembourg et les succursales à l’étranger est passée d’environ deux tiers contre un tiers à une répartition presque égale (voir graphique 1).
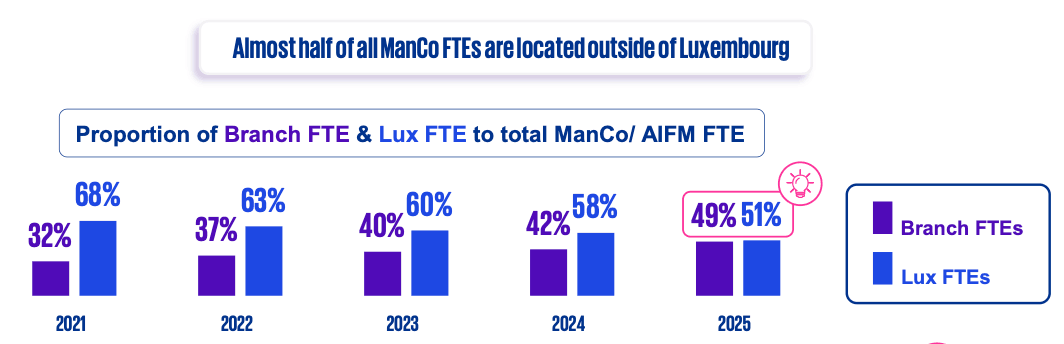
Graphique 1: Au cours des cinq dernières années, les ETP des succursales ont augmenté de 7% par an, s’alignant ainsi sur les effectifs globalement stables du siège luxembourgeois, tandis que les activités des succursales se sont développées dans les domaines de la gestion de portefeuille, des opérations et des services auxiliaires. Source: KPMG Large-Scale ManCo & AIFM Survey 2026
Cela ne signifie pas nécessairement une érosion de la substance luxembourgeoise. Selon Alan Picone, cela reflète plutôt un modèle plus large dans lequel l’entité luxembourgeoise conserve la gestion centrale, la prise de décisions stratégiques et la supervision détaillée, tandis que les succursales assument une part croissante du travail opérationnel.
«L’évolutivité et la synergie sont désormais une priorité absolue au niveau du groupe», a déclaré Alan Picone. L’objectif est de renforcer la capacité d’une société de gestion à intégrer et à gérer de nouveaux produits sans augmenter ses effectifs au même rythme. «L’objectif est de permettre la croissance de l’activité sans augmentation proportionnelle des effectifs.»
Internalisation de la gestion de portefeuille
Les sociétés de gestion ont, par le passé, largement recouru à la délégation pour bénéficier d’une expertise en matière de gestion de portefeuille en dehors du Luxembourg. Ce cadre est aujourd’hui en train d’évoluer.
Près de la moitié des entités interrogées exercent des activités de gestion d’investissements par l’intermédiaire de leur réseau d’agences, notamment en France, en Allemagne et en Italie. En employant des gestionnaires de portefeuille au sein d’une agence plutôt que de désigner un mandataire tiers distinct, un gestionnaire de fonds d’investissement alternatif (GFIA) maintient l’activité au sein d’une même entité juridique.
«Ce changement structurel fondamental redéfinit les obligations réglementaires et l’architecture de contrôle», a déclaré Alan Picone.
Selon les chiffres fournis par Alan Picone, la proportion de sociétés de gestion disposant d’au moins une succursale assurant un soutien opérationnel de première ligne est passée de 37% en 2024 à 48% en 2025. Il a fait valoir que cette évolution renforce le rayonnement du Luxembourg en tant que pôle européen de gestion.
Les activités des agences ne se limitent pas aux seules décisions d’investissement. La conformité, l’assistance à l’évaluation, les contrôles anti-blanchiment, la gestion des risques et les relations avec les investisseurs sont de plus en plus répartis au sein des réseaux d’agences.
L’Observatoire des sociétés de gestion de PwC – Baromètre 2026 a également révélé que le marketing et la distribution constituaient les activités des succursales les plus dotées en personnel, avec une moyenne de 32 employés en équivalent temps plein, suivies par la gestion de portefeuille, avec une moyenne de 30.
De la boîte aux lettres réglementaire à la plateforme stratégique
L’extension des réseaux d’agences s’inscrit dans le cadre d’une transformation plus large du rôle de la société de gestion. Plutôt que de fonctionner principalement comme un centre de coûts réglementaire, les sociétés de gestion deviennent des plateformes européennes de gestion d’activités aux missions plus larges.
Selon KPMG, 59% des sociétés de gestion (ManCo) et des gestionnaires de fonds d’investissement alternatifs (AIFM) interrogés fournissent à leurs groupes des services annexes allant au-delà de leurs responsabilités réglementaires principales. Ces services comprennent l’administration de fonds, les fonctions d’agence de transfert, les services liés à la directive Mifid et l’accompagnement à la distribution transfrontalière.
La ManCo de demain
Ce nouveau modèle concentre la haute direction, la gouvernance et le contrôle stratégique au Luxembourg, tout en répartissant davantage les tâches opérationnelles entre les succursales et les plateformes technologiques.
Alan Picone s’attend à ce que l’intelligence artificielle et les agents automatisés jouent un rôle plus important dans les activités courantes telles que les déclarations réglementaires et le traitement des documents. Cela pourrait permettre aux employés de consacrer davantage de temps à la stratégie, à la prise de décision et à la supervision.
Un modèle opérationnel plus allégé et plus décentralisé imposera toutefois des exigences accrues en matière de gouvernance et de contrôle des risques. Alors que les autorités de surveillance examineront l’efficacité de la gestion des réseaux d’agences et des technologies, les dirigeants devront faire la preuve de la mise en place de mécanismes de supervision clairs, d’un contrôle opérationnel rigoureux et de cadres solides pour la gouvernance des algorithmes et de l’intelligence artificielle.
Alan Picone a indiqué que la gouvernance locale s’était renforcée parallèlement à l’expansion des réseaux d’agences. Environ 57% des entreprises interrogées ont indiqué qu’au moins un responsable opérationnel basé au Luxembourg exerçait également une fonction à l’échelle du groupe, telle que celle de responsable mondial des risques ou de la conformité. Il a qualifié cette évolution de significative pour les entreprises de cette taille.
Moins de sociétés de gestion, plus d’actifs
Cette évolution s’inscrit dans un contexte de consolidation du marché. Selon KPMG, le nombre de sociétés de gestion luxembourgeoises est passé de 315 à 289 en cinq ans, tandis que les actifs sous gestion sont passés de 4.300 milliards d’euros à 6.300 milliards d’euros (graphique 2).
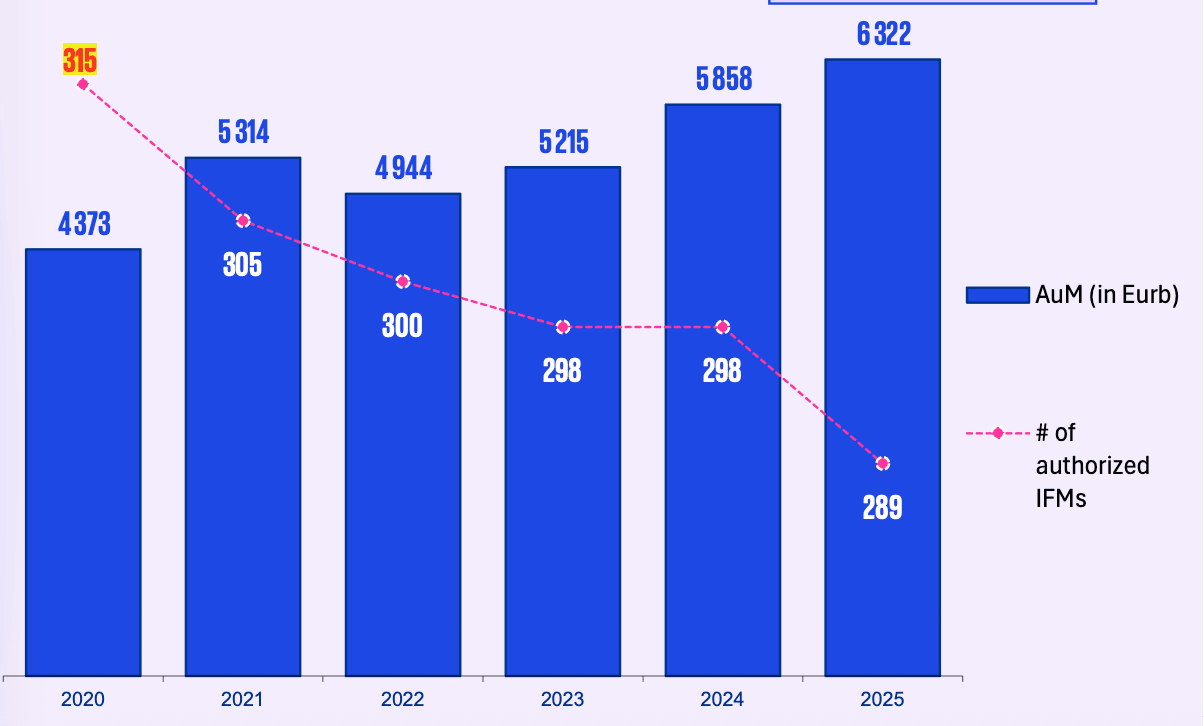
Graphique n° 2: La consolidation des sociétés de gestion et des gestionnaires de fonds d’investissement alternatifs (GFIA) comme vecteur d’évolutivité (Sources: KPMG and CSSF Annual Report 2023, CSSF Annual Report 2024, CSSF Investment Fund Managers – situation as of 31 December 2025)
Les chiffres montrent que le secteur se compose désormais d’un nombre réduit de sociétés de gestion, mais de plus grande taille. L’expansion du réseau de succursales a soutenu cette croissance, tandis que le Luxembourg a conservé son rôle central en matière de gouvernance, de surveillance et de prise de décision stratégique.